Nap legfontosabb témái: a kockázati tőke "atomokra" bontása, a neo-felhők újraértékelése a Jane Street szerződésein, az Anthropic IPO-je novemberi választásokra csúszik
Főbb hírek egy nap alatt: összefoglaló a befektetők számára
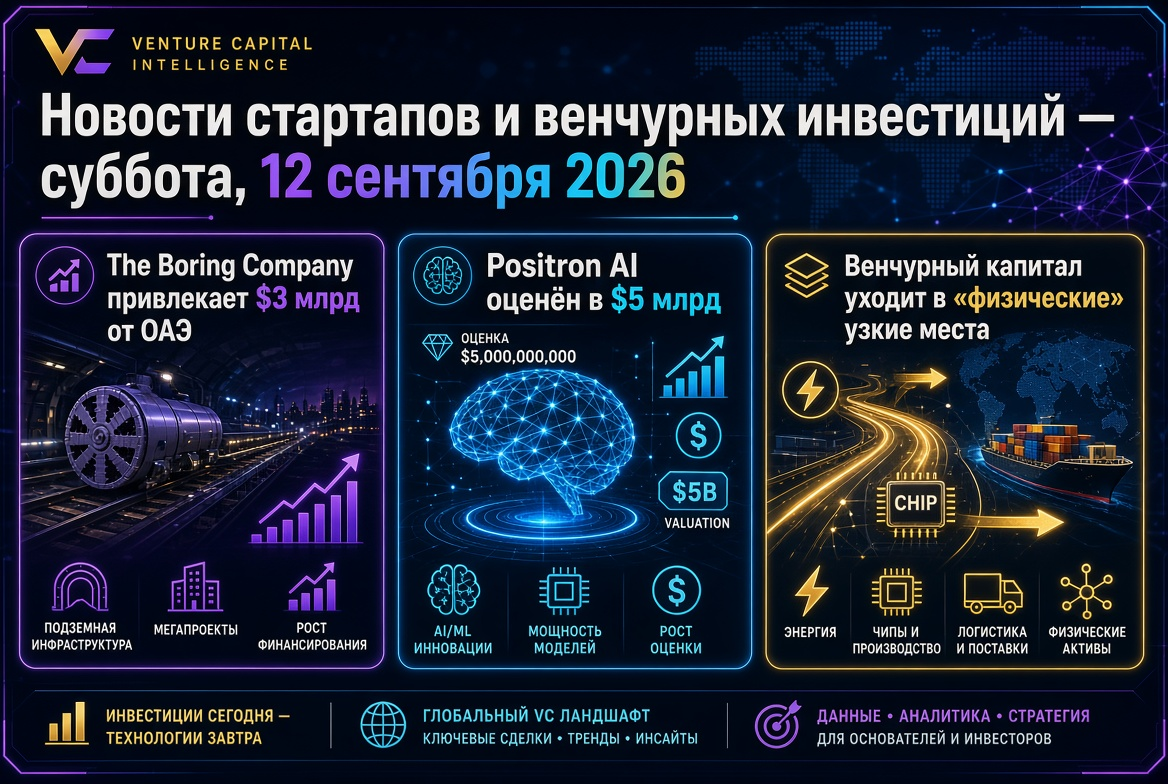
- Űr. A Stoke Space 1 milliárd dolláros Series E kör első részét zárta le; az Exploration Company 450 millió dollárt vonzott a Series C körben a Scaleup Europe Fund részvételével.
- AI-infrastruktúra. A Crusoe több mint 3 milliárd dollárt kapott, 30 milliárd dolláros értékeléssel, míg a Fluidstack 1,5 milliárd dollárt 18 milliárdos értékeléssel; az Nscale 3,5 milliárd dollárt gyűjt IPO-ja előtt.
- Alkalmazott AI. A Forus négy hónap alatt háromszorosára növelte értékelését 3 milliárdra; a Split Pay 125 millió dollárt tárt fel két körben; a Blee 20 millió dollárt vonzott.
- IPO-naptár. Anthropic: nyilvános prospektus – szeptember végén, roadshow – legkorábban október közepén, listázás – néhány nappal az amerikai félidős választások előtt.
- Makro. Az AI-projektek adósságfinanszírozása megközelítette az 500 milliárd dollárt; a hitelezők egyre szigorúbb követelményeket támasztanak a bérleti szerződésekkel és az energiaellátási engedélyekkel kapcsolatban.
Űrstart-upok: 1,5 milliárd dollár egy nap alatt és új logika a szuverén tőkében
A Stoke Space, Washington államból, 1 milliárd dolláros Series E kör első részét zárta le a Point72 Ventures és a Spark Capital közös vezetésével, összesen 2,3 milliárd dollárra növelve a finanszírozását. A vállalat a Nova rakétát tervezi, amely mindkét fokozat teljes újrahasználatára képes – a Nova Pathfinder első orbitális repülése 2027 elejére van tervezve, míg a Block 2 verzió körülbelül 15 tonnát tud alacsony orbitára juttatni. Az egymilliárd dolláros kör a cég számára, amely még nem érte el az orbitális szintet, egyszerűen magyarázható: a rakétaindításokhoz való hozzáférés infrastruktúrává vált, és a piac egyetlen domináló szolgáltatótól függ.
A müncheni The Exploration Company 450 millió dollárt vonzott a Series C körben a Bessemer Venture Partners, Atomico és a Scaleup Europe Fund részvételével, együttműködve a Baldertonnal, Plural, Cherry és Red River West cégekkel. Az összesített finanszírozás körülbelül 680 millió dollárra nőtt, míg a szerződéses portfólió és kötelezettségek meghaladják a 2 milliárd dollárt. Az alapokat a Nyx újrahasználható űrhajóra és a Storm hajtómű programra használják fel. Az európai skálázó alap részvétele részben ipari politika eszköze: Európa stratégiai kompetenciaként tekint az orbitális logisztikára, nem csupán mint egy szokványos technológiai kategóriára.
A térség 60 millió dolláros, a TQ Ventures vezette A körét zárta a Poseidon Aerospace, amely drónos teherautót, az Egretet fejleszti, első repülésével 2026 végéig. A vállalat szándékosan klasszikus dizájnt és hagyományos motorokat alkalmaz, a technológiai kockázatot kizárólag az autonómiára és a tanúsításra összpontosítva.
Neo-felhők: a Jane Street által meghatározott ár az AI-infrastruktúra számára
A hét legszembetűnőbb újraértékelése a speciális AI adatközpontok szegmensében történik. A Crusoe több mint 3 milliárd dolláros Series F körét zárta le, 30 milliárd dolláros utóértékeléssel, az Atreides Management és a Valor Equity Partners közös vezetésével, a Mubadala Capital részvételével – ez közel háromszoros növekedés a 2025 októberében rögzített 10 milliárd dollárral szemben. A katalizátor egy ötéves, 13 milliárd dolláros szerződés a Jane Streettel GPU kapacitások biztosítására. A Fluidstack, az Anthropic infrastrukturális partnere a 50 milliárd dolláros program során, 1,5 milliárd dollárt vonzott ugyancsak a Jane Street vezetésével, 18 milliárdos értékelés mellett – júliusban a cég 7,5 milliárdot erősített meg. Az Nscale párhuzamosan gyűjt 3,5 milliárd dollárt, célértéke 30 milliárd az IPO előtt.
Mit jelent az értékelések konvergenciája az alapok számára
- Az újrafelhők értékelései nem a nyilvános vállalatok hasonló értékelései, hanem a szerződéses bevételek volumenén alapulnak - lényegében a hitelkönyveken.
- A kvantumkereskedő cégek lettek a számítások legnagyobb vásárlói: a Jane Street összességében körülbelül 19 milliárdot költött a CoreWeave-ra és a Crusoe-ra, immár befektetőként is megjelenve.
- A kockázat abban rejlik, hogy feltételezzük, hogy az AI számításokra irányuló évtizedes kereslet fennmarad a jelenlegi szinten; a legnagyobb neo-felhő ügyfelek egyben potenciális versenytársaik is.
Alkalmazott AI: prémium a munkafolyamat birtoklásáért
A nap szoftveres ügylete egy közös jellemzőt hordoz: a mesterséges intelligencia be van építve egy szabályozott vagy költséges operatív folyamatba, nem egy önálló modellként kerül forgalomba. A Forus, korábban Tandem néven ismert, 150 millió dollárt vonzott a Series C körben 3 milliárd dolláros értékeléssel, a Bain Capital Ventures vezetésével, a Thrive Capital, a General Catalyst és az Accel részvételével – az értékelés körülbelül négy hónap alatt háromszorosára nőtt. A vállalat automatizálja a receptírás és a kezelés megszerzése közötti utat, és a legnagyobb 15 biotechnológiai cég közül kilenccel dolgozik.
A Split Pay 125 millió dollárt tárt fel A és B körökben a Khosla Ventures vezetésével, a Thrive Capital és Max Levchin részvételével: a termék lehetővé teszi a bérleti vagy jelzálogkölcsön kifizetésének legfeljebb felének 30 napra történő halasztását, míg a befektetők figyelme az 40 év alatti fogyasztók AI-alkalmazására irányul. A New York-i Blee 20 millió dollárt kapott az A körben a Fin Capital és az SMBC-től egy compliance-ellenőrző platformra a marketinganyagok tekintetében, beleértve az AI által generált anyagokat. Figyelemre méltó az izraeli-német Wonderful 550 millió dolláros körével is 5 milliárd dolláros értékeléssel, a Salesforce részvételével – az érték kétszeresére növekedett kevesebb mint fél év alatt.
Biotechnológia: a tőke a konkrét klinikai aktívákra irányul
- BrainChild Bio – 116 millió dolláros Series A a CAR-T terápiához, amely a gyermekek diffúz agytörzsgliómáját célozza, a program regisztrációs szakaszban van.
- Moonwalk Biosciences – 70 millió dollár a Series B körben RNS-interferencia célzott hatóanyagához, amely a zsírszövetre hat; a vezető jelölt MW101 2027 végén klinikai fázisba lép, GLP-1 alternatívájaként.
- Bluecore Energy – 50 millió dolláros kezdő tőke a Silverton Partners vezetésével, kis nukleáris reaktorokhoz bárkákon a kikötők közelében; a prioritás a Long Beach-i kikötő.
- ARC Ride (Nairobi) – 33,3 millió dolláros tőke és kölcsön a Norrsken22, Novastar, IFC, BII és Proparco részvételével akkumulátorcsere-hálózat számára elektromos motorkerékpárokhoz.
A közös nevező az, hogy a befektetők a végrehajtást, nem a platform narratívát finanszírozzák: kísérletek, engedélyezések, gyártósorok. Az ARC Ride szerkezete, amely fejlesztési intézményeket is magában foglal, azt mutatja, hogy a fizikai infrastruktúra esetében a tőke architektúrája nem kevésbé fontos, mint a termék maga.
Anthropic IPO: a naptár a novemberi választásokra mutat
Az Anthropic prospektusának közzétételét, amelyet a héten vártak, szeptember végére halasztották; a kibocsátás marketingje legkorábban október közepén kezdődik, a listázásra néhány nappal az amerikai félidős választások előtt kerülhet sor. A szervezők közt van a Morgan Stanley, Goldman Sachs, JPMorgan és a Citi; az elemzői találkozók előtt a cég 15 milliárd dolláros revolving hitelkeretet zár le. Az értékelés legfeljebb 2 trillió dollárra terjed, a bevonni kívánt összeg pedig nem kevesebb mint 130 milliárd dollár. A SpaceX tapasztalata, amelynek részvényei a júniusi debütálás után 135 dollárról 226 dollárra emelkedtek, majd 105 dollárra estek, a kibocsátót arra ösztönzi, hogy hosszú lock-up időszakokat és fokozatos értékesítést válasszon. A hitelkeret a kulcsfontosságú mutató: meghatározza, hogy a cég át tudja-e vészelni a gyenge piacot, vagy kénytelen lesz-e kibocsátást végrehajtani.
Más jelek az IPO-piacon
- A SoftBank infrastrukturális részlege frissített bejegyzést nyújtott be a Nasdaq-on történő listázásra; a Nvidia kötelezettséget vállalt arra, hogy 1,5 milliárd dollárt vásárol a kibocsátási áron.
- A kínai szolgáltatási robot gyártó, az Excelland Robotics, Hongkongban kezdi meg kereskedelmét körülbelül 87 millió dolláros tiszta bevétellel.
- A Crusoe találkozókat szervezett vezető bankokkal saját listázásának ügyében.
Makrokörnyezet: drága pénz és túltelített növekedési alapok
A Fed kamatlábak a 3,5–3,75%-os tartományban maradnak, és a piac már a szeptemberi ülésen történő emelés lehetőségét vitatja. Ezzel párhuzamosan a növekedési alapok továbbra is tőkét gyűjtenek: a Menlo Ventures 3 milliárd dollárt vont be 2026-ban, ebből 2,25 milliárd dollárt késői fázisú projektelemekre, míg a CVC lezárta hatodik másodlagos tranzakciós alapját 10 milliárd dollárra. Az AI projektek adósságfinanszírozása megközelítette az 500 milliárd dollárt, de a hitelezők egyre szigorúbb szerződéseket és engedélyeket követelnek. A drága pénz, a bőséges növekedési tőke és az erős nyilvános piac klasszikus „pálcikát” képez: a prémiumot azok a cégek kapják, amelyek megszabják a hiányzó erőforrást - és szinte senki más.
Oroszország és a Közép-Ázsia: a piac a fenntartható üzletek kiválasztásának fázisában
A orosz kockázati tőke piac mélyreható átalakuláson megy keresztül a 2009–2011-es időszak óta: a tranzakciók volumene körülbelül 40%-kal csökkent, a magas betéti kamatok a hosszú távú, illikvid befektetéseket ésszerűtlenné tették a legtöbb magánbefektető számára. Az év legnagyobb helyi ügyletei több tízmillió dolláros nagyságrendben mérhetők – egy 15 millió dolláros kör körülbelül a teljes orosz kockázati tőke befektetésének körülbelül egytizedét jelenti 2025-re. A fókusz a „ígéretes ötletekről” a bizonyított bevétellel rendelkező cégekre helyeződött át, míg a regionális vásárok és az Orosz Kockázati Tőke Fórum továbbra is a legfontosabb találkozási pontok az alapok és az alapítók számára.
Megállapítások a kockázati tőkés befektetők és alapok számára
- A hiányzó erőforrás lett a legfontosabb befektetési tézis. Az orbitális indítások, megbízható generálás, klinikai megoldások és szabályozási szakértelem – olyan aktívák, amelyeket nem lehet reprodukálni a szokásos modellekhez való hozzáféréssel.
- A tőke hatékonysága új metrikát igényel. A rakétákat nem lehet SaaS-startupok átlagos elégetési arányán értékelni; a kérdés az, hogy minden egyes következő dollár milyen technikai vagy szabályozási kockázatot csökkent.
- A neo-felhők értékelése a szerződésekhez kötődik, nem a szorzókhoz. Az alapoknak érdemes elemezni a kulcsfontosságú ügyfelek szerkezetét és az adósságterhelést, nem a bevételnövekedés ütemét.
- Október továbbra is a kalibrálás pontja. Az Anthropic sikere feloldja a LP-k számára a kibocsátásokat már a negyedik negyedévben; a második időponthalasztás a választási volatilitás zónájába jelez arra, hogy az összes magán AI-tőke árazása szükséges.