A globális energiaszektor 2026. szeptember 9-én árcsökkentő üzemmódban lép be. A Brent olaj ára először július vége óta átlépte a 99 dollárt hordónként, míg az európai TTF gáztőzsde közel 900 dolláron áll ezer köbméterenként, és az EU földalatti gázkészletei rosszabb állapotban vannak, mint bármelyik évben 2011 óta. A befektetők, üzemanyag-gyártók, finomítóüzemek üzemeltetői és a globális energiamarket résztvevői számára a nap kulcskérdése egy: vajon a geopolitikai prémium az olaj- és gázárakban teljes fizikai hiányt fog-e eredményezni.
A globális energiaszektor áttekintése: olaj, gáz, villamos energia, szén és megújuló energiaforrások 2026. szeptember 9-én
A nap fő témája: a Hormuzi-szoros a visszafordíthatatlan ponton
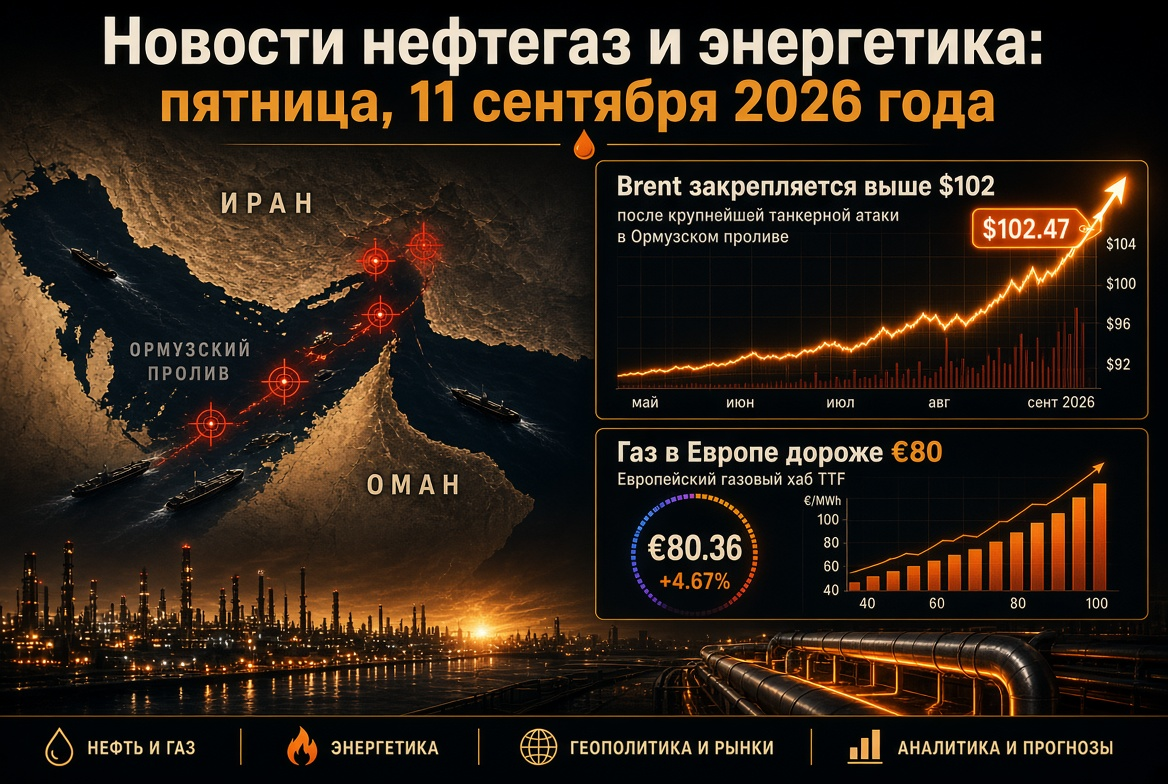
A nyersanyagpiac egészének központi mozgatórugója továbbra is a Hormuzi-szoros körüli eszkaláció — ez a tengeri folyosó azelőtt a világ olajszállítmányainak körülbelül ötödét bonyolította. Szeptemberi amerikai légitámadások után, amelyek a szorosban található célpontokat értek, Teherán bejelentette, hogy válaszlépéseket tervez, és teljes hajózási leállást helyezett kilátásba, továbbá „tiltott zónát” hozott létre a szoros határain kívül, ami közvetlenül érinti a tankerhajózás biztosítását.
A fizikai helyzet már kritikus. A hajózási nyomkövetés becslései szerint az elmúlt tíz napban naponta átlagosan mindössze tíz nyersanyagot szállító hajó haladt át a szoroson. A nyersolaj és az olajos folyadékok tranzitja 2026 második negyedévében átlagosan körülbelül 4,9 millió hordó naponta volt, szemben a 2025 negyedik negyedévében regisztrált 21,6 millió hordóval. A globális olajtartalékok a második negyedévben körülbelül 4,2 millió hordóval csökkentek naponta, a harmadik negyedévben pedig további 3,8 millió hordós csökkenés várható.
Olaj: Brent 99 dolláron, WTI 93 dollár felett — a kockázati prémium aktív
A szerdai olajpiac kulcsfontosságú irányadó mértékek:
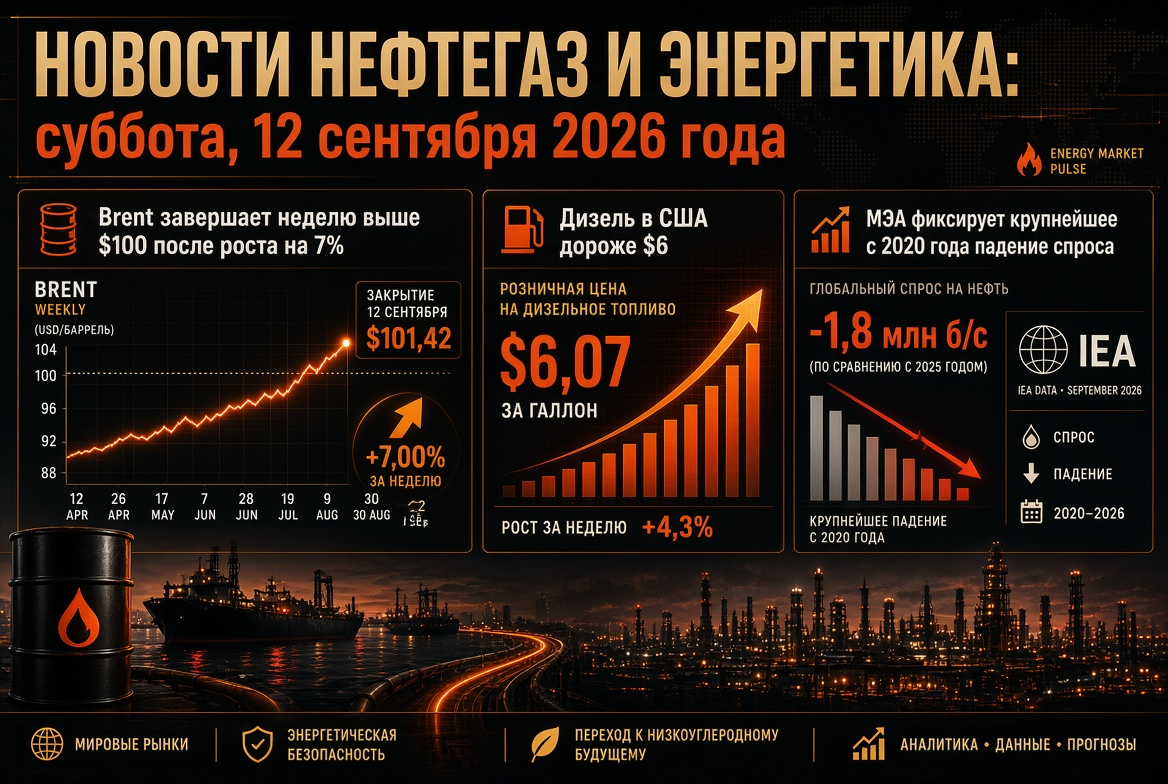
- Brent (novemberi határidős, ICE Futures): 97,9–99,2 dollár között kereskedett, kedden több mint 2%-ot növekedett, újra megdöntve július óta a csúcsot.
- WTI (októberi kontraktus, NYMEX): 93 dollár felett zárt, körülbelül 2%-ot növelve az ülések során.
- Heti dinamika: Brent körülbelül 8%-ot, WTI pedig közel 10%-ot emelkedett, ami az idei év egyik legnagyobb heti növekedését jelenti.
- 2026-os éves csúcs: 126,41 dollár hordónként a Brent árában, amelyet 2023. április 30-án regisztráltak — a legmagasabb mérték 2022 márciusa óta.
A befektetési bankok előrejelzései ma rendkívül széles skálán mozognak. A szorosban fokozódó támadások mellett a célár 120 dollárra emelkedhet hordónként; a Perzsa-öbölből történő export normalizálása pedig visszatérhet 80 dollárra. Az elemzők figyelmeztetnek, hogy a Perzsa-öbölből származó szállítási korlátozások 2026 végéig fennmaradhatnak, miközben a tengeri forgalom teljes helyreállítása 2027 első negyedévének végéig várható.
További sebezhetőségi tényező a stratégiai olajtartalékok, amelyek körülbelül 286,6 millió hordóra csökkentek az Egyesült Államokban. Ez évek óta a legalacsonyabb szint, ami jelentősen csökkenti Washington képességét a külső szállítási sokkok mérséklésére.
OPEC+ szünetet tart: az októberi olajkitermelési kvóták változatlanok
A tudatosan csökkentett termelésben részt vevő OPEC+ hét ország — Oroszország, Szaúd-Arábia, Irak, Kuvait, Kazahsztán, Algéria és Omán — a szeptember 6-i online találkozó eredményeként meghosszabbította a szeptemberi kvótákat októberre változatlanul, megszakítva a növekedés sorozatát. Célárak: Oroszország — 9,949 millió hordó/nap; Szaúd-Arábia — 10,478 millió hordó/nap; Omán — 841 ezer hordó/nap.
A döntés logikája érthető: szeptemberben a szövetség befejezte a 1,65 millió hordó/nap szánt önkéntes csökkentést, így nem maradt lehetőség a további növekedésre a 2027-es alap szintjének felülvizsgálata nélkül, a termelés csökkentése pedig ellentmondana a piaci körülményeknek a közel-keleti válság kellős közepén. A következő ülés 2026. október 4-re van tervezve. Az olajvállalatok számára ez a kartell által biztosított ellátás kiszámíthatóságának jele — a szállítási folyosók teljes kiszámíthatatlansága mellett.
Az európai gázpiac: a földalatti tárolók 2011 óta a legkisebb szinten, a TTF 900 dolláron
Az európai gázpiac a legrosszabb állapotban lép be a fűtési szezonba másfél évtized alatt. Az gázinfrastruktúra üzemeltetőinek adatai szerint szeptember 1-jén az EU tárolói 65,39%-os telítettséggel rendelkeztek (69,73 milliárd köbméter), szeptember 5-re pedig 66,59%-ra nőttek (körülbelül 72,9 milliárd köbméter). Ez körülbelül 16,6 százalékponttal alacsonyabb az elmúlt öt év átlagánál, és közel 12 ponttal az előző év szintje alatt áll.
A kulcsfontosságú piacok helyzete szélsőségesen heterogén:
- Németország — körülbelül 53%, a legrosszabb eredmény a nagy EU-gazdaságok között.
- Ausztria — körülbelül 67%.
- Franciaország — körülbelül 71%.
- Olaszország — több mint 83%, az egyetlen nagy piac, amely a kényelmes zóna közelében van.
Az októberi határidős ügyletek a TTF-en szeptember elején először lépték át a 900 dollárt ezer köbméterenként 2022 decemberének vége óta, és az árfolyam az 860–900 dollár között ingadozik. Az európai üzemeltetők gyakorlatilag a legmagasabb árakon tárolják a gázt, és néhány elemző nyíltan figyelmeztet: a jelenlegi árakon nem lehet biztonságos készleteket feltölteni a téli időszakra.
LNG és szén: a gázhiány visszahozza a szénenergiát a játékba
A cseppfolyósított földgáz piaci szűkülése átalakítja a globális energiamérleget. A 2026-os LNG hiányt körülbelül 35 millió tonnára becslik, ami arra kényszeríti az import-érzékeny ázsiai országokat, hogy növeljék a szénenergiát. A globális szénkereslet körülbelül 3%-kal, vagyis 274 millió tonnával nőhet, elérve a körülbelül 9,1 milliárd tonnát.
A legjellemzőbb a Délkelet-Ázsiában tapasztalható reakció: Dél-Koreában a széntermelés közel 40%-kal nőtt, elérve a 2019 óta a legmagasabb szintet, Japánban pedig több mint 11%-kal nőtt a gázenergia-termelés csökkenése mellett. Egyidejűleg számos ázsiai és európai ország energiatakarékossági intézkedéseket hozott, hogy fékezze az importált üzemanyag költségeit. Ez a szénszektor számára váratlanul erős helyzetet jelent, ahol még egy évvel ezelőtt a kereslet strukturális csökkenésére számítottak.
Szankciók, diszkontok és az olaj és olajtermékek logisztikájának átszervezése
A szankciós keret továbbra is a legfontosabb tényező a globális olaj- és gázpiacon a Hormuz után. A legnagyobb orosz olajtársaságokkal szembeni blokkoló korlátozások fennmaradnak, és a Brenthez képest az orosz nyersolaj prémiumja a 2026-os évben körülbelül 22 dolláros diszkonttal várható, amely a logisztika alkalmazkodása miatt év végére körülbelül 17 dollárra csökkenhet.
Párhuzamosan a globális áruszállítások újjáosztása zajlik: a Perzsa-öböl országaiban aktívan keresnek alternatív exportutakat a szoros megkerülésére, míg a nem OPEC-országok kitermelésének növekedése részben kompenzálja a hiányzó mennyiségeket. Piacelemzők szerint ezek a tényezők még mindig alacsonyan tartják a Brent olaj árát a 100 dolláros pszichológiai küszöb alatt.
Orosz olajtermékpiac: finomítók, tőzsde és a második üzemanyaghiány
Oroszország belső üzemanyagpiaca 2026 májusa óta válságos helyzetben van. A helyzet kulcsfontosságú paraméterei:
- Finomítás: a hatóságok szerint minden tizedik finomító üzemben karbantartási munkálatok folynak; a termelési leállások körülbelül 0,35 millió tonna naponta.
- Exportkorlátozások: a benzin teljes exporttilalmát 2027. január 31-ig meghosszabbították, a gázolajra vonatkozó embargótermelés többször is megújították.
- Tőzsde: a benzintőzsdén kötelező eladási normát 10%-ra csökkentették és 2026 végéig meghosszabbították; ezzel párhuzamosan a tőzsdei szerződések jelentős része még nem teljesült.
- Import: megkezdődtek a tengeri benzin szállítmányok Indiából, a potenciális havi import mennyisége körülbelül 400 ezer tonnára becsülhető, főként vertikálisan integrált vállalatokhoz.
- Minőség: a gyártóknak ideiglenesen engedélyezett a környezetvédelmi osztály alacsonyabb szintjének kiadása a kínálat bővítése érdekében.
Független benzinkutak számára a helyzet a legfájdalmasabb: a kiskereskedelmi árakat adminisztratívan korlátozzák, miközben a beszerzési költségek gyorsabban emelkednek.
Villamos energia és megújuló energiaforrások: a globális energiamérleg történelmi fordulata
A nyersanyagok turbelenciája közepette az energiamenet strukturális trendje nem hátrál meg, hanem gyorsul. A globális villamosenergia-kereslet várhatóan 2026-ban 3,6%-kal, 2027-ben 3,8%-kal nő — 28 600 TWh-tól 2027-re körülbelül 30 700 TWh-ra. A hajtóerők: ipar, elektromos közlekedés, klímaberendezések és a mesterséges intelligencia adatközpontjaik gyorsan növekvő energiaigénye.
A villamosenergia szektor legfontosabb eseménye az évben: a megújuló energiaforrások először a történelem során megelőzik a szenet a globális termelés mennyisége szerint. A napenergia-termelés körülbelül 600 TWh-t növel, és a vízenergiát követően a második helyre kerül a megújuló energiaforrások között, megelőzve a szélenergiát. A kereslet regionális dinamikája: Kína +5,5%, India körülbelül +7%, az Egyesült Államok és az EU körülbelül 2%-kal. A befektetők számára ez a napenergia- és szélenergia-termelés, az energiatárolók és a hálózati infrastruktúra irányába irányuló tőkeáramlás folytatását jelenti.
A hét naptára: mire figyeljenek a piaci szereplők
A közeljövő első alkalommal egyezteti a piacon a hónap előrejelzéseit a valósággal. A figyelem középpontjában állnak a frissített havi piaci jelentések a szakmai ügynökségektől és a kartelltől, az Egyesült Államokban lévő olaj- és olajtermék készletekről szóló statisztikák, valamint Kína külkereskedelmi adatai, amelyek megmutatják az ázsiai kereslet valódi mélységét. Emlékezve: az augusztusi előrejelzésben a Brent éves átlagára 2026-ra közel 87 dollárra emelkedett, a harmadik negyedévre körülbelül 85 dolláros várakozásokkal, és a negyedik negyedévre jelentős csökkenéssel 78 dollárra — ezek a számok a jelenlegi árfolyamok mellett a következő emelés potenciális jelöltjei. További szezonális tényező: szeptember–október — az amerikai finomítók tervezett karbantartásának időszaka, ami ideiglenesen csökkentheti a feldolgozási kapacitások kihasználtságát és az olajtermékek kibocsátását.
Következtetések és kockázatok a befektetők és az energiaszektor vállalatok számára
- Olaj. Amíg a Hormuzi válság nem de-eszkalálódik, addig a Brent 100 dollár felett rögzítésének kockázata az alapvető, és a jövő negyedévére vonatkozó forgatókönyvek széles spektrumon mozognak — 80-tól 120-ig.
- Gáz. Európa télre lép, történelmi készlethiány mellett; bármilyen lehűlés vagy újabb LNG szállítási hiba képes visszahozni a TTF árfolyamát négy számjegyű értékekhez.
- Szén. A gázhiány a szénenergiának váratlan keresleti lehetőséget nyújt Ázsiában — a hosszú távú dekarbonizáló pálya ellenére.
- Olajtermékek és finomítók. A magas crack-spreadek támogatják a finomítási árrést, de az exportkorlátozások és logistikai kockázatok átcsoportosítják a nyereséget a régiók között.
- Megújuló energiaforrások. A megújuló energiákra való struktúrált elmozdulás az egyetlen igazán előrejelezhető tényező, és a legfontosabb irányt mutatja a hosszú távú energetikai befektetésekhez.
A globális energetikai szektor napi összefoglalója egyszerűen fogalmazható: rövid távon az olaj, gáz és villamosenergia ára a Perzsa-öböl geopolitikája által meghatározott, középtávon pedig Európa képes-e átvészelni a telet félig üres tárolókkal, míg hosszú távon az energiatudatos folyamatok gyorsasága a kulcsfontosságú. A TÉK piaci szereplőinek ebben a helyzetben kritikus fontosságú a forgatókönyv szerinti tervezés, a logisztika diverzifikálása és a kockázatok szigorú kontrollja a fedezeti ügyletekben.