A globális energiaipar áttekintése: olaj, gáz, elektromosság, szén és megújuló energiaforrások 2026. szeptember 10-én
A nap fő témája: Brent 100 dollár felett – támadások a szállítók ellen és Teherán válasza
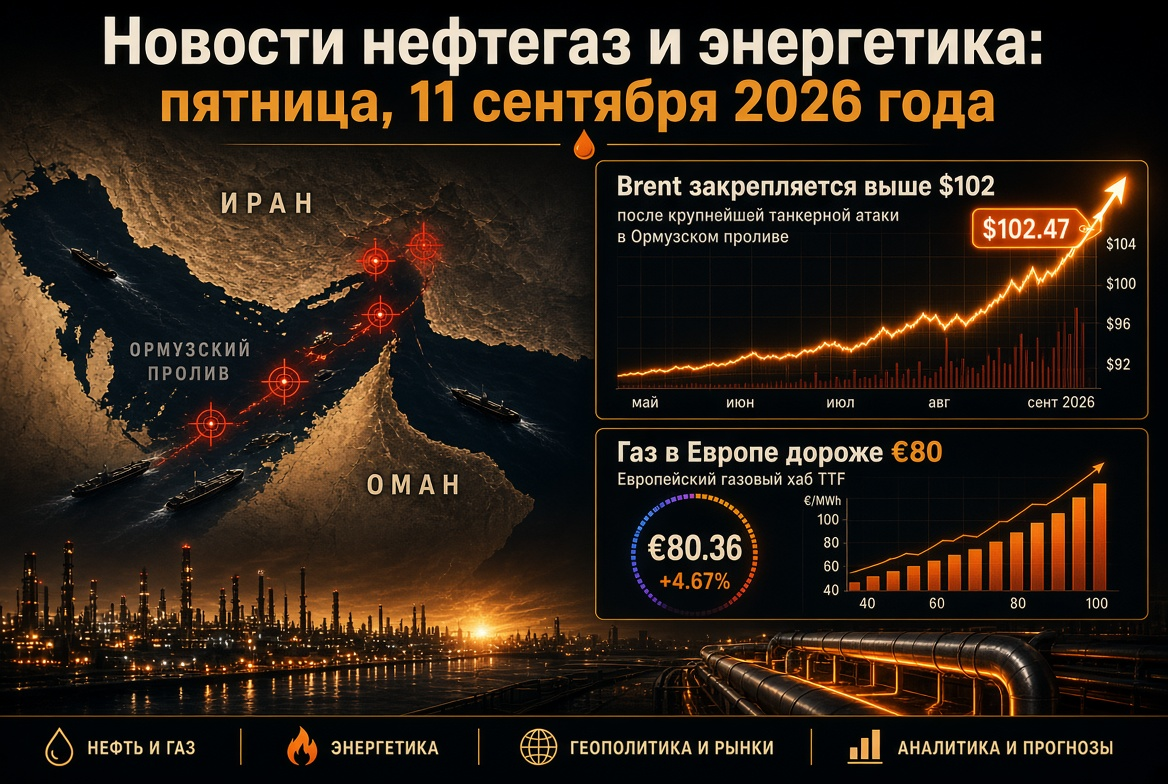
A kőolajárak a negyedik egymást követő napon emelkednek, és a katonai eszkaláció a Perzsa-öbölben váltotta ki az újabb áremelkedést. Az Egyesült Államok Központi Parancsnoksága bejelentette, hogy öt iráni tankerelhárító szállítót semmisítettek meg az Ománi-öbölben és Harg szigete mellett, válaszul az amerikai hajók ellen tett támadási kísérletek miatt; a Pentagon adatai szerint a hét folyamán összesen tíz „árnyékflotta” hajót semmisítettek meg. Irán a Muwafaq-Salti bázis elleni támadásokról számolt be Jordániában (18 rakétát fogtak el), valamint két amerikai romboló és tíz hajó ellen végrehajtott támadásokról az Ormuz közelében. Az Egyesült Királyság Tengerészeti Ügynöksége (UKMTO) nyilvántartásba vette egy ismeretlen lövedék tankerbe ütődését az iraki Al-Fao mellett és a Porth Rashid melletti hajó sérülését az Egyesült Arab Emírségekben.
A kereskedelem számára a legfontosabb fenyegetés a Teherán által meghirdetett „tiltott zóna” a szorosokon kívül, ahol az iráni erők meg szándékoznak állítani a hajókat engedély nélkül. Ez a kereskedők és biztosítók számára fokozott katonai prémiumokat és a régióban való belépésre hajlandó hajótulajdonosok számának csökkenését jelenti. Washington válaszul kiterjesztette a szankciókat az iráni légi közlekedés ellen, Szöul pedig megfontolja a szorosbiztosításhoz való csatlakozást.
Olajpiac: árak, dinamika és előrejelzések
A globális olajpiac irányadó mutatói csütörtök reggel:
- Brent (november, ICE): szerdai csúcs 100,19 dollár hordónként, először 100 dollár felett július 24. óta; ezt követően konszolidáció 99,7–100,5 dollár között.
- WTI (október, NYMEX): körülbelül 94,7 dollár, kb. 2%-os emelkedéssel a session alatt.
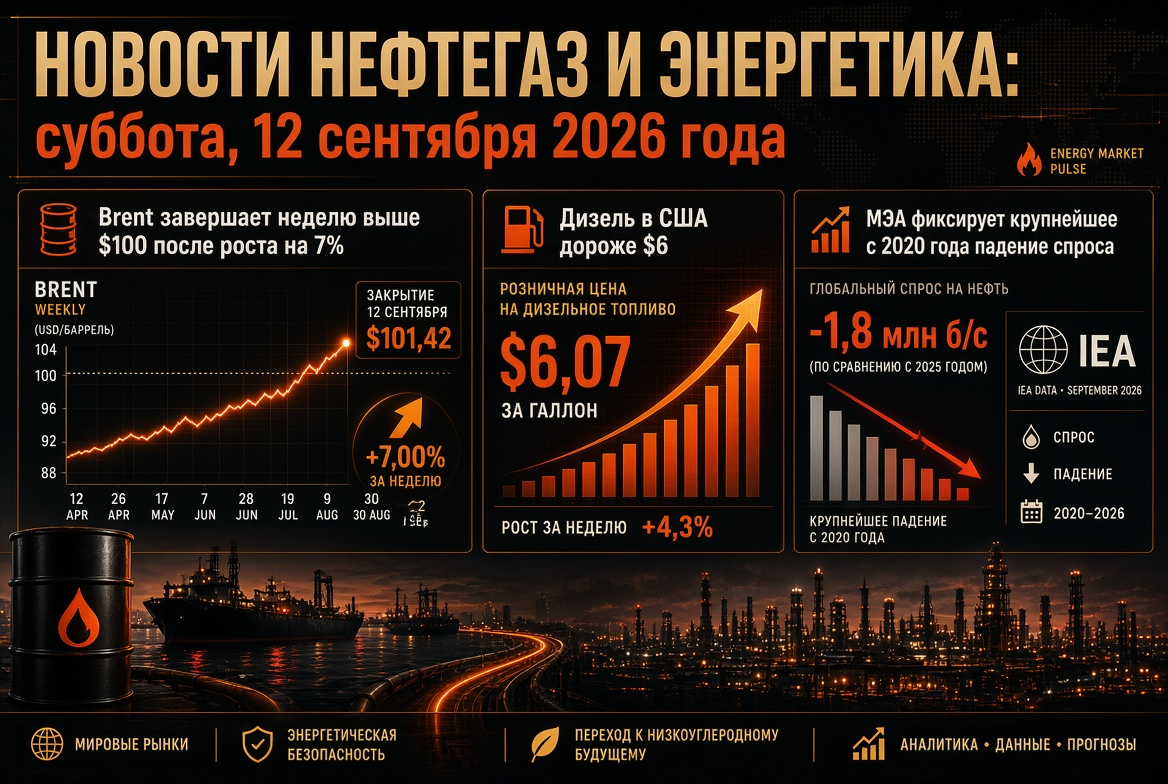
- Dinamika: augusztus 31. óta a Brent körülbelül 13,5%-ot emelkedett, a február végén Irán ellen indult háború óta ez a növekedés már közel 40%; áprilisi éves csúcs $125 fölött volt.
- Előrejelzések: a Goldman Sachs 120 dolláros árat valószínűsít a hajók Ormuzban és a Vörös-tengeren történő támadásainak fokozódása esetén, 80 dollár körüli árra térne vissza a normális export esetén; az ING jelentős kockázati prémium fenntartására számít a tárgyalások újbóli megkezdéséig.
A fundamentális háttér továbbra is szűkös. Az EIA becslése szerint a globális olajkészletek 4,2 millió hordóval/napi csökkentek a második negyedévben, és további 3,8 millió hordóval/napi a harmadik negyedévben; az Ormuzon történő tranzit a második negyedévben mindössze 4,9 millió hordó/napi volt a konfliktus előtti 21,6 millióhoz képest. Az ügynökség augusztusi előrejelzése — 85 dollár hordónként a harmadik negyedévben és 78 dollár a negyedik negyedévben — a jelenlegi árfolyamok mellett elavultnak tűnik, és a szeptember 9-én közzétett STEO kiadást a piac pontosan a „százas” valósággal fogja összevetni. Az Egyesült Államok stratégiai tartaléka körülbelül 286,6 millió hordón áll, ami korlátozza Washington lehetőségeit a piaci sokkok beavatkozás általi mérséklésében.
Közel-Kelet: Szaúd-Arábia kettős blokádja
A kockázat második frontja a Vörös-tenger. A Húszi lázadók szeptember 8-án támadásokat intéztek Abha, Khamis Mushait, Jizan és Najran ellen: 73 ember sérült meg, és tüzek képesek keletkeztek az Aramco 400 ezer hordó/napi kapacitású finomítójában Jizanban. Egyidejűleg a mozgalom kampányba kezdett a Bab-el-Mandeb fölötti ellenőrzésért. A kőolajellátások számára problémát jelent, hogy az Ormuz lezárása után a Vörös-tenger vált a királyság fő tényezőjévé: a Kelet-Nyugat kőolajvezetéke 7 millió hordó/napi rekordkapacitással üzemel, a Yanbu terminál a szaúdi olaj tengerentúli exportjának több mint 90%-át biztosítja. Rijád védelmi paktuma Törökországgal és Pakisztánnal, eddig nem szüntette meg az infrastruktúrára leselkedő fenyegetést. Bármilyen zavar a Yanbuban a legnagyobb exportáló kiesését jelentené a piacról mindkét szoros bezárása idejére.
Gázpiac: TTF 950 dollár fölött, földgáztárolás a 2011 óta legalacsonyabb szinten
Európa gázpiaca ellentétes irányban mozog a szezonális logikával. A TTF októberi határidős árfolyama szeptember 9-én elérte a 78,8 eurót/MWh (kb. 970 dollár ezer köbméterenként), majdnem 4%-kal emelkedett egy nap alatt; az év eleje óta a jegyzések körülbelül 120%-kal nőttek. Kulcsfontosságú paraméterek:
- A tárolók telítettsége az EU-ban — 66,9%-on áll szeptember 7-én, körülbelül 71,7 milliárd köbméter; a legalacsonyabb szint ezen a napon a megfigyelések kezdete óta 2011 óta, és 13,8 milliárd köbméterrel kevesebb a tavalyi szinttől.
- Németország — körülbelül 53%, a legrosszabb mutató a nagy gazdaságok között; Olaszország — az egyetlen nagy piac, amely közel van a kényelmes 80%+ szinthez.
- Cél normák — 90% az október 1. és december 1. közötti időszakban, 10%-os tűréssel; április óta csupán körülbelül 62%-át töltötték fel a szükséges mennyiségeknek.
A Európai Bizottság a Koordinációs Gázcsoport szeptember 3-i ülése után nyilatkozott az ellátás biztonságának azonnali fenyegetéséről, és nem látja okát a beavatkozásra, hivatkozva a diverzifikációra, a regáztizációs kapacitásokra és a csökkenő keresletre. Ugyanakkor a katari LNG-termelés továbbra is leállt, Európának pedig versenyeznie kell a tartályhajókért Ázsiával a magas árak csúcsán. Az EU ipara számára ez azt jelenti, hogy a fűtési szezonra a legmagasabb töltési költséggel léphet be négy év óta.
LNG és szén: a gázhiány fenntartja a szénalapú energiatermelést
A 2026-os LNG hiány körülbelül 35 millió tonnára tehető, ami arra kényszeríti a importfüggő Északkelet-ázsiai országokat a széntermelés növelésére: Dél-Koreában ez közel 40%-kal, Japánban pedig már több mint 11%-kal növekedett. A világ szén iránti kereslete körülbelül 3%-kal növekedhet, közelítve a 9,1 milliárd tonnához. A szénexportáló országok — Indonézia, Ausztrália, Oroszország, Dél-Afrika — számára ez egy nem tervezett keresleti ablak a hosszú távú dekarbonizációs trend ellenére.
Kína és Ázsia: az olajimport helyreáll a tízéves mélységről
A Kínai Vámügyi Statisztika augusztusi adatai a második hónapban mutattak növekedést: az olajimport 37,93 millió tonnát tett ki (8,93 millió hordó/napi), 6,2%-kal júliushoz képest, de még mindig 23,4%-kal alacsonyabb a tavalyi szinthez képest; nyolc hónap alatt a beszerzések 14,6%-kal csökkentek. A kínai finomítók aktívan növelik az orosz ESPO beszerzéseket az Ormuz megkerülésével, és szokatlan irányokkal is kísérleteznek, beleértve Argentínát. Az olajtermékek exportja 29%-kal nőtt 6 millió tonnára a világ szinten kialakult gázolajhiány miatt, míg a belföldi kereslet a benzinre és a gázolajra 8–9%-kal marad el a tavalyitól. A készletek csökkenése 550 ezer hordóra/napi lassult, ami arra utal, hogy Peking fokozatosan visszatér a spotpiacra.
Oroszország: Urals diszkont, export és a második üzemanyagválság
A magas Brent árak részben kompenzálják az orosz cégek kiterjesztett diszkontját: az amerikai Orosz olajra vonatkozó tranzakciós engedélyének megszűnését követően az Urals diszkont a nyáron 23–24 dollárra emelkedett hordónként, az éves átlagos szint 17–22 dollárra tehető. A belföldi olajtermékek piaca továbbra is válságállapotban van:
- A benzin tőzsdei eladásai szeptember 1-én és 4-én 69%-kal nőttek augusztushoz képest 72,75 ezer tonnára, de szeptember 7-én már 12,24 ezer tonnára estek vissza a nem tervezett finomítói leállások miatt;
- az elégtelen, fizetőképes kereslet — 37,7 ezer tonna az A-92-es és 35,3 ezer tonna az A-95-ös benzinből; május óta csupán körülbelül 41%-át teljesítették a tőzsdei szerződéseknek;
- az év eleje óta 5,44 millió tonna benzint adtak el a tőzsdén — 23,7%-kal kevesebbet, mint egy évvel korábban;
- a benzinexport tilalma 2027. január 31-ig meghosszabbítva, a Miniszteri Energiaforrás pedig megvitatja a gázolaj kivitelének korlátozását a javítások és a téli kereslet idejére, Indából kezdődtek az import szállítmányok.
Elektromosság és megújuló energiaforrások: a strukturális trend nem fordul meg
A nyersanyag sokkok fényében a energiaátmenet felgyorsul. Az Ember adatai szerint 2025-ben a megújuló energiaforrások először a szén fölé kerülnek a globális termelésben (33,8% a 33,0%-hoz képest), és 2026 májusában a napenergia először megelőzi a szenet az Egyesült Államok energiamérlegében (12,8% a 12,2%-hoz képest). Afrika rekordévet céloz meg a napenergia kapacitások 45%-os növekedésével. A világ elektromos áram iránti kereslete 2026-ban 3,6%-kal nőni fog az elektromos közlekedés, légkondicionálás és mesterséges intelligencia adatközpontok révén. A megújuló energiaforrások, akkumulátorok és drága gáz rendszerek viszont segítő érvet jelentenek a befektetők számára.
Csütörtök naptára: OPEC, EIA és az amerikai infláció
Szeptember 10-e a energiaipari piac résztvevőinek egyik legdúsabb napja a hónapban. Az OPEC közzéteszi havi áttekintését a kereslet és termelés frissített becsléseivel, amelyek megmutatják, mennyire figyeli a kartell az ázsiai kereslet csökkenését. Az EIA ünnepi ütemezés miatt pontosan csütörtökön teszi közzé a heti statisztikát az olaj- és olajtermék készletekről — a nyújtott adatok rendkívül fontosak a WTI számára, mivel az Egyesült Államok kereskedelmi készletei ötéves minimum alá süllyedtek. Az Egyesült Államokban jön ki a termelői árak indexe augusztusra, a pénteken pedig az IEA jelentése és a fogyasztói infláció, amelyek a Fed retorikáját befolyásolják. Az OPEC+ következő ülése október 4-re van kitűzve; az októberi kvóták változatlanok maradnak.
Következtetések és kockázatok a befektetők és a társaságok számára az energiaiparban
- Olaj. A Brent 100 dollár feletti rögzítése attól függ, hogy a tankerek ellen indított támadások teljes Ormuz és Bab-el-Mandeb blokádhoz vezetnek-e; a negyedéves forgatókönyvek tartománya 80–120 dollár között van.
- Gáz. Európa történelmi készlethiánnyal lép a télbe; hideg november vagy újabb LNG szállítási zavarok visszavezethetik a TTF-et négyszámjegyű értékekhez.
- Szén és finomítók. A gáz- és gázolajhiány fenntartja a széntermelés és -feldolgozás nyereséges tartományait, de a nyereség a konflikten kívüli területekre koncentrálódik.
- Oroszország. A drága olaj csökkenti a költségvetési kockázatokat, azonban a belföldi üzemanyagpiac továbbra is sebezhető a finomítók felújításának befejezéséig.
- Megújuló energiaforrások. A megújuló energia a globális energiamérleg egyetlen előrejelezhető elemét és a hosszú távú befektetések fő irányát jelenti.
A globális energiaszektor napi összegzése: a rövid távú olaj- és gázárakat a Perzsa-öböl és a Vörös-tenger katonai logikája határozza meg, a középtávú árakat pedig Európa és Ázsia képessége a tél átvészelésére, míg a hosszú távúakat az energiaátmenet üteme. Ezekben a körülmények között a forgatókönyvek tervezése, a logisztika diverzifikálása és a hedgelszisz diszciplína a piaci résztvevők túlélési feltételévé válik, nem pedig opcióvá.