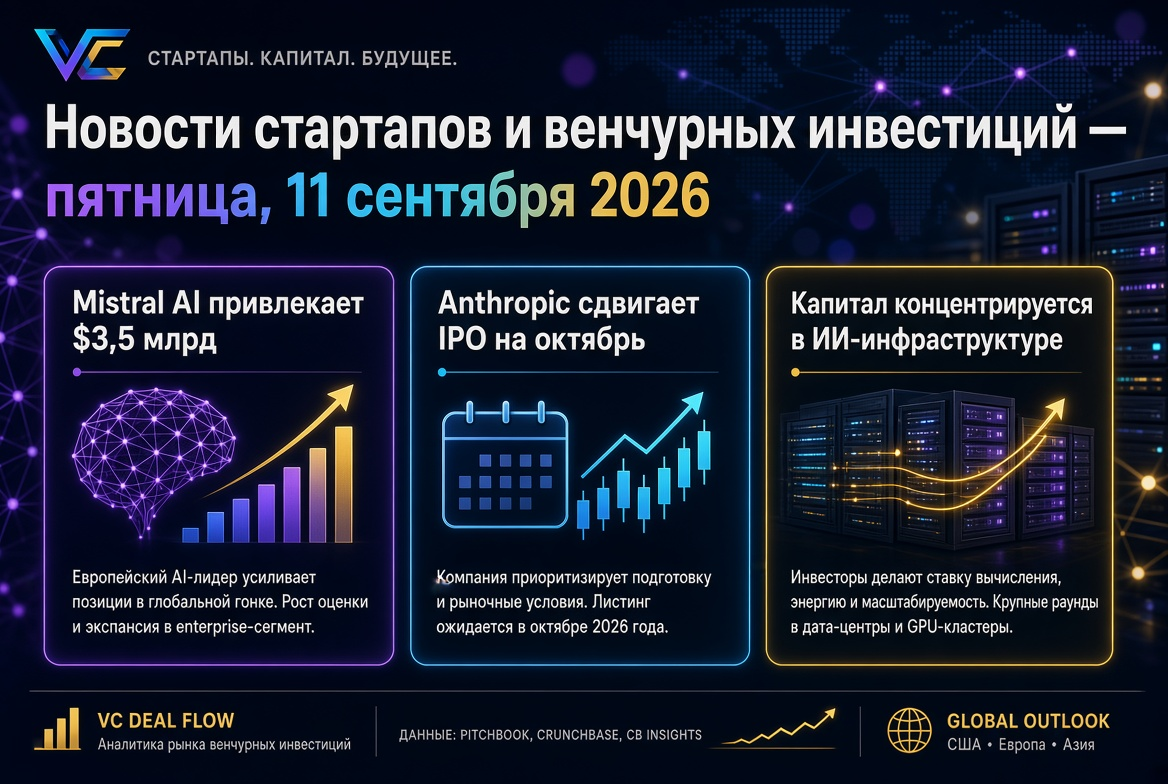
A nap kulcsfontosságú témái: IPO ablak, tőke koncentráció és a kockázati tőke fordulata a szuverén technológiák és a fizikai infrastruktúra irányába
A nap főbb eseményei: rövid összefoglaló a befektetők számára
- IPO ablak. Az Anthropic továbbra is az októberi Nasdaq bejegyzésre fókuszál titkos dokumentumbeadás után; a kibocsátás volumene körülbelül 100 milliárd dollárra tárgyalják. Az OpenAI, amely egy héttel később nyújtotta be kérelmét, 2027-re halasztja a kibocsátását.
- Az IPO piac. Az amerikai technológiai IPO-k száma 2026-ban meghaladta a 235-öt, a második negyedév pedig a befektetés volumenével rekordot döntött — körülbelül 104,8 milliárd dollár.
- Befektetési dinamika. Augusztus — 42 milliárd dollár több mint 1500 startup számára világszerte: a júliusi korrekció mellett az éves növekedés továbbra is megmarad.
- Konzentráció. Az első félév végén a globális kockázati tőke befektetések elérték az 510 milliárd dollárt, amelyből 217 milliárd dollár (43%) mindössze két vállalatra jutott.
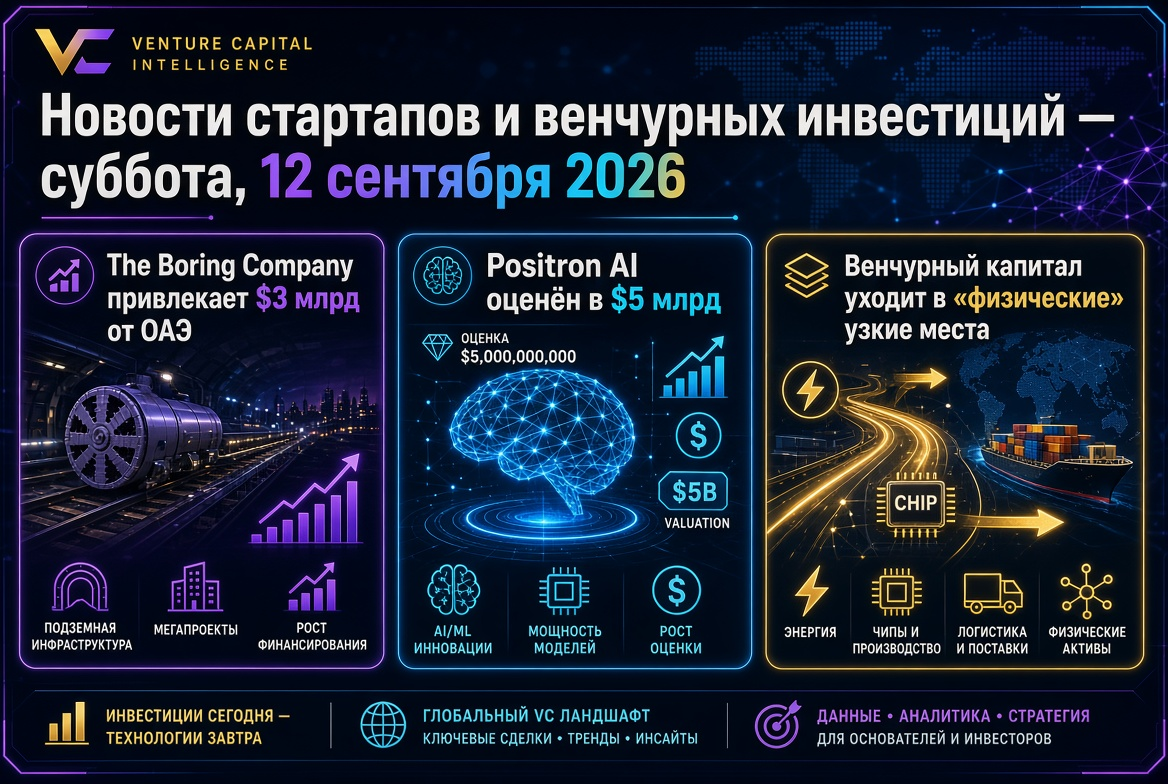
- Fókuszváltás. A hét friss ügyletei — űr, fenntartható repülőgép üzemanyag, ipari számítógépes látás, hangalapú AI a regulált iparágak számára — a kockázati tőke fordulatát mutatják a "fizikai" és szuverén eszközökhöz.
Az IPO ablak szűkül: miért fontosabb október, mint bármelyik megaraунд
A kulcsfontosságú történet az őszben nem a legújabb kör mérete, hanem a belépési ár. A SpaceX júniusi kibocsátása körülbelül 1,77 trillió dollárra értékelve a legnagyobb IPO volt a történelemben, de a subsequent árfolyamkorrekció körülbelül egyharmadát tette ki a csúcsnak, ami óvatos jelet adott a piacnak. Éppen ezért az Anthropic októberi bejegyzése referencia ponttá válik: ez határozza meg azt a szorzót, amellyel minden mesterséges intelligencia szektorban dolgozó magánvállalatot újraértékelnek.
Az alapkezelők számára ez nem pusztán imázskérdés, hanem a kifizetéseké. A szektor harmadik éve él hiányos likviditással: az LP-k lassabban kapják meg a pénzüket, mint ahogy az alapok új kötelezettségeket kérnek. A nagy technológiai IPO-k képesek lenne feloldani a kifizetéseket és elindítani egy új alapgyűjtési ciklust. Az elemzők már megjegyezték, hogy a várható események összesített értéke összehasonlítható az Egyesült Államok kockázati tőke piacának elmúlt huszonöt évnyi kilépésével.
Augusztus dinamika: korrekció anélkül, hogy a trend megfordulna
Az augusztusi statisztikák érett olvasmányt igényelnek. A júliushoz képest 25%-os csökkenés nem a piaci környezet romlásának, hanem a naptárnak és az alapvető hatásnak köszönhető: az egyes hónapokban a 2026-os év során egy-két megaraунд a teljes volumen felét formálta. Három következtetés a piac értékelésére:
- A havi volatilitás már nem mutató. A jelenlegi üzletstruktúrában a volumenek szórása néhány kibocsátó döntései által meghatározott, nem pedig ezer vállalat összesített viselkedése által.
- A tranzakciók száma stabilabb, mint a volumen. Körülbelül 1500 finanszírozott startup havonta — ez egy stabil szint, amely a korai szakaszú ügyletfolyamatot jelzi.
- Az éves dinamika továbbra is párhuzamos marad. Több mint a duplájára nőtt az augusztusi 2025-höz képest, ami megerősíti, hogy a piac terjeszkedési fázisban van, nem helyreállási fázisban.
Tőke koncentráció: két kibocsátó és megaalapok piaca
A 2026-os év strukturális jellemzője a példátlan koncentráció. A rekordnak számító 510 milliárd dollár globális kockázati tőke befektetést a fél év során elsősorban óriási ügyletek formálták, nem a körök számának növekedésével. A tőke több mint 70%-a a második negyedévben mesterséges intelligenciával foglalkozó vállalatokhoz folyt, míg tizenhat kör, amelyek átlépték az 1 milliárd dollárt, 108,6 milliárd dollárt biztosítottak — a negyedéves volumen több mint felét. Észak-Amerika 392 milliárd dollárt vonzott, fenntartva a abszolút dominanciáját.
Ezzel párhuzamosan a menedzserek oldalán konszolidáció zajlik: az 1 milliárd dolláros eszközökkel rendelkező alapok a tranzakciók értékének túlnyomó részét irányítják, míg az LP-k új kötelezettségeinek fő része néhány legnagyobb platformnál összpontosul. A közepes méretű alapok számára ez szigorú specializáció szükségességét jelenti — értelmetlen tőkét versenyeztetni a megaalapokkal, de lehetséges szaktudással versenyezni.
Szuverén technológiák és fizikai infrastruktúra: új befektetési tézis
A legszembetűnőbb változás az utóbbi napokban a kockázati tőke áramlása a fizikai rendszerek és kritikus adatok kezelésével foglalkozó vállalatok irányába. A hét eleji figyelemre méltó ügyletek:
- Űr. Az indiai Pixxel 100 millió dolláros Series C kört zárt a Temasek és Seraphim vezetésével, ezzel összesen 195 millió dollárra növelve a finanszírozást. A vállalat a hiperspektális fényképezéstől az Earth-intelligence platformra, műholdak gyártására és szuverén rendszerek fejlesztésére terjed ki az államok számára.
- Energiai átmenet. Az ausztrál Jet Zero 30 millió ausztrál dollárt vonzott a Qantas, Airbus és POSCO International részvételével fenntartható repülőgép üzemanyag finomítói projektjére, amely évi 113 millió literig terjedhet.
- Ipari AI. A svájci Jaipur Robotics 4,3 millió eurót kapott a számítógépes látás rendszerek fejlesztésére hulladékégető és cementgyárak számára, több mint 50 millió címkézett képből tanítva modelleket.
A közös nevező a stratégiai, nem csak kereskedelmi természetű kereslet. Az államok és a vállalatok igyekeznek ellenőrizni a szenzorokat, az üzemanyagot, a számításokat és az adatokat, amelyeket kritikusnak tartanak. A kockázati alapok számára ez egy hosszabb ciklussal rendelkező szegmenst nyit meg, de magasabb belépési akadályokkal is.
Vertikális AI: a védett érték a munkafolyamat felé mozdul el
A gyakorlati AI start-upok értékelése egyre kevésbé függ az alapmodellek elérhetőségétől. Az olasz Cato 6 millió eurót vonzott az állami beszerzések automatizálására, amelyek volumene körülbelül 309,7 milliárd euró, míg az indiai Navana.ai 40 millió rúpiát kapott a bankok számára a helyi telepítést igénylő hangalapú AI-ért. A befektetők logikája hasonló: a versenyelőny nem a modellből, hanem az ágazati munkafolyamatból, a szabadalmaztatott adatokból és a szabályozási megfelelőségből származik.
Mit ellenőriznek a befektetők a vertikális AI ügyleteknél
- A meglévő adatok, amelyek nem reprodukálhatók azonos modellhez való csatlakozással.
- A mélység a kliens operatív folyamataiba való integráció és a váltási költség.
- Adataik lakóhelyi követelményeknek való megfelelősége és a helyi telepítés.
- A következtetés gazdasága és annak stabilitása a számítási költségek csökkenésével szemben.
Földrajz: India, Európa és a Szilícium-völgy határain túli piacok
Az indiai startup-ökoszisztéma a 2026-os évre jellemző mintázatot mutat: a volumének növekedése, a körök számának csökkenése — a tőke koncentráltabbá és választékosabbá válik. Az új ügyletek a víz infrastruktúrájában, a gyógyszerelosztásban és a játéktechnológiákban megerősítik az igényt az alkalmazott megoldások iránt, míg a célzott egészségügyi alap zárása a tervezett volumen felett arra utal, hogy az LP-k folytatják a specializált stratégiák iránti étvágyukat.
Európa célzottan működik: kis körök erős iparági vezetőkkel és stratégiai befektetők részvételével. A vállalatok jelenléte a magvető szindikátusokban normává válik — az ipari szereplők hozzáférést biztosítanak a technológiákhoz a növekedési körök előtt.
Szerkezetált finanszírozás: a kockázati kölcsönzet visszatér a színtérre
Szeptemberben figyelemreméltó tendencia a vegyes ügyletek arányának növekedése, amelyek egyesítik a tőkét és a hitelt. Azoknak a cégeknek, akiknak kiszámítható bevételeik, készpénzáramlásaik vagy hitelaktívumaik vannak, lehetővé teszi a tőke vonzását anélkül, hogy túlzottan elvékonyodnának. A befektetők számára a rangsor csökkentését jelenti a szerkezeti konstrukció révén, és nem csak az értékelésen keresztül. A késői szakasz pénzügyi architektúrája egyre összetettebbé válik, és a alapok egyre gyakrabban igényelnek szaktudást a struktúrákban, nem csak a kiválasztásban.
Három következtetés a kockázati tőkebefektetők és alapok számára
- 2026 ősze a likviditásról szól, nem a tőke hozzáférésről. A portfólió kulcsfontosságú kockázata ma nem a kör emelésének lehetetlensége, hanem a kilépés hiánya. Az októberi kibocsátások árszabása fontosabb, mint bármely új megaraунд.
- A barbellszerkezet megmarad. A tőke a vezető óriási ügyletek és a választékos korai befektetések között oszlik meg. A legnagyobb nyomást azok a B és C szakaszú cégek szenvedik, amelyek nem rendelkeznek kiemelkedő mutatókkal.
- A narratív prémium eltűnt. A due diligence az egész tölcsérben szigorúbbá válik: a befektetők igazolt bevételeket, tiszta szellemi tulajdon struktúrát és érthető unit economics-ot követelnek már a magvető szakaszban.
Előrejelzés: szeptember, mint kalibráló pont
Szeptember végéig a piac várakozási üzemmódban fog élni. A sikeres kibocsátás, amely megtartja az árfolyamokat a debütálás után, utat nyit egy egész technológiai vállalatcsoport számára, és feloldja a kifizetéseket az LP-k számára a negyedik negyedévben. A gyenge debütálás egész magán AI eszközállomány újraértékelésére késztet, amelyeket növekedési szorzók segítségével értékelnek. A menedzserek számára a konklúzió pragmatikus: egy olyan piacon, ahol néhány kibocsátó a globális kockázati finanszírozás közel felét elnyeli, a portfólió hozama a kibocsátási diszciplínától és a választás minőségétől függ, nem pedig a tőke hozzáféréstől.