- támadások az Ormuz hídi tankerhajók ellen;
- Oroszország és az Egyesült Államok között a dízel szállításáról kialakult megállapodás;
- a „energetikai tűzszünet” összeomlása utáni olajfinomító infrastruktúrára mért csapás sorsa.
Olajpiac: Brent 104 dolláron, a „shadow fleet” ellen szankciók enyhítésének várakozása mellett
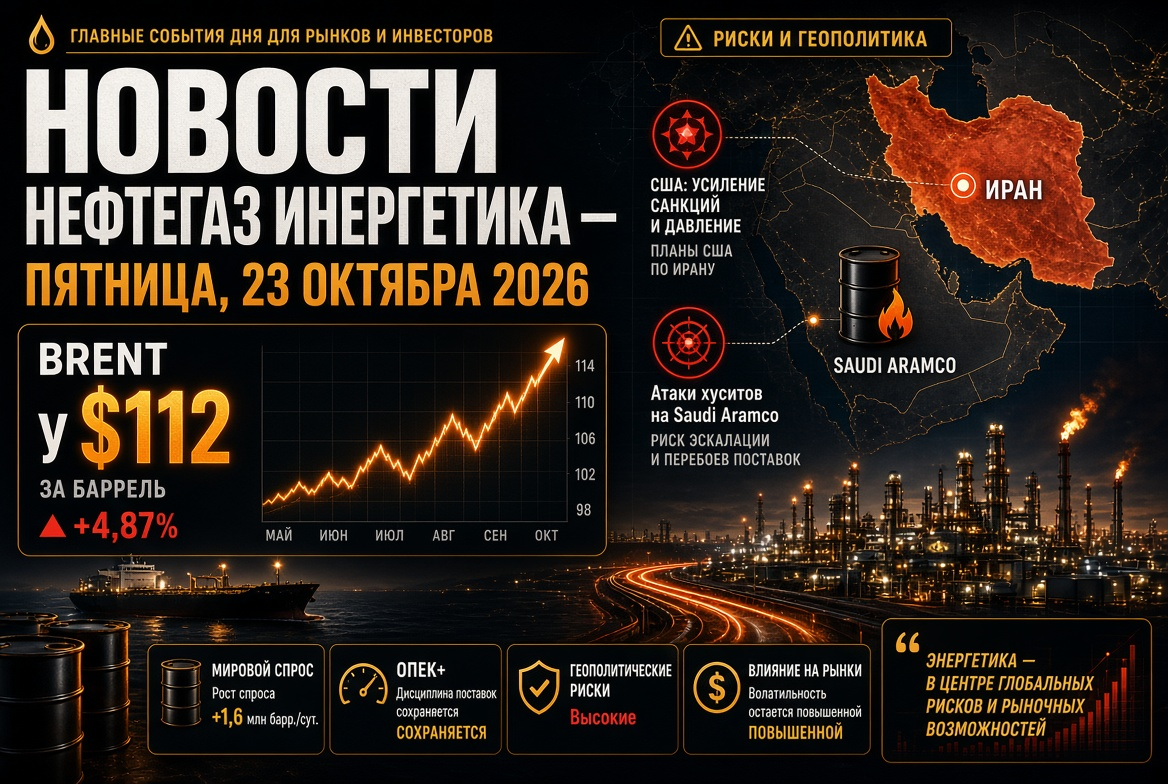
CSütörtökön az olajárak körülbelül 2%-kal csökkentek. A decemberi Brent határidős árfolyama 103,5-104 dollár közé esett a szerda esti 106,06 dollárról. A novemberi WTI körülbelül 94-95 dolláron kereskedik. Az árakra nyomást gyakorolt a hír, miszerint az Egyesült Államok adminisztrációja fontolóra veszi a „shadow fleet” hajóival szembeni szankciók enyhítését. Washington célja a rekord magas fuvardíjak csökkentése és az olaj gyorsabb kitermelésének elősegítése a Perzsa-öbölből.
A olajpiac alapvető támogatása a következőképpen megmarad:
- Az Egyesült Államok készletei csökkennek. Az Amerikai Olajintézet becslése szerint a kereskedelmi készletek október 9-i héten 11,1 millió hordóval csökkentek.
- Az árak éves viszonylatban magasak maradnak. A Brent körülbelül 70%-kal drágább, mint egy évvel ezelőtt. Az éves csúcs 120,88 dolláron volt április 30-án.
- Brent-WTI különbözet nőtt. Az eltérés meghaladja a 9 dollárt hordónként, ami a tengerészeti útvonalak kockázatait tükrözi.
Ormuz hídfő: a legveszélyesebb fázis a hajózás számára a háború kezdete óta
Október az egyik legfeszültebb hónap a tankerhajó-flotta számára a február végi iráni konfliktus kezdete óta. Ezen a héten két hajó süllyedt el, közöttük a szingapúri GFS Pride konténerhajó. A hét eleje óta legalább kilenc támadást regisztráltak a híd közelében. A támadások célpontja azok a tankerek, amelyek olajat, LNG-t és cseppfolyósított gázt szállítanak.
- Szeptemberben a közel-keleti nyersolaj exportja szinte visszaállt háború előtti szintre. Ez éjszakai tankerátkeléseknek köszönhető, amelyeket az Egyesült Államok haditengerészete kísér, a transzponderek kikapcsolásával.
- Iráni nyomás növekszik, hogy visszaszerezze az irányítást az áramlások felett. Egyes napokon a hídon való átkelés felére csökken.
- A biztosítók és a fuvarozók számára ez a rekordmagas díjak és katonai felárak megmaradását jelenti.
OPEC+: a kvóták befagyasztva, a tényleges termelés a célok alatt
Október 4-i találkozón az OPEC+ hét kulcsszereplője változatlanul hagyta a novemberi kvótákat. A csoport tagjai Szaúd-Arábia, Oroszország, Irak, Kuvait, Kazahsztán, Algéria és Omán. A célmennyiség körülbelül napi 10,5 millió hordó Szaúd-Arábiában, 9,9 millió Oroszországban és 4,4 millió Irakban.
- A szövetség tényleges termelése augusztusban körülbelül napi 25 millió hordó volt. Ez körülbelül napi 5 millió hordóval van a háború előtti szint alatt.
- Még körülbelül napi 2 millió hordó csökkentés van érvényben.
- A titkárság befejezi a maximális kapacitások auditját, amely alapján a 2027-es alapértékek kerülnek kiszámításra.
- A következő ülést november 1-re tűzték ki.
IEA Jelentés: a kőolaj és a dízel hiánya 2027-ig megmarad
A Nemzetközi Energiaügynökség októberi jelentése megerősíti, hogy a globális kőolajpiac egyensúlya hiányos.
- A globális kőolaj iránti kereslet 2026-ban napi 2,6 millió hordóval 102,4 millió hordóra csökken.
- A kínálat évente 5,8 millió hordóval csökken.
- A 2027-re vonatkozó kereslet helyreállítási előrejelzés 2,6 millióról 2 millió hordóra lett csökkentve.
- Az olajfinomítók kihasználtsága októberben szezonális minimumra, 81,3 millió hordóra csökken. Az év végére a szám körülbelül 84,6 millióra emelkedik.
A kőolaj- és üzemanyag cégek számára a legnagyobb kockázat a közepes desztillátumok. Az ügynökség becslése szerint a globális dízel export körülbelül 700 ezer hordóval csökkent naponta. A gázolaj piacán fennálló feszültség 2027-ig fennmarad.
Orosz és amerikai dízelmegállapodás: új üzemanyagáramlások
A legfontosabb téma az üzemanyagpiacon az Egyesült Államok és Oroszország elnökeinek október 9-én kötött megállapodása orosz dízel szállításáról az amerikai és a globális piacokra. Az Egyesült Államok Pénzügyminisztériuma ideiglenes engedélyt adott ki az orosz dízel kereskedelemre 2027. április 7-ig.
- Mennyiségek: 300 ezer tonna októberben, 500 ezer tonna novemberben, 1 millió tonna decemberben. A jövőben akár 3 millió tonnára is lehetőség van havonta.
- Szabályozás Oroszországban: a dízelexportra vonatkozó korlátozások idő előtt feloldásra kerülnek. A benzin exportjára vonatkozó tilalom 2027. január 31-ig érvényben marad. A kormány a CNG export korlátozására vonatkozóan is tárgyalásokat folytat.
- Szállítási mechanizmus: Alexander Novak elmondása szerint a két ország energetikai minisztériuma tárgyal a szerződésről és arról az eszközről, amely figyelembe veszi a legnagyobb orosz olajvállalatok ellen irányuló szankciókat.
- A piac reakciója: Az Egyesült Államokban a dízel határidős árak körülbelül 5%-kal csökkentek. Európában a hatás rövid ideig tartott, mivel a mennyiségek nem hasonlíthatók a Perzsa-öbölben tapasztalt hiányhoz.
Finomítók és az „energetikai tűzszünet”: a szünet véget ért
Az október 11-én bejelentett „energetikai tűzszünet” Oroszország és Ukrajna között gyakorlatilag meghiúsult. Kijev három napra felfüggesztette az orosz finomítók ellen irányuló csapásokat. Ezt követően Ukrajna Oroszországot vádolta meg a saját energiarendszere ellen indított tömeges támadással, és bejelentette, hogy folytatja a csapásokat. Csak szeptemberben 12 nagy orosz olajfinomítót értek támadások. A leállított vagy csökkentett kapacitás körülbelül a orosz feldolgozás egynegyedét teszi ki. Az üzemanyagok exportőrei számára ez kulcsfontosságú kockázat: a dízel üzlet mennyisége közvetlenül függ a finomítók állapotától.
Gáz és LNG: Európa télen készletek hiányával szembesül
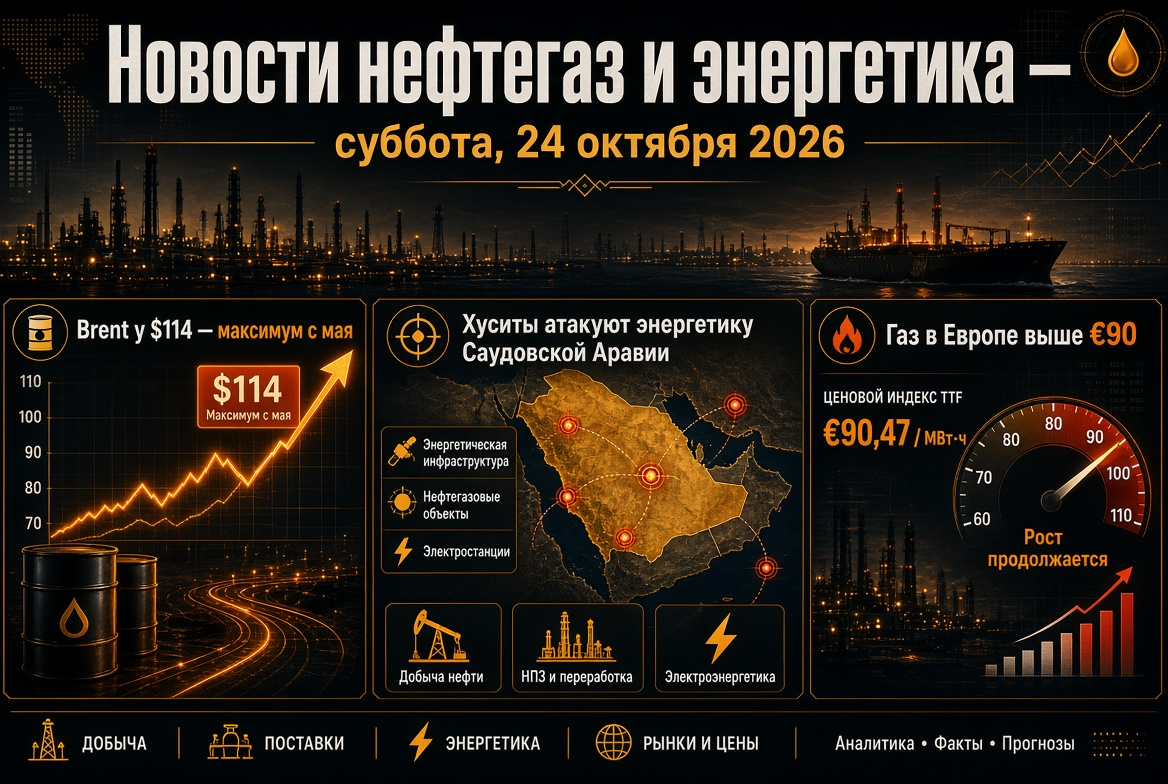
Európában a gázpiac továbbra is nyomás alatt áll. A TTF határidős árak körülbelül 85-87 euró/MWh-on kereskednek, ami a 2022. december óta legmagasabb szint, és majdnem háromszorosa az egy évvel ezelőtti árnak.
- A mélygarázsok az EU-ban körülbelül 73-74%-os töltöttséggel bírnak, 5 éves norma körülbelül 89%.
- Brüsszel enyhítette a tárolási töltöttség 90%-os célját 80%-ra.
- A katari LNG szállítmányok gyakorlatilag hiányoznak Európába. Az ázsiai JKM mutató meghaladja a 25 dollárt/MMBtu, így Európa minden egyes rakománnyal versenyez Ázsiával.
- Néhány elemző várja a korrekciót. A Citi alapelőrejelzése a IV. negyedévre 56 euró/MWh.
Szén, elektromosenergia és megújuló energiaforrások: az energetikai biztonság két pólusa
A drága LNG visszahozza a szenet Ázsia energiamérlegébe. A Newcastle energetikai szén ára körülbelül 150 dollár tonnánként. Október elején 152,20 dollárra emelkedett, ami a 2024. október óta legmagasabb ár, és körülbelül 45%-kal nőtt éves szinten.
Párhuzamosan felgyorsul a megújuló energia növekedése:
- Ausztráliában a tetőre telepített napenergia állomások október 11-én 17,5 GW-os rekordgenerálást állítottak be, a napenergia részesedése a fogyasztásban elérte a 72%-ot;
- Az Ausztráliában 2026-ra leadott megújuló energia projektek volumene már meghaladja az 5 GW-ot, ami éves rekord;
- Európában az energiacégek kombinálják a napenergia-gyártást akkumulátorokkal, hogy csökkentsék a gázra való függőséget a csúcsidőkben;
- Október 29-én az IEA bemutatja a Renewables 2026 jelentést, frissített teljesítmény-előrejelzéseivel.
Mik a legfontosabb tényezők az energiaágazat befektetői számára október 16-án
- Ormuz-híd. Új incidenstörek rendkívül gyorsan visszahozhatja a Brent-et 107-110 dollárra hordónként.
- Szankciók a „shadow fleet” ellen. Az Egyesült Államok hivatalos döntése csökkentheti a fuvarokat és nyomást gyakorolhat az olajárakra.
- Orosz dízel első szállítmányai. Az indikátorok a crack spreadek és a finomítási árrések számára.
- Céges menetrend. A Gazprom Neft október 16-án 8,3%-os kamatozású jüan kötvényeket bocsát ki. A Sovcomflot részvényei reagálnak a szankciók enyhítésére utaló jelzésekre.
- Politikai naptár. Az Egyesült Államokban a félidős kongresszusi választásokig, november 3-ig Washington az üzemanyagárak csökkentésére törekszik.
A hét végkimenetele: a világ piaca kőolaj, gáz és üzemanyagok terén eladó oldalon áll. A geopolitikai prémium, a dízelhiány és az alacsony gázkészletek Európában támogatják az árakat. A szankciók enyhítése és az új logisztikai rendszerek csak részben mérséklik a feszültséget. Az energiaágazat szereplői számára a kulcsszó a rugalmas kockázatkezelés marad.