Olajpiac: heti növekedés a kockázati prémium fenntartásával
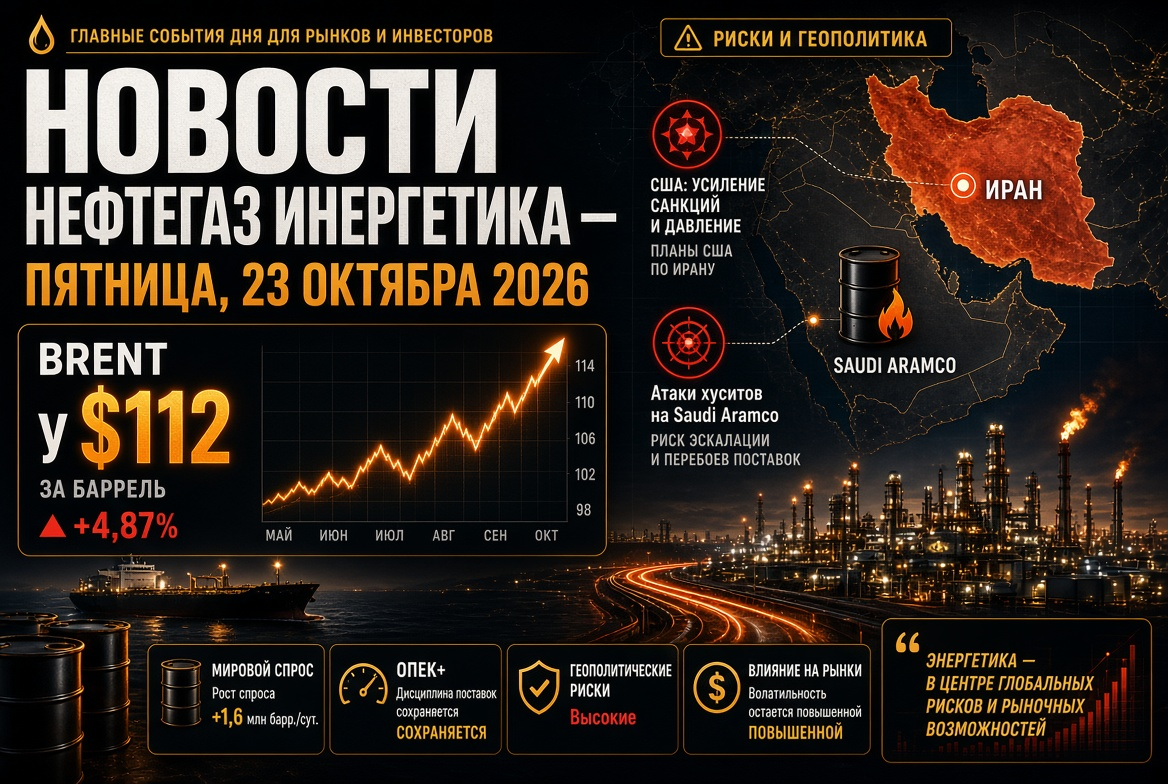
Pénteken az olajárak mérsékelten csökkentek, ám a hét a piac számára kedvezően zárul. A decemberi Brent határidős jegyzés 105–105,5 USD között mozgott, míg a WTI körülbelül 97 USD.
- Heti dinamika: A Brent kevesebb mint 1%-kal emelkedett, a WTI körülbelül 6%-kal.
- USA készletek: A kereskedelmi olajkészletek október 9-én eltelt héten 8,5 millió hordóval csökkentek az előrejelzett enyhe emelkedés helyett. Ez a legnagyobb csökkenés a háború kezdete óta.
- Hurrikán faktor: A Mexikói-öbölben a termelés egy része ideiglenesen leállt, ami támogatta az amerikai olajfajta árait.
- Brent–WTI spread: Körülbelül 8 USD/hordóra szűkült a korábbi 9 USD fölötti csúcs után.
A Brent továbbra is körülbelül 70%-kal drágább, mint egy évvel ezelőtt. Az elemzők megjegyzik: a piac jelentős geopolitikai prémiumot tart fenn, amelynek teljes eltávolításához megállapodás szükséges az Egyesült Államok és Irán között.
Hormuz-öböl: az olajáramlatok helyreállnak, de bizonytalanul
A Hormuz-öböl helyzete továbbra is a legfontosabb tényező az olaj, a cseppfolyósított földgáz (LNG) és az olajtermékek árképzésében.
- Áramlások. Október 13-át megelőző héten az öböl átlagosan körülbelül 11,6 millió hordó olajat szállított naponta — ez körülbelül 68%-a a háború előtti 17,15 millió hordónak.
- Hajózás. A héten a hajózási átkelések száma 131-re csökkent. Sok konténeres szolgáltató megkerüli az öblöt.
- Balesetek. A GFS Pride konténerhajó elsüllyedése után újabb tűzesetekről kaptak híreket egy tankhajón az Ománi-öbölben.
- Ellentmondásos jelek. Teherán a szoros lezárásáról számol be, míg az amerikai hadsereg azt állítja, hogy naponta több mint 19 millió hordó olaj halad át az öbölön konvoj kíséretében.
A magas árak a kereskedelmi járatok gazdasági életképességét biztosítják még a katonai kockázatok mellett is: az ázsiai vásárlók kereslete arra ösztönzi a hajótulajdonosokat, hogy folytassák a szállítást.
IEA és G7: második nagy tartalék kibocsátás az évben
Az IEA döntést hozott, hogy a márciusi megállapodás keretében 100 millió hordó olajat irányít a piacra, beleértve több mint 20 millió hordó gázolajat. Ez a G7 országok október 2-i megállapodásának folytatása a tartalékok négy hónapon belüli kibocsátásáról, elsődleges prioritással a gázolaj 20 napon belüli szállítása irányába.
- A gázolaj feldolgozási árrése Európában a bejelentést követően közel 2%-kal csökkent.
- Elemzők egy része úgy véli, hogy a tartalékok csak részben enyhítik a közepes desztillátumok piacának feszültségét.
- Az Egyesült Államok mérlegeli a szankciók enyhítését a „árnyékhajózási flottára”, hogy csökkentse a rekordmagas frekvenzdíjakat.
Fűtőolaj — új szűk szegmens
A gázolaj mellett a hajózási üzemanyag hiánya is fokozódik. A Vitol becslése szerint a Közel-Keleti konfliktus körülbelül havi 800 ezer hordó fűtőolajat csökkentett a Perzsa-öbölből, míg az orosz finomítókra mért csapások további havi 1 millió tonnát jelentettek. A bunkeroló cégek és a hajózás esetében ez a magas üzemanyagárak fennmaradását jelenti.
OPEC+: kvóták szüneteltetése, termelés az előírt szint alatt
A hét kulcsfontosságú OPEC+ tagja — Szaúd-Arábia, Oroszország, Irak, Kuvait, Kazahsztán, Algéria és Omán — a novemberi kvótákat változatlanul hagyta.
- Célzott szintek: körülbelül 10,5 millió hordó naponta Szaúd-Arábiának, 9,9 millió Oroszországnak, 4,4 millió Iraknak.
- Az alliance tényleges termelése augusztusban körülbelül 25 millió hordó naponta volt — ez körülbelül 5 millióval kevesebb, mint a háború előtti szint.
- Mintegy 2 millió hordó naponta tartós csökkentés marad érvényben.
- A termelési kapacitások auditálása meghatározza az alapvető termelési szinteket 2027-re.
A szövetség következő ülése november 1-jére várható. Az OPEC+ fizikai piacra gyakorolt hatása egyelőre korlátozott: a logisztika a Perzsa-öbölben játszik döntő szerepet.
Gáz és LNG: Európa hiánnyal néz szembe a tél előtt
A európai gázpiac továbbra is a világ egyik legfeszültebb szegmense.
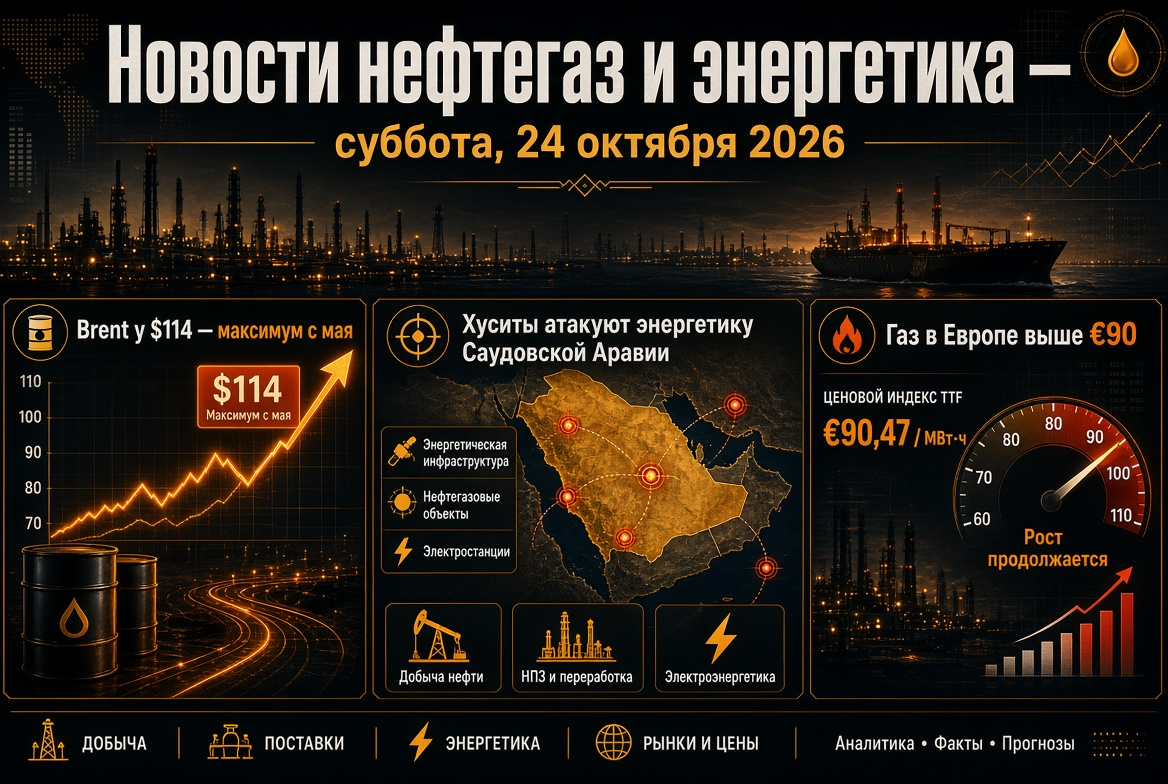
- Árak: A TTF határidős ügyletek körülbelül 86 EUR/MWh körül forognak, ami körülbelül 2,6-szorosa az egy évvel ezelőtti szintnek.
- Tárolók: Az EU földalatti gázkészletei körülbelül 74%-os telítettségen állnak, míg az ötéves norma körülbelül 89%. Brüsszel csökkentette a célértéket 90%-ról 80%-ra.
- Ázsia: Az JKM index körülbelül 26 USD/MMBtu-n áll, Európa és Ázsia versenyez minden egyes LNG szállítmányért.
A Orosz Energiapolitikai Hét keretében felmerült az a megállapítás, hogy a gáz „aranykora” elérkezik: többé nem csupán átmeneti üzemanyagként kezelik. Külön emelendő ki a SOCAR bejelentése, miszerint szándékában áll gázt vásárolni a Gazpromtól — ez a regionális gázáramlatok átszervezésének jele.
Szén: a drága LNG visszahozza a keresletet Ázsiába
A Newcastle energetikai szén ára körülbelül 150 USD tonnánként. Az október havi csúcs — 152,20 USD — a legmagasabb szint az 2024 október óta, az éves növekedés meghaladja a 40%-ot.
- A kiváló minőségű energetikai szén körülbelül 20 USD/MMBtu-val olcsóbb, mint az LNG a legfontosabb ázsiai piacokon.
- Kína, Japán és Dél-Korea együttes szénimporja a IV. negyedévben körülbelül 20 millió tonnával növekedhet.
- Oroszországban az ágazat becslése szerint a széntermelők vesztesége 2027-re körülbelül 200 milliárd rubelre csökkenhet.
Villamosenergia és MEI: a megbízhatóságra helyezve a hangsúlyt
Az energia válság felgyorsítja a befektetéseket a megújuló energiába és a tartalék generációba.
- Európában az energiacégek napenergia telepeket kombinálnak tárolókkal, csökkentve a gáz iránti függőséget a csúcsidőszakokban.
- Oroszországban a Gazprom energiatársaság új állomások terveit készíti elő Moszkvában, akár 480 MW teljesítménnyel, míg a decentralizált generációt szükséges intézkedésként vitatják.
- Október 29-én az IEA bemutatja a Renewables 2026 című jelentését, frissített előrejelzésekkel a megújuló energiák kapacitásának bevezetésére.
Oroszország: az olajtermékek piaca, finomítók és termelés
Az orosz belföldi üzemanyagpiac a korlátozások és az Egyesült Államokkal kötött gázolaj megállapodás fényében rövid távú stabilizációt mutat.
- Kiskereskedelem: Az átlagos benzinár 78,68 rubel literenként, a gázolajé 86,67 rubel. Az év eleje óta a benzin ára 21,4%-kal, míg a gázolaj ára 13,5%-kal emelkedett.
- Export: A benzin kivitelére vonatkozó tilalom 2027. január 31-ig tart, a gázolaj exportjára vonatkozó korlátozások pedig előrehozottan megszűntek.
- Gázolaj-megállapodás: A szállítások az Egyesült Államokba és a globális piacra: 300 ezer tonna októberben, 500 ezer tonna novemberben, 1 millió tonna decemberben.
- Termelés: A Lájavozskoe mező az Északi-Kaukázusi Autonóm Területen üzembe helyezés alatt áll. Az Orosz Energiaügyi Minisztérium és a Pénzügyminisztérium finomítja az adókedvezmények ösztönzését a nehezen kitermelhető készletekhez.
A legnagyobb kockázat az olajfinomító szektor számára a finomítók állapota, a „energetikai tűzszünet” leállítása után: az üzemek kihasználtsága közvetlenül befolyásolja az olajtermékek exportmennyiségét.
Fontos információk az energiaipar befektetőinek a következő héten
- Hormuz-öböl: Az olajáramlatok növekedése csökkentheti a kockázati prémiumot, újabb támadások esetén a Brent ismét 110 USD-ra emelkedhet.
- IEA tartalékok: A piacra érkező gázolaj mértéke meghatározza a krakk-spreadek és a finomítói árrések dinamikáját.
- Szankciók a „árnyékhajózási flottára”: Az Egyesült Államok hivatalos döntése csökkentheti a frekvenzdíjakat.
- EIA adatok az olajkészletekről az Egyesült Államokban október 21-én.
- Orosz Központi Bank ülés október 23-án: az infláció 7,2%-ra nőtt, ami fontos a kőolaj- és gázvállalatok részvényeinek értékeléséhez.
- Politikai naptár: OPEC+ ülése november 1-jén és az Egyesült Államok középválasztásai november 3-án.
A hét összegzése: a globális olaj, gáz, szén és olajtermék piac struktúrájában továbbra is hiányos. A stratégiai tartalékok kibocsátása és az új logisztikai megoldások mérséklik az árrobbanásokat, de nem szüntetik meg a feszültség fő okát — a Perzsa-öbölből érkező ellátások instabilitását. Az energiaipari piaci szereplők számára a kockázati árfolyamok fedezése, a szállítások diverzifikálása és a feldolgozási árrés ellenőrzése marad a prioritás.