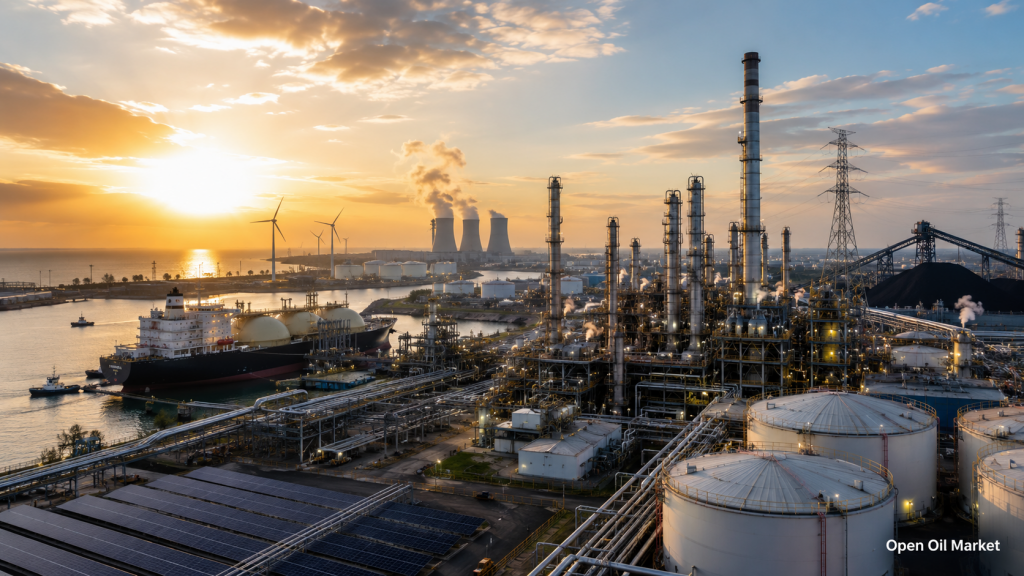
A globális energiaszektor 2026. július 6-án: finomító, LNG terminál, olajraktárak, megújuló energiaforrások, szén és elektromos hálózatok
A globális energiaszektor 2026. július 6-án új kockázati egyensúllyal lép be. A nap fő témája az OPEC+ kulcsfontosságú országainak döntése, hogy augusztusban napi 188 ezer hordóval növelik az olajkitermelést. Ez a jelzés a befektetők, olajvállalatok, kereskedők, finomítók és az energiaszektor piacának résztvevői számára: a piac fokozatosan eltávolodik az éles geopolitikai prémiumtól, de még nem tér vissza a teljes normalizációhoz.
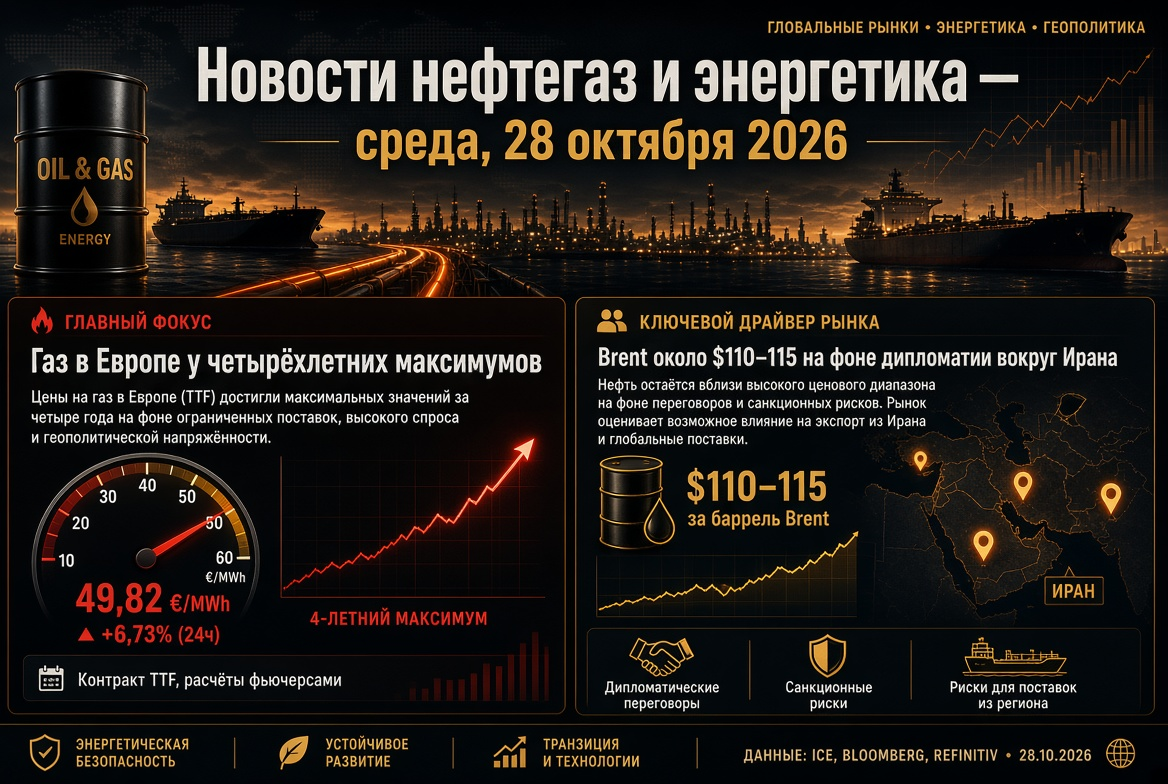
A Brent olaj ára stabilan a 70–72 dolláros tartományban mozog, az európai gázpiac továbbra is érzékeny a LNG szállításokra, a gázolaj és a repülőgép-üzemanyag továbbra is magas haszonkulccsal rendelkezik, míg az elektromos energia egyre inkább a gáz, a megújuló energiaforrások, a szén és a hálózati infrastruktúra kombinációjától függ. Az alapanyag és az energia szektorban új befektetési logika alakul ki: a piacon egyre több alapanyag érhető el, de a megbízható feldolgozás, logisztika és a végfelhasználókhoz való hozzáférés egyre drágábbá válik.
OPEC+: a csap megnyílik: az olaj növekvő kínálati jelzéseket kap
A legfontosabb hír az olajpiac számára az OPEC+ hét országának — Szaúd-Arábiának, Oroszországnak, Iraknak, Kuvaitnak, Kazahsztánnak, Algériának és Ománnak — döntése, hogy augusztustól napi 188 ezer hordóval növelik az olajkitermelést. Ez a stratégia a szabadon választott kitermelési korlátozások fokozatos visszaállítását jelentette, amelyek az előző időszakban tapasztalt gyenge kereslet és magas volatilitás után léptek életbe.
Az olajpiacon ez több következményt jelent:
- az olajkínálat gyorsabban növekszik, mint amit a legóvatosabb piaci szereplők vártak;
- a geopolitikai prémium a Brent és WTI árazásában csökken;
- a Perzsa-öbölbeli olajvállalatok igyekeznek helyreállítani az exportáramlásokat a megszakítások után;
- befektetők kezdenek átértékelni a 2026 második felére vonatkozó olajhiány forgatókönyvét.
Azonban a kvóták formális növelése nem mindig jelenti a tényleges kitermelés arányos növekedését. Az OPEC+ egyes országai már infrastruktúra-, logisztikai- és belső keresleti korlátokkal szembesültek. Ezért a piac nemcsak a bejelentett kvótákra, hanem a tényleges exportmennyiségekre, a kikötők terheltségére, a tankhajók mozgására és a kereskedelmi olajkészletek dinamikájára is figyelni fog.
Brent és WTI: az olajpiac elveszíti a katonai prémiumot, de nem kap tartós többletet
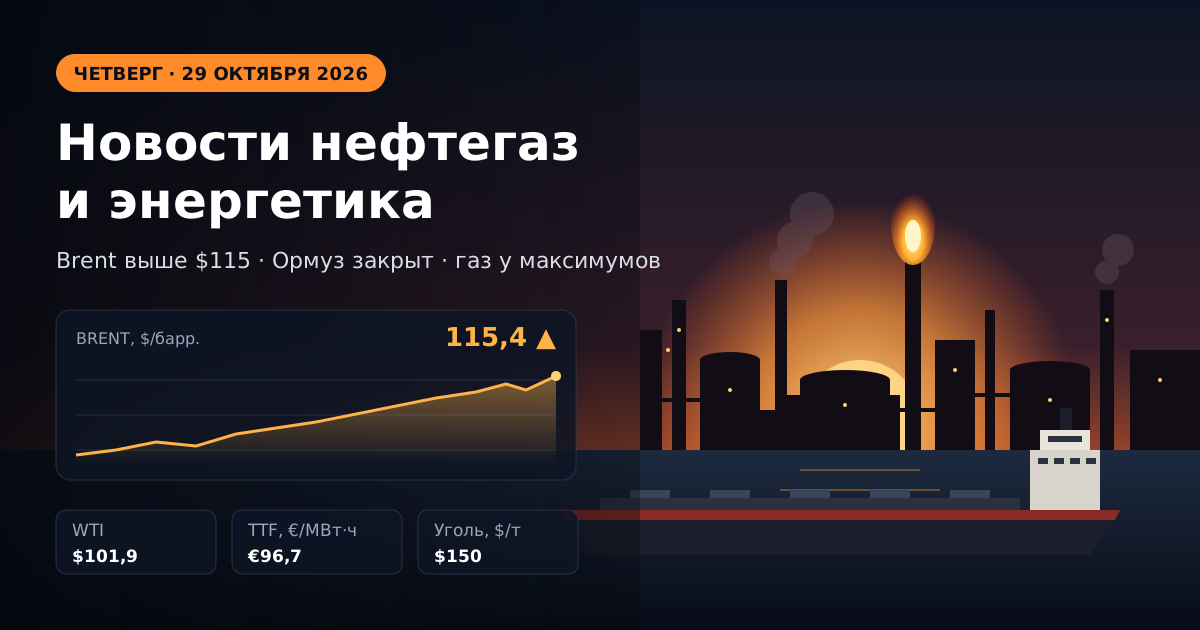
Az olajárak július elején nyugodtabbnak tűnnek, mint a Közel-Kelet feszültségei idején. A Hormuzi-szoroson keresztüli hajózási forgalom fokozatos helyreállítása csökkentette az alapanyag tényleges hiányával kapcsolatos félelmeket. A Brent esetében a 70–72 dolláros tartomány fontos egyensúlyi zónává válik a kínálat növekedésének várakozásai és a még mindig korlátozott készletek között.
Az olajárakra egyszerre három eltérő hatás gyakorol:
- A kínálat növekedése. Az OPEC+ visszaállítja a kitermelés egy részét, míg a szövetségen kívüli termelők is magas haszonkulccsal növelik az exportot.
- Gyengébb kereslet. Kína és néhány ázsiai gazdaság óvatosabb alapanyag-fogyasztást mutat, különösen az ipari szektorban.
- Megmaradó logisztikai kockázatok. Még a Perzsa-öböl feszültségeinek csökkentése után is a biztosítási díjak, a hajózásra vonatkozó költségek és a tankhajók útvonalainak bizonytalansága magasabbak a szokásos szinten.
Az olaj- és gázipari befektetők számára ez azt jelenti, hogy a piac már nem kizárólag geopolitikai kockázatért kereskedik. A fókusz visszatér a klasszikus paraméterekhez: kitermelés, készletek, a finomított termékek iránti kereslet, a finomítók kihasználtsága és a legnagyobb importálók politikája.
Gáz és LNG: Európa a globális molekulák versenyétől függ
A gázpiac továbbra is a világ energetikai szektorának egyik legérzékenyebb szegmense. Az európai TTF gázárak július elejére a válság előtti kényelmes szint felett maradtak, tükrözve a régió LNG iránti függését és az ázsiai versenyt. Még ha a jelenlegi helyzet stabilabbnak tűnik is, mint az energetikai válság csúcsidőszakai, Európa strukturális sebezhetősége nem szűnt meg.
A 2026-os gázpiac fő jellemzője a régiók magas kölcsönhatása. Bármilyen zavar a katari, amerikai, ausztráliai vagy nigériai LNG szállításokban gyorsan megjelenhet az árakban Európában, Ázsiában és Latin-Amerikában. Az energetikai vállalatok és az ipari fogyasztók számára ez növeli a hosszú távú szerződések, a rugalmas logisztika és a beszállítók diverzifikációjának jelentőségét.
A következő hetek legfontosabb tényezői a gázpiacon:
- gáz tárolásának üteme az európai földalatti tárolókban;
- az Egyesült Államokból és Katarról érkező LNG mennyisége;
- nyári kereslet az elektromos energia iránt a hőség miatt Európában és Ázsiában;
- verseny az ipari fogyasztók és az elektromos energiaipar között;
- gázinfrastruktúra és a regázifikáló terminálok állapota.
A finomítók és az olajtermékek: a gázolaj a TÉK piacának fő kockázata
Míg a nyersolaj piacon a nyomás fokozatosan a kínálati oldal felé tolódik, az olajtermékek piaca továbbra is jelentősen feszített. A világ minden táján található finomítók instabil kihasználtsági körülmények között működnek, korlátozott hozzáféréssel bizonyos nyersanyagfajtákhoz és magas haszonkulccsal a közepes desztillátumok esetében. A gázolaj, a repülőgép-üzemanyag és a hajózási üzemanyag stratégiailag fontos termékek maradnak a logisztika, az ipar, a mezőgazdaság és a védelmi láncok számára.
Különösen fontos, hogy a nyersolaj feldolgozásának csökkentése egyes régiókban felerősíti a nyersanyag árának és a végső üzemanyag árának közötti egyensúlyhiányt. A finnolító üzemek számára ez lehetőségeket teremt, de egyben növeli a működési kockázatokat is: a karbantartási kampányok, balesetek, szankciók és bizonyos alkatrészek hiánya gyorsan helyi hiányhoz vezethet.
A tüzelőanyag-vállalatok és kereskedők számára a legfontosabb figyelembe veendő irányok:
- a gázolajkészletek ellenőrzése az őszi-téli időszak előtt;
- az olajtermékekre vonatkozó exportkorlátozások nyomon követése;
- gázolaj, benzin és repülőgép-üzemanyag haszonkulcsának értékelése;
- az olajtermékek szállításának diverzifikálása Európa, a Közel-Kelet, Ázsia és Latin-Amerika között.
Elektromos energia: a kereslet gyorsabban növekszik, mint az infrastruktúra
A globális elektromos energiaipar 2026 második félévébe lép, miközben a kereslet gyors ütemben növekszik. Az adatközpontok, a mesterséges intelligencia, a közlekedés elektrifikálása, az ipari termelés és a légkondicionálás a forró időszakban megnövelik az energia hálózatokra nehezedő terhelést. Ezzel párhuzamosan a termelés gyorsabban fejlődik, mint a hálózatok, tárolók és egyensúlyozó kapacitások.
Az energetikai szektor számára ez egy paradox helyzetet teremt: a megújuló energiaforrások (VÍÉ) olcsóbbá és nagyobb mértékben elérhetővé válnak, de a rendszer megbízhatósága egyre inkább a gáz, a szén, a vízenergia, nukleáris energia és a hálózati tartalékok függvénye. Azok az országok, amelyek fejlett infrastruktúrával rendelkeznek, nyernek a nap- és szélerőművek arányának növekedéséből, míg azok a régiók, ahol hiányzik a megfelelő hálózati háttér, szembesülnek az új kapacitások bekapcsolásának korlátozásaival.
Az elektromos energia iránti befektetők számára fontos, hogy ne csak a telepített kapacitást, hanem az elektromos rendszerek minőségét is értékeljék: hozzáférés a hálózatokhoz, tartalékolás, tárolók, díjszabás és az ipar megfelelő kereslete.
VÍÉ: az energiaátmenet felgyorsul, de hálózati és engedélyezési korlátozásokba ütközik
A megújuló energia szektora továbbra is a globális befektetések egyik kulcsfontosságú irányvonala. Nagy infrastrukturális alapok, ipari csoportok és technológiai vállalatok folytatják a befektetéseket a nap- és szélerőművekbe, energiatároló rendszerekbe és vállalati energiaplatformokba. Különösen gyorsan növekszik a kereslet az adatközpontoktól, a félvezetőgyártóktól és azoktól a vállalatoktól, amelyek hosszú távú állandó árat szeretnének rögzíteni az elektromos áramra.
Ha azonban a megújuló energiaforrások nemcsak a befektetési lehetőségekkel, hanem a következő korlátozásokkal is szembesülnek:
- hosszas engedélyezési folyamatok;
- hálózati csatlakozások hiánya;
- egyes régiókban a berendezések és építkezések növekvő költségei;
- szükséges beruházások az energiatárolókba;
- politikai bizonytalanság a támogatások és adókedvezmények körül.
Befektetők számára ez azt jelenti, hogy a legvonzóbb lehetőségek nem csupán nap- vagy szélerőművek projektek, hanem komplex platformok: termelés plusz hálózat, tárolók, hosszú távú vállalati szerződés és egyértelmű szabályozási háttér.
Szén: az energiaellátás biztonsága megtartja a keresletet Ázsiában
Annak ellenére, hogy a megújuló energiaforrások és a klímaváltozással kapcsolatos témák előtérbe kerültek, a szén továbbra is fontos része a globális energiaszektornak. Ázsiában a keresletet Kína, India, Indonézia, Vietnam és más fejlődő piacok tartják fenn, ahol az elektromos energia szükséges az ipar számára, az urbanizációval és a népesség növekedésével. Ezeknek az országoknak a szénalapú termelés a biztonsági energiaellátás eszköze marad, különösen a csúcsidőszakokban.
Az energiaszén árjegyzése július elején jelentősen a 2022-es válság magas szintje alatt marad, de meghaladja azokat a szinteket, amelyeket a fogyasztók számára teljesen kényelmesnek lehetne nevezni. Ez a tartós keresletet tükrözi Ázsia részéről és a beszállítók óvatosságát az elmúlt néhány év magas volatilitása után.
A befektetők számára a szénpiac bonyolult: egyrészt áramot termel és keresett az energetikai rendszerekben; másrészt szabályozási, környezeti és reputációs kockázatokat jelent. Ezért a piac fokozatosan két szegmensre oszlik: a rövid távú kereskedelem és a biztonsági energiaellátás érdekében történő bányászat, valamint a hosszú távú szénfüggőségek csökkentése olyan országokban, ahol szigorú klímapolitikát folytatnak.
A nyersanyagok piacai és a szállítási földrajz: a világ az energia útvonalait átformálja
A globális energiaszektor egyre inkább nemcsak a kitermeléstől, hanem a szállítási útvonalaktól is függ. A Hormuzi-szoros körüli feszültségek után az olaj- és gázimportőrök fokozzák a diverzifikációt. Japán, Dél-Korea, India és európai fogyasztók igyekeznek csökkenteni a függőséget egyetlen régiótól, egyetlen útvonaltól és egyetlen nyersanyagfajtától.
A gyakorlatban ez az alábbiak értékének növekedését jelenti:
- amerikai olaj és LNG;
- atlanti szállítások Európába és Ázsiába;
- rugalmas tanker útvonalak;
- tengeri szállítások biztosítása;
- tartalék olajtermék beszállítók;
- beruházások kikötőkbe, terminálokba és tárolókba.
Az olaj- és gázipari vállalatok számára ez egy új versenykörnyezetet teremt: nemcsak az nyer, aki olcsóbban termel, hanem az is, aki garantáltan el tudja juttatni az olajat, gázt, LNG-t, szenet vagy olajtermékeket a végső vásárlóhoz.
Mire figyeljenek a befektetők és az energiaszektor piacának szereplői
2026. július 6. azt mutatja, hogy a globális energiap piac a pánikhelyzetről a pragmatikusabb egyensúlyi értékelés felé mozdul el. De ez nem jelenti a TÉK jelentőségének csökkenését a befektetők számára. Éppen ellenkezőleg, az olaj, a gáz, az elektromos energia, a megújuló energiaforrások, a szén, az olajtermékek és a finomítók egyre inkább egymásra épülnek.
A következő napokban a befektetőknek öt kulcsindikátorra érdemes figyelniük:
- Az OPEC+ tényleges kitermelése. Fontos nemcsak a kvóták, hanem a tényleges exportmennyiségek is.
- A Brent és WTI árak. A Brent 70 dollár körüli tartós megőrzése megmutatja, mennyire hisz a piac a kínálat helyreállításában.
- Gázolaj marzsok és a finomítók kihasználtsága. Kizárólag az olajtermékek lehetnek a volatilitás fő forrásai.
- Európai gáz és LNG. A tárolók feltöltésének ütemezése meghatározza a régió tél előtti stabilitását.
- Elektromos energia és megújuló energiaforrások. Az adatközpontok és az ipar által támasztott kereslet növelni fogja a befektetéseket a termelésbe, a hálózatokba és a tárolókba.
A fő következtetés a globális energiaszektor számára: az olajpiac fokozatosan stabilizálódik, de az energiarendszer egésze továbbra is törékeny. A befektetők, olajvállalatok, tüzelőanyag-kereskedők, finomítók és az elektromos energia termelői számára 2026 az az év, amikor a profitot nemcsak a hordó ára határozza meg, hanem a logisztika minősége, a feldolgozáshoz való hozzáférés, a készletek kezelése és a globális energiaáramlatok új földrajza mellett való működési képesség is.