Fő események a napban: kulcsfontosságú események az energiaiparban
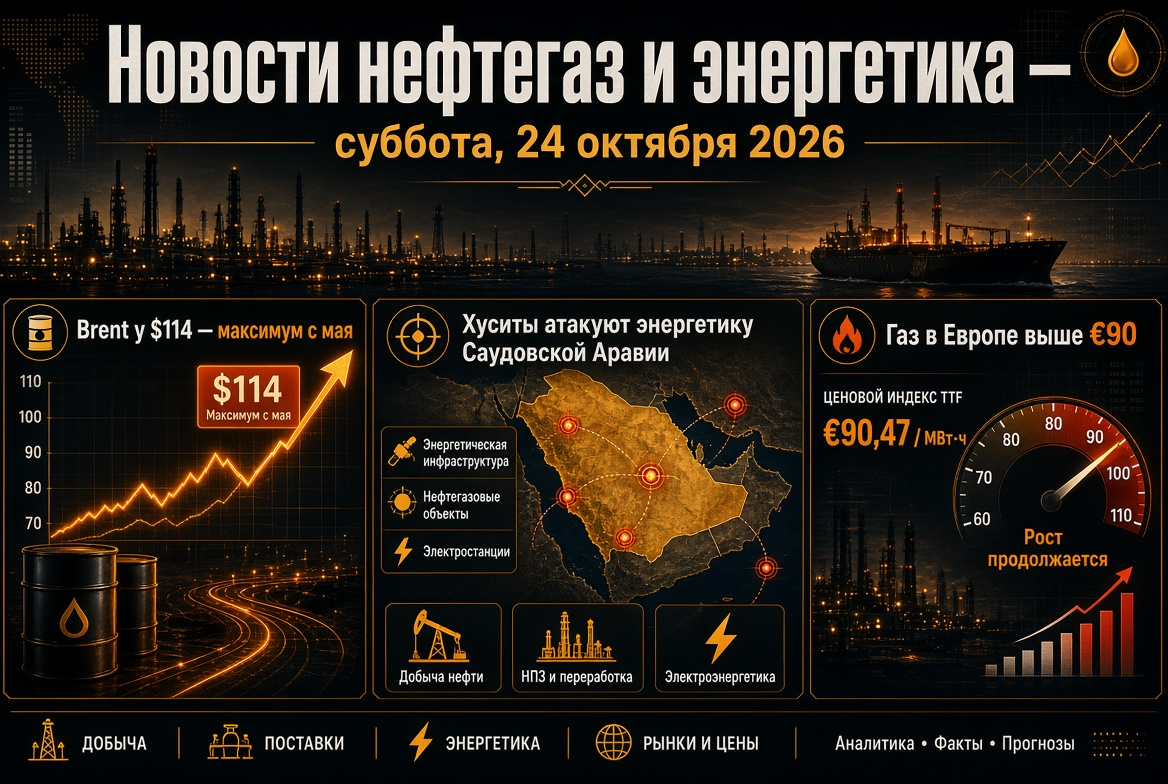
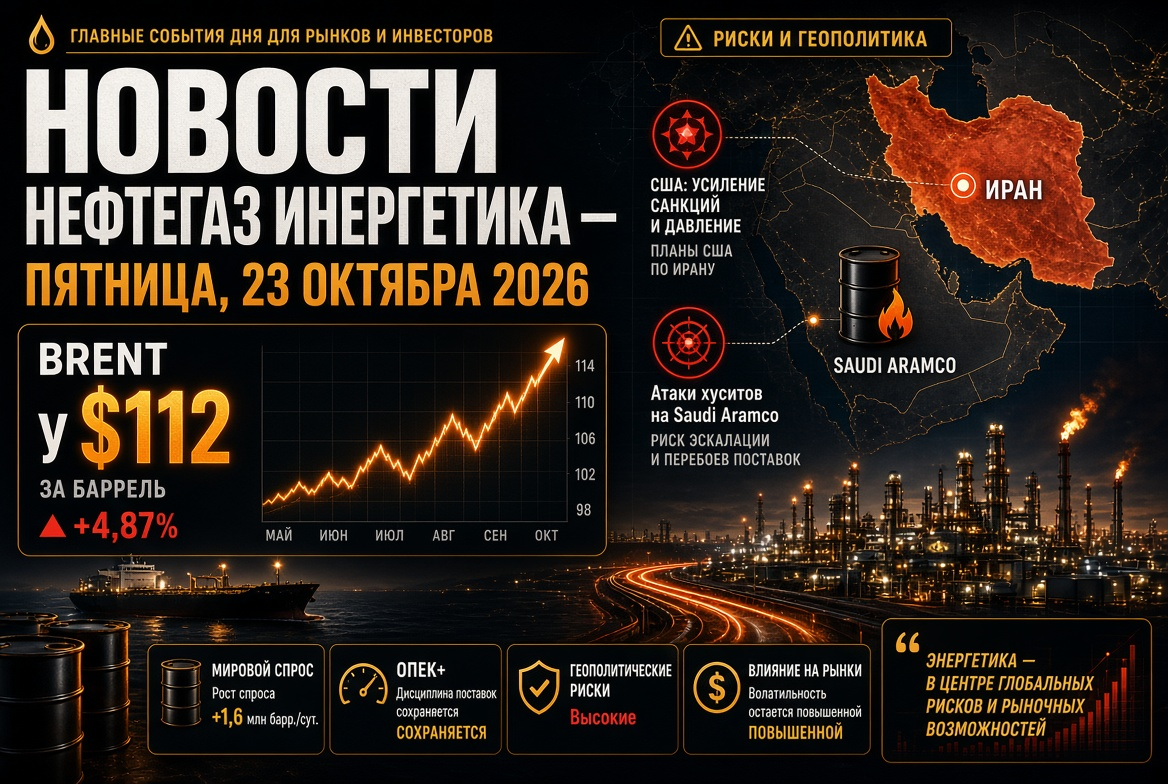
- Brent olaj csütörtökön körülbelül 3%-kal emelkedett, a napi maximum 112,68 dollár hordónként; a WTI rövid időre átlépte a 100 dolláros határt.
- Az Egyesült Államok és Izrael az amerikai sajtó értesülései szerint egy „rövid, de intenzív” akciós tervet készített Irán ellen a novemberi félidős választások után.
- A huszik szaúdi létesítményeket támadtak, beleértve a Saudi Aramco Shayba mezőjét; az Egyesült Államok külügyminisztériuma a szaúdi diplomáciai személyzet egy részének elhagyásáról intézkedett.
- Gáz Európában: A TTF körülbelül 87 euró/MWh, a földgáztárolók kitöltöttsége körülbelül 75%, míg a szezonális norma körülbelül 90%.
- Dízelválság: A dízel feldolgozási árrése Európában és az Egyesült Államokban 100 dollár felett marad hordónként.
Olajpiac: Brent a máj óta legmagasabb szinten
A legfőbb hajtóerő az olajpiacon az Irán körüli konfliktus új szakaszának várakozása. A kereskedők a megállapodások esélyeit értékelik az Egyesült Államok novemberi félidős választásait követő csapások megújulása kapcsán. Párhuzamosan a piac reagál a jemeni huszita támadásokra a szaúdi infrastruktúrára: a Shayba mezőn végrehajtott dróntámadásban két ember meghalt, egy másik a Dammam repülőtéren vesztette életét.
A fundamentális adatok szintén támogatják az árakat. Az Egyesült Államokban a kereskedelmi olajkészletek egy héten belül 3,06 millió hordóval csökkentek, miközben a csökkenés 0,8 millióra volt előrejelzve, bár a Cushing-i központban a készletek közel 1 millió hordóval emelkedtek. Egy hónap alatt a Brent több mint 8%-kal drágult, éves szinten pedig körülbelül 70%-kal.
Jelentős jelzés a piac szakmai szereplői számára a papíralapú és reális piacak közötti eltérés. Az elmúlt két hétben a Brent határidős ügyletek körülbelül 10 dollárral emelkedtek, míg a reális olajárak ezzel szemben csökkennek. Ez arra utal, hogy a rally jelentős része spekulatív jellegű, és inkább a geopolitikai prémiumot tükrözi, mint a nyersanyagok sürgős hiányát.
Hormuzi-szoros: Teherán hét feltétele
A Hormuzi-szoros helyzete továbbra is kulcsfontosságú tényező a globális olaj- és cseppfolyós földgáz (CNG) piacán. Az iráni kormány a hajózási út teljes megnyitását hét feltétel teljesítéséhez köti, melyeket a „Iszlámábad Memento” néven ismernek. Az iráni külügyminiszter, Abbász Arakcsí elmondta, hogy a követelmények teljesítése esetén a szoros a hatodik napon megnyitható, a hetedik napon pedig újrakezdődhetnek a tárgyalások az Egyesült Államokkal.
A fizikai áramlások eközben részben helyreálltak:
- A nyersolaj tranzitja a szoroson át körülbelül 10,3 millió hordóra becsülhető naponta — ez körülbelül 76%-a a háború előtti szintnek.
- A kőolajtermékek aránya a forgalomban 11%-ra csökkent a konfliktus előtti több mint 20%-ról.
- Teherán és a Forradalmi Gárda (KSI) azt fenyegeti, hogy korlátozásokat terjesztenek ki a Bab-el-Mandeb-re és a Szuezi-csatornára, ami kockázatokat rejt a tankeres logisztika számára Ázsia és Európa között.
OPEC+: kvóták papíron, termelés a célok alatt
Az OPEC+ szövetség változatlanul hagyta a novemberi termelési céljaikat. Szaúd-Arábia kvótája napi 10,5 millió hordó, Oroszországé 9,9 millió, Iraké 4,4 millió. Azonban a hét kulcsszereplő tényleges termelése augusztusban körülbelül 25 millió hordó volt naponta — körülbelül 5 millióval a háború előtti februári szint alatt. Az 2026-os kvótamódosítások nagyrészt szimbolikusak maradtak.
A szövetség következő találkozója november 1-jére van kitűzve. A 2027-es kvótajelentéshez szükséges gyártási kapacitások auditálása a háború miatt elhalasztásra került, ezért a piac nem számít jelentős változásokra az olajpolitikában a következő évig. Alexander Novak orosz miniszterelnök-helyettes biztos abban, hogy az OPEC+ vezető szerepet játszik a válság leküzdésében, hangsúlyozva az orosz olajexport stabilitását.
Üzemanyagok és olajfinomítók: dízelhiány
A legfeszültebb szegmens jelenleg nem a nyersolaj, hanem az üzemanyagok. A dízel feldolgozási árrés Európában túllépte a 100 dollárt hordónként, míg a történelmi norma körülbelül 20 dollár, az Egyesült Államokban szeptemberben 117 dolláron túli rekordok is megfigyelhetők. Az okok strukturális jellegűek:
- a Perzsa-öböl országainak néhány olajfinomítójának leállása;
- rendszeres drón-támadások a moszkvai olajfinomítókra;
- az orosz gyártók dízel exportjának tilalma október 31-ig;
- illetve más országok, köztük Kína, üzemanyag-exportjának korlátozása.
Ez a befektetők számára a független olajfinomítók magas vállalkozási jövedelmezőségének szüneteltetését jelenti, különösen az Egyesült Államokban működő üzemek esetében. Az amerikai energetikai szabályozók arra számítanak, hogy a dízelspreadek a történelmi átlag felett maradnak 2027-ig.
Gáz és CNG: Európa télre készletek hiányával
A európai gázpiac továbbra is az egyik legfőbb kockázat a szezonnak. A TTF határidős ügyletek körülbelül 87 euró/MWh körül kereskednek — ez a szint láthatatlan a 2023-as év eleje óta. Az európai földalatti gáztárolók kitöltöttsége körülbelül 74-75% — ez körülbelül 17%-kal alacsonyabb a szezonális normához képest. Az EU már csökkentette a kötelező betárolási célkitűzést 90%-ról 80%-ra.
A kulcsfontosságú probléma a CNG hiánya. A Katari Ras Laffan komplexum elleni támadások két technológiai vonalat működésképtelenné tettek, ezek összesen 12,8 millió tonna éves kapacitásúak, a QatarEnergy pedig kizárta a vezetékek építését, mint alternatívát a Hormuzhoz való tengeri exportnak. Európa és Ázsia versenyez a cseppfolyós gáztartós tételekért, és a hideg tél újabb árrobbanást okozhat.
Orosz üzemanyagpiac: exportkorlátozások
Oroszországban továbbra is érvényben van a benzin exportjának tilalma 2026 végéig, míg a dízel esetében a gyártókra vonatkozó korlátozások október végéig érvényesek. A hónap közepén jelek érkeztek az olajtermékek exportjának részleges enyhítésére, amennyiben a belföldi piac teljes körű biztosítva van. Az olajfinomítók téli dízel előállítására áttérnek, a hatóságok pedig ellenőrzik a reservák felhalmozását a tervezett karbantartás idejére. A november 1-jétől kezdődő, exportkorlátozások meghosszabbításáról vagy enyhítéséről hozott döntés kulcsfontosságú esemény lesz az üzemanyagpiac résztvevői számára.
Energiaipar, megújuló energiaforrások és szén
A energetikai válság felgyorsítja az átmenetet a megújuló energiaforrásokra. Az IEA becslése szerint 2026-ban először a megújuló energiaforrások (VRE) fölé emelkednek a szén és így a világ energiaelőtartóit legnagyobb forrásaként funkcionál. Az előrejelzések szerint a megújuló energiaforrásból származó termelés több mint 8%-kal nő, a napenergia termelése körülbelül 600 TWh-val bővül, és meghaladja a szélerőműveket. A világ energiaszükséglete 2026-ban 3,6%-kal nő, Kínában 5,5%-kal, Indiában pedig 7%-kal.
Eközben a drága gáz segíti a szénalapú energia termelést Ázsiában és részben Európában is: az energiarendszerek a szenet használják a CNG hiánya ellen. Az energiaszén piaca magasabb szinten marad, és a szénexportáló országok erős pozíciókat tartanak fenn az Ázsiai és Csendes-óceáni térségben.
Előrejelzés és figyelendő tényezők pénteken
A hét végén a nem olajipar és energia hírek alapvetően a geopolitika által fogják meghatározni. Az energiaipar résztvevőinek figyelmet kell fordítaniuk a következő tényezőkre:
- Az Egyesült Államok és Teherán jelzései Iránnal és a Hormuzi-szorossal kapcsolatban az Egyesült Államok választásai előtt.
- A huszik új támadásai a szaúdi olajinfrastruktúrára és a hajózásra.
- A határidős ügyletek és a fizikai olajárak közötti spread dinamikája, mint a rally tartósságának mutatója.
- Orosz olajtermékek exportjára vonatkozó döntések október 31. után.
- Időjárás-előrejelzések Európára és a földgáztárolók lehúzási ütemére.
A báziscenárió azt jelzi, hogy a Brent árfolyama 105-115 dollár/hordó között marad november elejéig. Az elemzők egyetértenek abban, hogy az Egyesült Államok választásai előtt nem várható deeszkaláció, ezért a geopolitikai prémium az olaj, gáz és dízel áraiban várhatóan megmarad. A hirtelen korrekció csak valódi előrelépés esetén valószínű a Hormuz-tárgyalásokban.