Olajpiac: az első heti korrekció három hét alatt
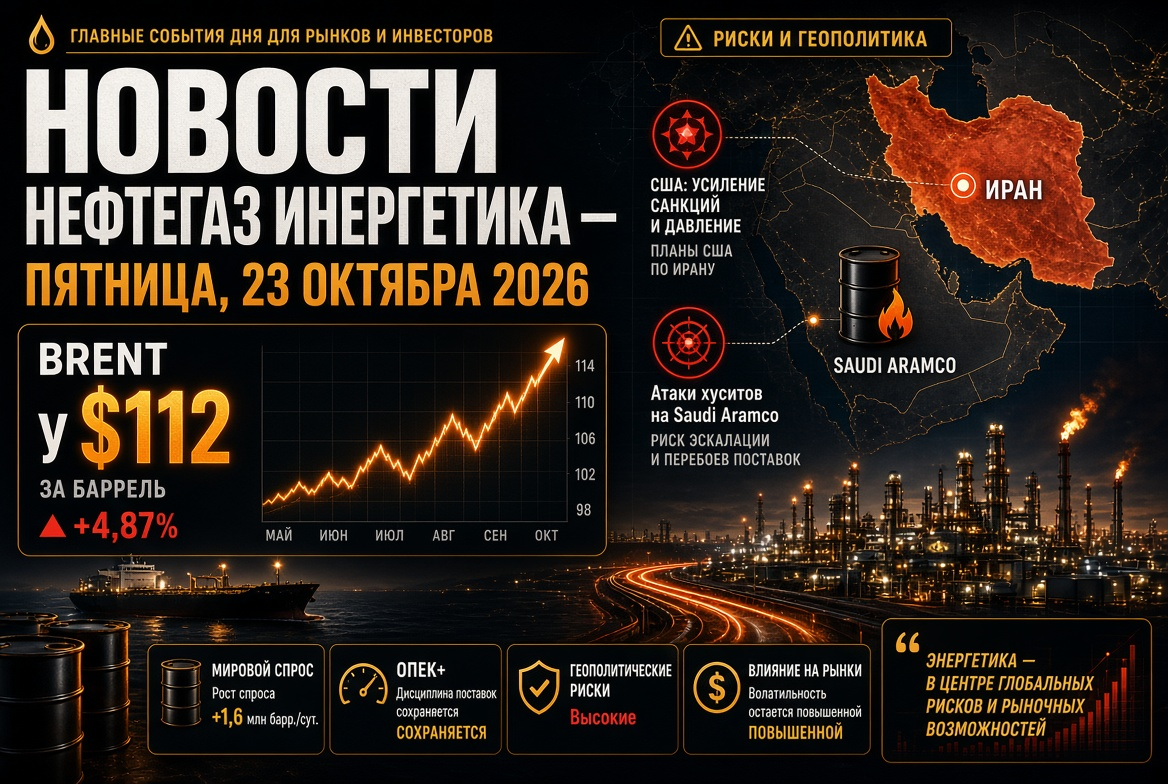
Pénteken az olaj ára harmadik alkalommal csökkent egymás után: a Brent 102,5–103,5 dollárra esett, míg a WTI a 100 dolláros szint alá is benézett. A hét végére a Brent mintegy 2%-ot veszített értékéből, noha hétfőn a jegyzések 108 dollárra emelkedtek — szinte négy hónapos csúcsra.
- Szerda: az ár közel 3%-kal, 105,7 dollárra csökkent — ez a legnagyobb hetek óta — miután hírek érkeztek a szaúdi Kelet-Nyugat olajvezeték részleges újraindításáról.
- Csütörtök: a Brent 104,82 dolláron, míg a WTI 101,91 dolláron zárt.
- Egy hónap alatt: a WTI körülbelül 18–19%-kal, míg a Brent körülbelül 13%-kal nőtt; az előző évhez viszonyítva pedig az olaj ára több mint 50%-kal magasabb.
Az elemzők egyetértenek abban, hogy a fundamentális képek nem indokolják a Brent hosszú távú 100 dollár alatti szintjét. A határidős árfolyamok mély backwardation állapotban maradnak: a decemberi határidős kontraktus majdnem 5 dollárral olcsóbb a novemberinél — a piac prémiumot fizet az azonnali szállításért.
Közel-Kelet: Kelet — Nyugat, Vörös-tenger és Hormuzi-szoros
A Kelet-Nyugat olajvezeték, amelynek kapacitása 7 millió hordó/nap, a Hormuzi-szoros legfontosabb megkerülő útvonala, amelyen az utóbbi hónapokban napi 5 millió hordó áramlott. Az UAV (távirányítású repülőgép) támadások után három szivattyúállomás megsérült, és a Yangbuból való szállításokat felfüggesztették. Rijád bízik abban, hogy az erőforrások körülbelül felét néhány napon belül visszaállítják; a teljes helyreállítás öt-hat hétig tart.
- Megkerülő útvonalak: Szaúd-Arábia további mennyiségeket kínál az ázsiai finomítóknak "fedél-fedél" átadás formájában az ománi Sohar kikötőnél.
- Vörös-tenger: a húsiták elfoglalták Mocha, Perim és Hanish szigeteit, és blokád alá vették a szaúdi kikötőket; csütörtökön a felek újra támadták egymást a határon.
- Hormuz: a szoros gyakorlatilag le van zárva a kereskedelmi hajózás előtt, az Egyesült Államok és Irán közvetlen tárgyalásai hiányoznak, az iráni kikötők tengeri blokádja érvényben van.
- Bányászat: Szaúd-Arábia augusztusban a legkisebb termelési szintjéről számolt be 1990 óta.
Az IEA figyelmeztet: a szállítási zavarok már a kereslet csökkentésére kényszerítik a fogyasztókat.
Olajtermékek és finomítók: a dízel továbbra is a hiány középpontjában
- A dízel krakk-spread az Egyesült Államokban szerdán rekordszintre, 117,97 dollárra emelkedett hordónként; az európai gázolaj az történelmi csúcsok közelében van.
- A tőzsdei dízel New Yorkban körülbelül 5,05–5,25 dollár/gallon; az Egyesült Államokban a kiskereskedelmi ár rekordmagas, 6,23 dollár/gallon, a benzin ára pedig 4,32 dollár.
- A desztillátumkészletek az Egyesült Államokban három hete folyamatosan nőnek: +1,6 millió, 107,9 millió hordóra — ez az első jele a lehűlésnek.
A dízel ára Európában körülbelül 70%-kal magasabb a februári szintekhez képest. A konfliktusmentes finomítók számára ez a kiemelkedő időszak a túlkereslet szempontjából, míg az üzemanyaggyártók, a légiközlekedés és a logisztika számára költséggondokat jelent.
Gáz és LNG: Európa 68%-os készletekkel lép a fűtési szezonba
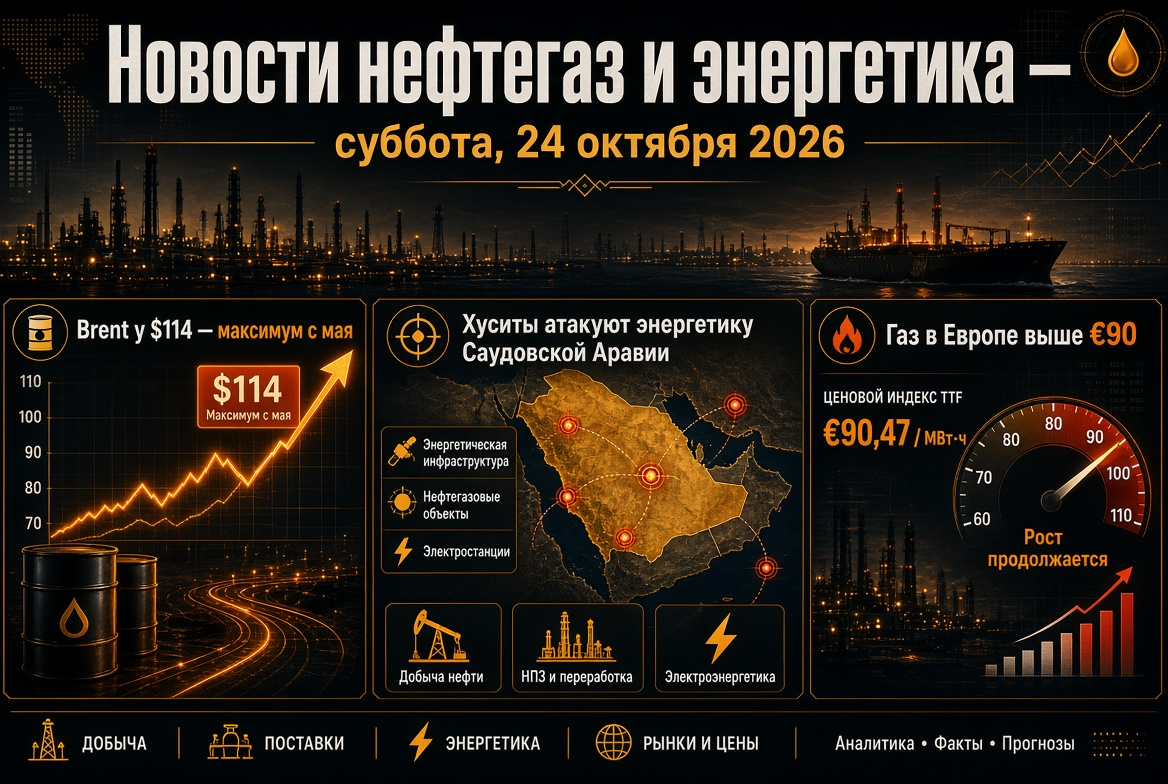
A TTF határidős árak pénteken 1,5–2%-kal emelkedtek, 77–78 euróra/MWh, miután szerdán 82 eurón zárt; éves szinten a gáz ára Európában körülbelül 140%-kal drágább. Az EU tárolói körülbelül 68%-ban telítettek — 16%-kal alacsonyabb az ötéves normánál és a két évtizedes minimumok közelében.
- Katar: Az LNG szállítmányok esetében a vis maior helyzet novemberig meghosszabbítva; a Ras Laffan raktárkapacitásának körülbelül 17%-a leállt, a javítás várhatóan három-öt évet vesz igénybe.
- Ázsia: A spot LNG ára 26–28 dollár/millió BTU – ez a 2022-es csúcs; az ázsiai régióban a kereslet 3–10%-kal csökkenhet az év végére, és a dél-ázsiai vásárlók egy része elutasítja a drága ajánlatokat.
- Norvégia: A tervezett karbantartások ideiglenesen csökkentik a gázvezetékes szállításokat.
- USA: A Henry Hub ára körülbelül 2,86 dollár/millió BTU; a rekord spread segíti az amerikai LNG exportőröket.
Oroszország és Ukrajna: a fegyverszünet az energiatárgyakra nem megerősített, az üzemanyagexport korlátozott
Washington által szeptember 14-én bejelentett megállapodás az energiaszektor támadásainak leállításáról gyakorlatilag nem működik: egy hét alatt a Szizrán és Jaroszlavl közötti finomítókat támadták, és a támadások folytatódnak az ukrán infrastruktúrára. Moszkva „jónak” nevezte az ötletet, Kijev pedig készen áll a deeskalálásra a partnerei garanciái mellett.
- A dízel exportjának tilalmát a gyártók számára, az iparági források alapján, október végéig meghosszabbítják; a nem gyártók esetében ez 2027. január 31-ig érvényes.
- A benzin teljes exporttilalma – 2027. január 31-ig; a repülőgép-üzemanyag exportja november 30-ig korlátozott.
- A UAV támadások után hat nagy orosz finomító csökkentette a termelését.
A globális olajtermékpiacon az orosz dízel hiánya az egyik oka a rekordszintű prémiumoknak a közepes desztillátumokban.
Ázsia: India és Kína osztozik a rendelkezésre álló hordókon
A orosz olaj Indiába történő behozatala augusztusban körülbelül 2,1 millió hordóra csökkent a júliusi 2,7–2,8 millió hordóról: a finomítók karbantartása, a nyersanyagok kisebb rendelkezésre állása és a kínai feldolgozók agresszív beszerzései hatottak. A Brent visszahúzódása a csúcsokról lélegzetvételnyi időt ad Indiának — a rúpiát körülbelül 95,8-nál tartja a dollárhoz képest. Ezzel szemben a jüan négyéves csúcsra erősödött, olcsóbbá téve az energiaforrások behozatalát Kína számára.
Villamos energia, VÍF és atom: a strukturális elmozdulás felgyorsul
- VÍF: Az IEA becslése szerint a megújuló energiaforrások kibocsátása évente körülbelül 1000 TWh-ra fog növekedni 2030-ig, ebből több mint 600 TWh a napenergiából származik; az alacsony szén-dioxid-kibocsátású források aránya a globális villamos energiában 42%-ról 50%-ra emelkedik.
- Atom: Az urán körülbelül 90 dollár/libra; az Egyesült Államok és Szaúd-Arábia békés atomprogramról írtak alá megállapodást, Dél-Koreában pedig befejeződött a Saeul 3 energiatömb. A nyári aszály azonban korlátozta az atomreaktorok működését Európában.
- Szűk keresztmetszet: A nagy gázturbínák szállítási idői meghaladják a villamos energiatermelő mű építési ciklusát.
A drága gáz javítja a megújuló energia és az akkumulátorok gazdaságát, ám a kamatok emelkedése megdrágítja a tőkét a hálózatok és új projektek számára.
Szén: Az ázsiai energiarendszerek biztosítéka
A Newcastle-i energiás szén ára körülbelül 145 dollár/tonna. Északkelet-Ázsia a drága LNG-t szénnel és atomenergiával helyettesíti, támogathatva a keresletet és az exportálókat — Ausztráliát, Indonéziát, Oroszországot és Dél-Afrikát. A hosszú távú trend nem változik: az IEA előrejelzése szerint a szén aránya a globális termelésben 34%-ról 27%-ra csökken 2030-ra, ezért a nagy gyártók nem sietnek új bányákba fektetni.
Makkroökonómia: A kamatok emelkednek az energiainfláció nyomán
A Fed szeptember 16-án 25 bázisponttal emelte a kamatot 3,75-4,00%-ra — ez volt az első alkalom 2023 óta; pénteken a Japán Bank is emelte a kamatokat. Az amerikai 10 éves kötvények hozama körülbelül 4,95%. Az Egyesült Államokban a fúróállomások száma az utolsó adatok szerint 591-re nőtt (450 olaj- és 132 gázfúró), szemben a tavalyi 539-tel: a palagáz vállalatok reagálnak az árakra, de óvatosan.
Mit figyeljenek a befektetők és az energetikai piac résztvevői
- A Kelet-Nyugat olajvezeték tényleges újraindítása és a Yangbuból való szállítások újbóli megkezdése.
- Hajózás a Hormuzi- és Bab-el-Mandeb-szorosokon, újabb támadások az infrastruktúrára.
- Az orosz-ukrán energiai tűzszünet státusza és az orosz finomítók állapota.
- A dízel exporttilalmának hivatalos meghosszabbítása Oroszországból.
- A TTF dinamikája, a földalatti gáztárolók töltési üteme Európában és az LNG iránti verseny Ázsiában.
- A dízel krakk-spread és a heti készletstatisztikák az Egyesült Államokban.
A közeli napokra a báziscenárió: a Brent ára 98–108 dollár/hordóra a Közel-Keletről érkező hírek iránti magas érzékenységgel. Az olajtermékek és a gáz továbbra is a globális energia piac legfeszültebb szegmensei.