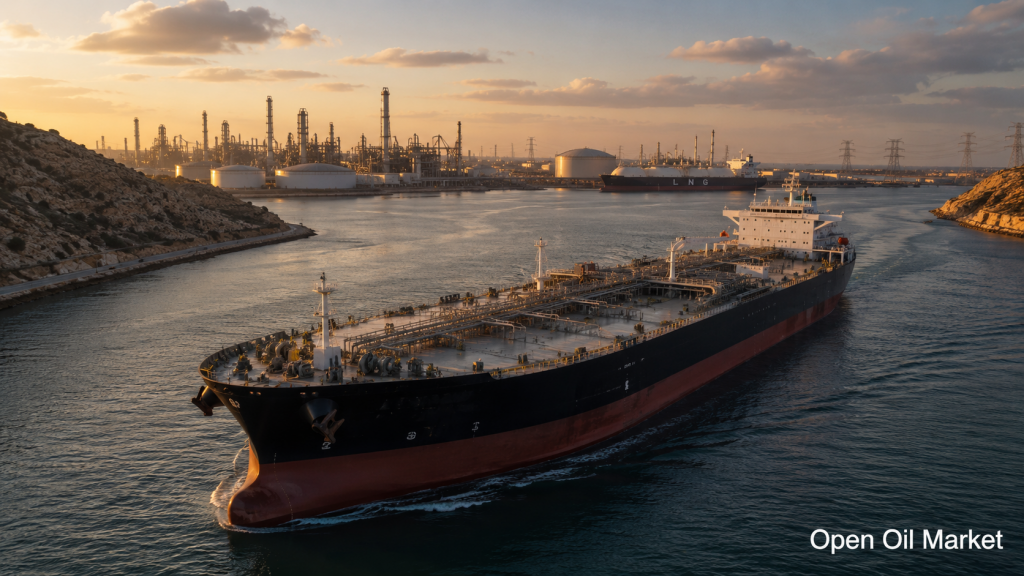
Olaj- és energiahírek, 2026. július 2. csütörtök: az olaj elveszíti geopolitikai prémiumát, az OPEC+ a termelés növelésére készül, a cseppfolyósított földgáz piaca feszített, a dízel és a finomítók a befektetők figyelmének középpontjába kerülnek
A globális üzemanyag- és energiaszektor 2026. július 2-án, csütörtökön új kockázatértékelési fázisba lép. Az Irán körüli konfliktussal és a Hormuzi-szoroson át történő szállítást fenyegető kockázatokkal járó hónapok után az olajpiac fokozatosan visszatér a fundamentális logikához: a kereslet és kínálat egyensúlya, az OPEC+ politikája, a kínai import dinamikája, az olajtermékek készletei és a logisztikai költségek újra a befektetők számára kulcsfontosságú tényezők lesznek.
Ugyanakkor korai még a teljes normalizálásról beszélni. A Brent olaj stabilizálódott a 70 dolláros szint körül, de a szállítási kockázatok, egyes olajtermékek hiánya, a cseppfolyósított földgáz piacának feszítettsége és a tartalékgenerálás magas költségei jelentős bizonytalansági prémiumot hagynak az energetikai szektorban. Az olajcégek, üzemanyagkereskedők, finomítók, az elektricitási piac szereplői és a befektetők számára a következő hetek nemcsak a nyersolaj árfolyamáról, hanem az egész energetikai lánc állapotáról fognak szólni – a kitermeléstől és feldolgozástól kezdve a dízel-, gáz-, szén- és villamosenergia-ellátásig.
Olaj: a piac csökkenti a geopolitikai prémiumot, de nem távolítja el a Hormuz kockázatát
A nap legfontosabb eseménye az olaj- és gázszektor számára az olaj árakban a geopolitikai prémium további csökkentése. Az Egyesült Államok és Irán közötti sikeres tárgyalási jelek csökkentették az újabb szállítási zavarokkal kapcsolatos aggodalmakat. A Brent körülbelül 72 dolláron, a WTI pedig 70 dollár alatt kereskedik, ami éles ellentétben áll a tavaszi csúcsokkal, amikor a piac egy tartós szállítási korlátozásra készülte a Perzsa-öbölben.
A befektetők számára ez azt jelenti, hogy a "hiány minden áron" forgatókönyvről egy összetettebb kép felé haladunk:
- a fizikai olajszállítások helyreállnak, de nem egyenletesen;
- a tartályozási és biztosítási költségek a válság előtti szintek fölött maradnak;
- az ázsiai vásárlók egy része továbbra is óvatosan alakítja ki készleteit;
- az olajtermékek piaca lassabban gyógyul, mint a nyersolaj piaca.
A kulcsfontosságú következtetés az olajcégek számára: a jelenlegi Brent ár már nem tükrözi a pánik-forgatókönyvet, de még nem jelenti a normál piacra való teljes visszatérést. Az energetikai szektor szereplőinek fontosabb nyomon követniük nemcsak a határidős ügyleteket, hanem a tankerforgalom adatait, a regionális különbségeket, a fizikai olaj prémiumait és a feldolgozás jövedelmezőségét is.
OPEC+: óvatos termelésnövelés a kemény árfolyam-támogatás helyett
Az OPEC+ újra a figyelem középpontjába kerül. A piaci várakozások szerint a szövetség kulcsszereplői a célzott termelési szintek következő emelését beszélhetik meg augusztustól körülbelül 188 ezer hordóval naponta. Ez a korábbi csökkentések fokozatos visszaforgatásának folyamatát folytatja, és megmutatja, hogy a termelők a piaci részesedésüket próbálják visszaszerezni anélkül, hogy az árfolyamok drámai összeomlását megakadályoznák.
Az olaj- és gázszektor számára ez a megközelítés ellentmondásos jelet ad. Egyrészről a kínálat növekedése korlátozza a Brent és WTI árak emelkedési potenciálját. Másrészről a tényleges termelés számos országban a logisztikai, technikai és politikai tényezők miatt a célzott szintek alatt marad. Ezért a megadott kvóták nem mindig alakulnak át valós hordókká a piacon.
A befektetőknek három mutatóra érdemes figyelniük:
- Szaúd-Arábia, Oroszország, Irán és az Egyesült Arab Emírségek tényleges termelése;
- az export helyreállításának üteme a Közel-Keletről;
- az ázsiai kereslet, elsődlegesen Kína és India, reakciója.
Ha az OPEC+ gyorsabban növeli a kínálatot, mint ahogy a kereslet helyreáll, az olaj ár alatt maradhat. Ha a logisztika ismét korlátozásokkal találkozik, a piac gyorsan visszahozza az árkockázati prémium egy részét.
Gáz és LNG: Európa időt vásárol, de a téli egyensúly sebezhető marad
A gázpiacon a fő hangsúly Európára és Ázsiára terelődik. Az európai TTF körülbelül 43-44 euró/MWh szinten stabilizálódik, ami alacsonyabb a tavaszi pánikszintnél, de jelentősen magasabb az energiaigényes ipar számára kényelmes tartomány felett. Az ázsiai LNG referenciaár, a JKM körülbelül 16 dollár/MMBtu-n áll, ami fenntartja a versenyt Európa és az Ázsiai Csendes-óceán között a rugalmas LNG szállítmányokért.
A gázpiac helyzete jelenleg kevésbé éles, mint március-áprilisban, de a fundamentális kockázatok továbbra is fennállnak:
- az európai tárolók a kívánt téli pálya alatt maradnak;
- az LNG piac a Közel-Kelet szállítási helyreállításától függ;
- az Egyesült Államok a rugalmas LNG szállítmányok kulcsszolgáltatójává válik;
- Ázsia aktiválhatja vásárlásait meleg időjárás és az elektromos energia iránti kereslet növekedése esetén.
A gázcégek és kereskedők számára ez azt jelenti, hogy a nyári feltöltési szezon nyomás alatt telik majd. Még újabb sokk hiányában is Európának versenyeznie kell az LNG-ért, és bármilyen időjárási romlás, exportterminál-baleset vagy az ázsiai kereslet növekedése gyorsan visszahozhatja a volatilitást.
Olajtermékek és finomítók: a dízel új kockázati középponttá válik
Míg a nyersolaj piaca fokozatosan megnyugszik, az olajtermékek szegmense továbbra is ideges marad. A dízel, a repülőgép-üzemanyag és a benzin helyreállása lassabb a feldolgozási korlátozások, az alacsony készletek és a szállítási zavarok miatt. Különösen érzékeny a dízelpiac, ahol bármely exporttilalom vagy a finomítók leterheltségének csökkentése új árnyomást okozhat.
A finomítókra vonatkozó kockázatok most több irányba oszlanak:
- a magas kapacitáskihasználtság növeli a működési kockázatokat és a balesetek valószínűségét;
- a karbantartások halasztása fenntartja a jelenlegi haszonkulcsot, de jövőbeli zökkenők kockázatát teremt;
- as dízel iránti kereslet stabil marad a szállítmányozás, ipar és mezőgazdaság oldaláról;
- a repülőgép-üzemanyag iránti keresletet a nyári turisztikai szezon és a nemzetközi járatok helyreállítása támogatja.
A finomítói vállalatok számára az időszak kedvező marad a haszonkulcs szempontjából, különösen a közepes desztillátumok magas hozamát elérő üzemek számára. De a benzinforgalmazó cégek és ipari felhasználók számára ez a magas beszerzési árak ingadozása és a készletek pontosabb kezelésének szükségességét jelenti.
Villamosenergia: a kereslet növekedése az adatközpontok miatt átalakítja a befektetési térképet
A villamosenergia a globális energiaszektor egyik legfontosabb befektetési irányává válik. Az adatközpontok, a mesterséges intelligencia, a közlekedés és az ipar elektrifikálásának növekvő fogyasztása fokozza a keresletet nemcsak a megújuló energiaforrások, hanem a gázgenerálás, az energiahálózatok, az energiatárolók és a tartalék kapacitások iránt is.
Az Egyesült Államokban az 2026-os évre vonatkozóan a gáz- és széntüzelésű erőművekbe irányuló befektetések a piaci szakértőkbecslése szerint évtizedek óta először meghaladhatják a kínai szintet. Ez fontos jelzés: még a megújuló energiaforrások gyors fejlődése mellett is a piac továbbra is megbízható alap- és csúcsenergiát igényel. A befektetők számára ez több szegmensben nyit lehetőségeket:
- gázmotoros és csúcsidőszakos erőművekhez szükséges berendezések;
- az energiahálózatok építése és korszerűsítése;
- energiaszabályozó rendszerek;
- energiaszállítási szerződések adatközpontok számára;
- terheléskiegyenlítő infrastruktúra.
A villamosenergia fokozatosan a közszolgáltatási szektorból a digitális gazdaság stratégiai eszközévé válik. Ez növeli a hálózati vállalatok, berendezésgyártók és rugalmas generálók befektetési vonzerejét.
Megújuló energiaforrások: a termelési rekordok fokozzák a hálózatok és a negatív árak problémáját
A megújuló energia továbbra is rekordokat dönt. Németországban a megújuló energia részesedése az elektromos energia fogyasztásában 2026 első félévében rekordszinten, 58%-on állt. Európában a napenergia egyre gyakrabban fedezi a napi kereslet jelentős részét, különösen Németországban, Spanyolországban és Franciaországban.
Azonban a megújuló energia gyors növekedése új problémát vet fel: a kedvező zöld villamos energia termelése már nem egyenlő a magas jövedelmezőséggel. A maximális napenergiás termelés óráiban az elektromos energia ára akár nullára vagy negatív zónára is csökkenhet. A hálózati korlátok a termelés csökkentésére kényszerítik az üzemeltetőket, és a napenergiás projektek jövedelmezősége a tárolók, a rugalmas kereslet és a hosszú távú szerződések elérhetőségétől függ.
A megújuló energiarészvényekbe történő befektetők számára a kulcskérdés megváltozott. Korábban a legfontosabb cél a teljesítmény kiépítése volt. Most a hangsúly a monetizáláson van:
- hozzáférés a hálózatokhoz;
- energiaszabályozók;
- ipari fogyasztókkal kötött PPA-szerződések;
- a generálási profil kezelése;
- hidrogén, adatközpontok vagy ipari klaszterek integrálása.
A megújuló energia szerkezetileg egy növekvő szektor marad, de a piac egyre szelektívebbé válik: a prémiumot azok a projektek fogják kapni, amelyek rendelkeznek rugalmassággal, szerződéskötési alapokkal és hálózati hozzáférhetőséggel.
Szén: Ázsia támogatja a keresletet, a energiatranzíció ellenére
A szénpiac Ázsiában továbbra is stabil marad. Az energia-szén behozatala a régióban júniusban jelentősen megnövekedett Kína, Japán és Dél-Korea beszerzéseinek köszönhetően. Az ok a villamosenergia időszakos kereslete, a drága LNG és a stabil generálás szükségessége meleg időjárás esetén.
Kína továbbra is a világ vezetője a megújuló energia kapacitásának bővítésében, ugyanakkor a legnagyobb szén-fogyasztó. Ez nem ellentmondás, hanem az energiastratégiát tükrözi: az ország nap- és szélerőműveket épít, de a szenet is megőrzi, mint az energetikai biztonság és ipari ellenállóság eszközét. Indiában ezzel szemben a belső bányászat és a megújuló energia növekedése révén próbálják csökkenteni az importot, de a széngenerálás továbbra is energiarendszere alapját képezi.
A széncégek számára a jelenlegi piaci környezet mérsékelten pozitív. Az energiaszén árai jelentősen alacsonyabbak a 2022-es válságos csúcsokhoz képest, de a tavalyi szintek fölött állnak. A befektetők számára a szektort vitatható lehetőségként tartják számon: a pénzáramlások stabilak, de az ESG-korlátozások, a szabályozói nyomás és a hosszú távú dekarbonizáció korlátozzák a jövedelmezőséget.
Mi a fontos a befektetők és az energiaszektor szereplői számára
2026. július 2. csütörtök azt mutatja, hogy a globális energiaszektor kilép a olajválság akut fázisából, de nem tér vissza a korábbi stabilitásba. A kockázatok egyre inkább megoszlanak: az olaj ára csökken, de a dízel piaca feszített; a LNG stabilizálódik, de Európa nem rendelkezik teljes téli tartalékkal; a megújuló energiák növekednek, de a hálózatok nem tartanak lépést; a szén hosszú távú vonzereje csökken, de Ázsiában továbbra is nélkülözhetetlen.
A befektetők, olajvállalatok, finomítók, üzemanyagkereskedők és energetikai holdingok számára a közeljövő legfontosabb irányvonalai:
- Brent és WTI: az árak jelenlegi szinten tartása megmutatja, mennyire hisz a piac a fenntartható deeszkalációban.
- OPEC+: az augusztusi kvótákra vonatkozó döntés meghatározza a kínálati egyensúlyt a harmadik negyedévre.
- Hormuz-szoros: nem a nyilatkozatok, hanem a tényleges tankerforgalom és a szállítási költségek lesznek fontosak.
- Dízel és repülőgép-üzemanyag: a finomítók haszonkulcsai a valós olajtermék-hiány indikátorai maradnak.
- Európai gázraktárak: a feltöltés üteme hatással lesz a téli TTF árakra.
- LNG Ázsiában: a JKM európai szintek feletti növekedése a rugalmas szállítmányokat Európából az Ázsiai Csendes-óceánba irányíthatja.
- Elektronikus hálózatok és megújuló energiaforrások: a befektetési fókusz egyre inkább a rugalmasságra és energiatárolókra terelődik.
A nap legfontosabb befektetési gondolata: az energetikai piac már nem csak a hordónkénti ár alapján értékelhető. 2026-ban a TÉK-ben a jövedelmezőség egyre inkább a cégek infrastruktúra-, logisztika-, feldolgozás-, energiamenedzsment- és szállítói szerződések kezelésének képességétől függ. A győztesek azok a szereplők lesznek, akik nemcsak egy aktívumot, hanem az értékteremtési folyamat teljes láncát irányítják – a nyersanyagtól a végső fogyasztóig.