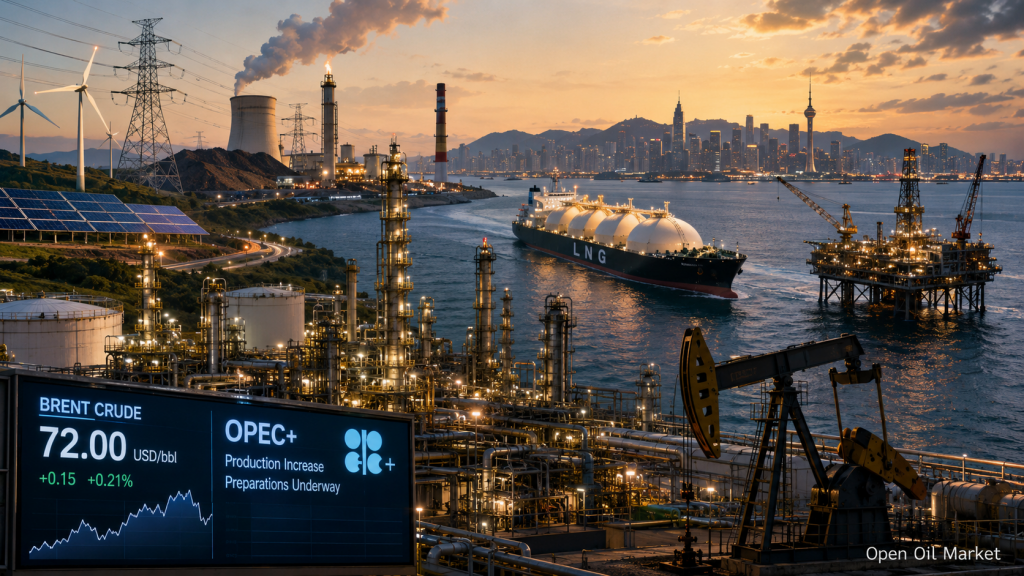
Aktuális hírek az olaj- és gáziparban és az energiában 2026. július 4-én: Brent közel 72 dollár, OPEC+ várakozások, GNL átcsoportosítása Ázsiába, feszültség az üzemanyagpiacon, növekvő kereslet az elektromos energiára, MEH és szén a globális energiakészletben
A globális tüzelőanyag- és energiaipar 2026. július 4-én éles kockázat-újraértékelési üzemmódba lép. Néhány hónapnyi geopolitikai prémium után az olajpiac nemcsak a Közel-Keletre, hanem a fizikai egyensúlyra is figyel: az Ormüzszoroson át történő szállítások fokozatosan helyreállnak, a Brent árfolyama körülbelül 72 dollár hordónként, a határidős görbe szerkezete pedig a rövid távú kínálat túltelítettségét jelzi. Ez a befektetők, tengeri olajcégek, finomítók, üzemanyagkereskedők és az energiaszektor résztvevői számára azt jelenti, hogy a „hiány mindenáron” forgatókönyvről összetettebb modellre váltanak: az olaj árcsökkenéssel, a dízel feszültséggel, a GNL átcsoportosításával Ázsiába, míg az elektromos energia a globális energiaipar fő szűk keresztmetszetévé válik.
A nap fő témája nem csupán az árak csökkenése, hanem a piaci rezsim megváltozása. Az olaj és a gáz továbbra is a politikától függ, de egyre nagyobb szerepet játszanak a logisztika, a készletek, a feldolgozás, az elektromos energia, a MEH, a szén, valamint az energiarendszerek hőmérséklet-tűrése, a növekvő adatközpontok és a szállítási instabilitás.
Olaj: Brent stabilizálódik 72 dollár körül, de a piac túlkínálatot lát
Az olajpiac a hétvégét erős mozgás nélkül zárja, de fontos strukturális jelzéssel. A Brent ára 71–72 dollár között mozog, míg a WTI körülbelül 69 dollár. A befektetők számára ez nem csupán árkategória, hanem jelzőérték, hogy a hiányfélelem, a közel-keleti eszkaláció után, gyorsabban csökken, mint a kereslet helyreáll.
A Brent határidős görbéje először régóta contango elemeket mutatott: a legközelebbi szállítmányok olcsóbbak lettek a távolabbi szerződéseknél. Ez általában azt jelenti, hogy a fizikai olajpiac jelenlegi hordókat kínál fel, míg a kereskedők a nyersanyag jövőbeni, kedvezőbb árainak tárolási lehetőségét kezdenek felmérni.
- az olajipari cégek számára ez csökkenti a közvetlen kitermelési árrést;
- a kereskedők számára óvatos érdeklődést nyit a kőolaj tárolása iránt;
- a finomítók számára javítja a beszerzési feltételeket;
- az importáló országok számára csökkenti a tüzelőanyagok inflációs nyomását.
OPEC+: a piac készül az újabb termelésnövelésre
Az olajpiac fókusza az OPEC+ közelgő ülésére összpontosít. A piac várakozásai szerint az szövetség tagjai augusztusban körülbelül 188 ezer hordóval növelhetik a kitermelési célokat. Ez folytatja a korábban a beszerzési árak támogatására elrendelt önkéntes korlátozások fokozatos visszavonását.
Ez fontos fordulat a globális energiapiac számára: nemrég még a piac a Hormuzi-öbölből eredő zavarokra figyelt, most egyre inkább a túlkínálat kockázatát vitatja. Az OPEC+ tagjaiban feszültség áll fenn a kvóták elosztása miatt, különösen azokban az országokban, amelyek a jövőbeni alaptermelési szintekben szeretnék megjeleníteni a valós kitermelési kapacitásokat.
A legfontosabb tényezők az olajárakra a következő napokban:
- a Perzsa-öbölből származó szállítmányok helyreállításának üteme;
- Kína és India valós kereslete az importált olaj iránt;
- az OPEC+ álláspontja az augusztusi termelés ügyében;
- az olaj- és üzemanyagtartalékok alakulása az Egyesült Államokban és Európában;
- újabb támadások kockázata az energetikai infrastruktúrával szemben.
Gáz és GNL: Ázsia átirányítja a szállítmányokat Európától
A gázpiacon a legnagyobb kérdés a GNL átcsoportosítása. Júniusban az amerikai GNL kevesebb mint fele került Európába, ami először csaknem két éve történt. Ennek oka a vonzóbb árak Ázsiában, és Egyiptom vásárlásainak növekedése. Az ázsiai benchmark JKM jelentős felárral kereskedett az európai TTF-hez képest, ami a keleti piacok számára kedvezőbbé tette a szállítmányokat.
Ez Európa számára aggasztó jel a földgáz tárolási szezon előtt. Az európai gázpiac már nem pániküzemmódban működik, de a GNL-függőség továbbra is magas, míg a verseny Ázsiával fokozódik. Ha a meleg időjárás Ázsiában fenntartja a magas keresletet az elektromos energiára, Európának drágább lehet a tárolók feltöltése.
Globális szinten a gáz nemcsak az átmeneti üzemanyag, hanem az energetikai biztonság eszközévé válik. A GNL továbbra is kritikus fontosságú Európa, Japán, Dél-Korea, India, Kína és a fejlődő piacok számára, ahol az elektromos energia keresletének növekedése rugalmas termelést igényel.
Finomítók és üzemanyagok: a feldolgozás magas, de a dízel sebezhető marad
Az üzemanyagok szegmense feszültebbnek tűnik, mint a nyersolaj piaca. Az Egyesült Államokban a finomítók kihasználtsága közel 97%-ra nőtt, a feldolgozás meghaladja a 17 millió hordót naponta, a benzin termelése körülbelül 10 millió hordó naponta. Ez azt mutatja, hogy az amerikai finomítók aktívan működnek a nyári időszakban, támogatóan a benzin- és repülőgép-üzemanyag piacát.
Azonban a dízel és a díszítmények gyenge pontnak számítanak. A készletek az átlagos szint alatt állnak, míg a globális üzemanyag-logisztika Oroszországtól, a Közel-Kelettől, Kínától és az ázsiai finomítóktól függ. Az Oroszországból származó dízel-exportkorlátozások feszültséget okozhatnak a globális üzemanyagtípus piacon, különösen az őszi és téli időszak előtt, amikor nő a kereslet a közlekedés, ipar, mezőgazdaság és fűtés irányából.
Az olajfinomítók befektetőinek ez a nagy volatilitással járó crack spreadek megőrzését jelenti. A finomítók árrése vonzó maradhat, de az üzemeltetési kockázatok - a nyersanyagellátási lánctól az exportszabályozásig - jelentősen megnőttek.
Oroszország és az üzemanyagpiac: a helyi hiány globális tényezővé válik
Az orosz üzemanyagpiac nyomás alatt áll a finomító infrastruktúra károsodása és az üzemanyag kínálatának korlátozása miatt egyes regionális területeken. A töltőállomásoknál sorok, a bánásmód korlátozása és a benzin és dízel minőségi követelmények ideiglenes enyhítése azt mutatja, hogy a belső üzemanyag-ellátás egyre érzékenyebbé válik.
A globális piac számára fontos, hogy nemcsak az orosz belső hiány van jelen, hanem a dízel-export lehetséges csökkentése is. Oroszország továbbra is jelentős üzemanyag-szállítója Törökországnak, Brazíliának, Afrikának és számos fejlődő piacnak. Ha az exportáramlások korlátozódnak, az a dízelárakat támogathatja, még ha a Brent dinamikája viszonylag nyugodt is.
Így az olaj túlzottan bőségesnek tűnhet, míg az üzemanyagok hiányosak lehetnek. Ez a szakadék a globális energiapiar fő témává válik 2026 júliusának elején.
Elektromosság: a hőség, az adatközpontok és a hálózatok új középponttá válnak az energiaparban
Az elektromos energia a középpontba kerül az Egyesült Államokban, Európában és Ázsiában. Az Egyesült Államok legnagyobb energiarendszerében, a PJM-ben az elektromos áram iránti kereslet a hőség, a légkondicionálók magas terhelése és az adatközpontok fogyasztásának növekedése miatt történelmi csúcsokhoz közelít. Egyes területeken a nagykereskedelmi árak többszörösére emelkedtek, míg a hálózati üzemeltetők többletterheléseket aktiváltak.
Ez a helyzet strukturális elmozdulást mutat: az energiabiztonságot most már nemcsak az olaj- és gázkészletek jelenléte határozza meg, hanem a hálózatok kapacitása is. Még a MEH növekedésével is az energiarendszereknek szükségük van:
- gázos erőművek a kiegyenlítéshez;
- szénmennyiségek csúcsidőben;
- energia tárolók;
- a hálózati infrastruktúra korszerűsítése;
- az ipar és az adatközpontok irányából rugalmas keresletkezelés.
Szén: Ázsia visszaviszi a hőelőállítást az egyensúly középpontjába
A MEH növekedése ellenére a szén továbbra is kulcsszerepet játszik Ázsia energiaegyenlegében. Indiában a szén-alapú áramtermelés júniusban megugrott, szinte hároméves csúcsra a hőség, az alacsony monszun és a hűtési igény miatt. Eközben a megújuló energia részaránya is rekordot döntött, azonban a tárolók hiánya korlátozza a napenergia-generálás áramköröket záró esti csúcsai fedezését.
Ez a trend fontos a befektetők számára: az energetikai áttörés nem törli ki azonnal a szenet. A hőség, a gyenge hidroenergia és a hálózatok rugalmasságának hiánya idején az országok visszatérnek a hőelőállításhoz. Ez különösen észlelhető Indiában, Kínában és Délkelet-Ázsiában, ahol az elektromos energia kereslete folyamatosan gyorsabban növekszik, mint a tárolás és a szállítás infrastruktúrája.
MEH és az energiaváltás: a generálás rekordjai a hálózat korlátjaival ütköznek
A megújuló energia folyamatosan növekvő részesedést mutat a világ energiaegyenlegében. Németország 2026 első felében rekord arányban állította elő elektromos energiáját MEH-ből, míg Európa a napenergia generálásának gyors növekedésével néz szembe, és a globális beruházások a tiszta energiába továbbra is meghaladják a fosszílás üzemanyagok előállítására fordított költségeket.
De a piac egyre inkább észleli az energia átmenet másik oldalát: a napenergia nappali túlkínálata, negatív árak, kényszerű termeléskorlátozás, a tárolók hiánya és a hálózati projektek csúszása. A befektetők számára ez azt jelenti, hogy a legérdekesebb szegmensek nemcsak a nap- és szélerőművek, hanem az infrastruktúra: a hálózatok, a tárolók, a keresletkezelés, az energiarendszerek szoftvere és a rugalmas gáztermelés.
Mi fontos a befektetőknek és az energiaszektor résztvevőinek 2026. július 4-én
Július 4., szombat több gyakorlati következtetést is meghatároz az energiapar számára. Az olaj már nem csupán a hiányfélelem alapján kereskedik, de az üzemanyagok továbbra is feszültek. A gázpiac stabilizálódik, viszont a GNL egyre inkább azokra a piaci szegmensekre megy, ahol magasabb az ár - Ázsiába és a fejlődő piacokra. Az elektromos energia az új ciklus fő eszközévé válik, míg a MEH gyorsabb hálózat- és tárolásfejlesztést igényel.
A befektetők, olajcégek, üzemanyagkereskedők és az energiaszektor résztvevői figyeljék a következő mutatókat:
- az OPEC+ döntése az augusztusi termelésről;
- Brent görbéje és a contango mélysége;
- az ázsiai GNL prémium az európai gázhoz képest;
- a dízel- és benzin-tartalékok az Egyesült Államokban, Európában és Ázsiában;
- az orosz és közel-keleti finomítók operatív ellenállósága;
- az elektromos energia csúcs kereslete az Egyesült Államokban, Európában, Indiában és Kínában;
- az MEH, a tárolók és a hálózati infrastruktúra bevezetésének sebessége.
A nap fő következtetése: a globális energiapiac olyan fázisába lép, ahol az olaj ára már nem az egyetlen indikátor az energiaszektor állapotáról. Az energia valódi értékét egyre inkább a feldolgozás, a GNL logisztika, a hálózati korlátozások, a finomítók megbízhatósága, a szén elérhetősége és az elektromos energiakibocsátás új keresletsorrend iránti képessége határozza meg.