Olajpiac: Brent és WTI csökken, de 100 dollár felett marad
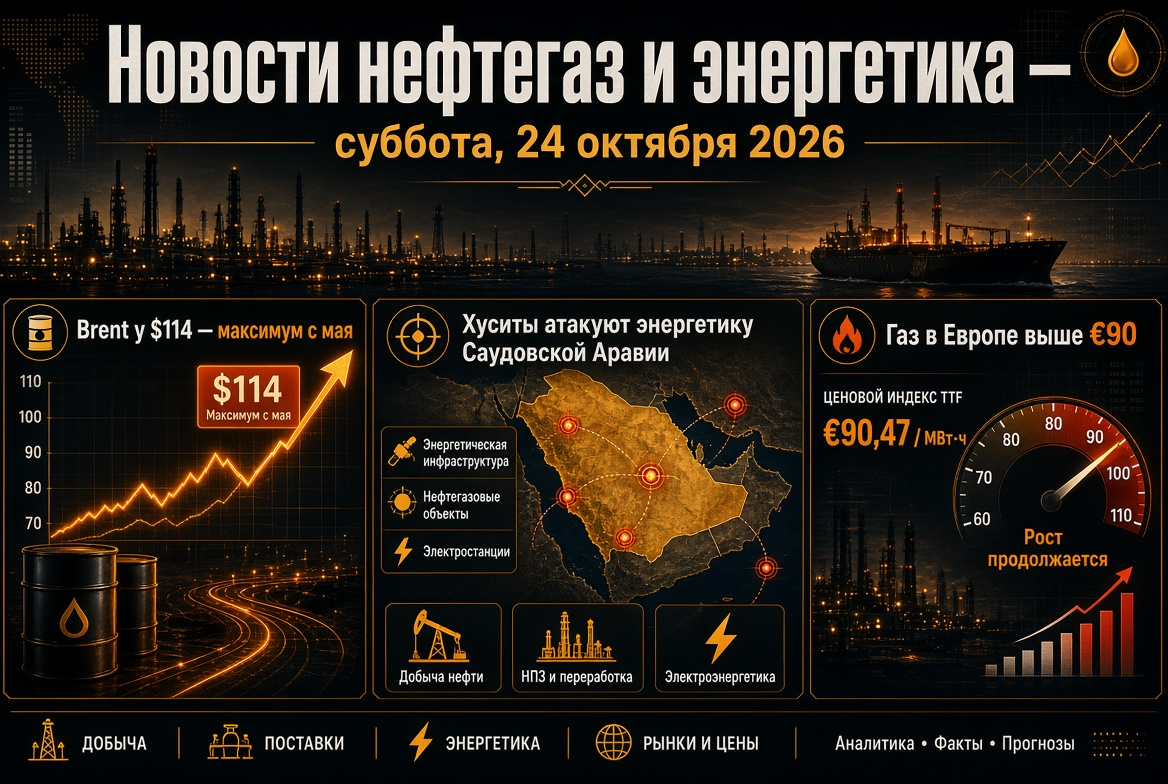
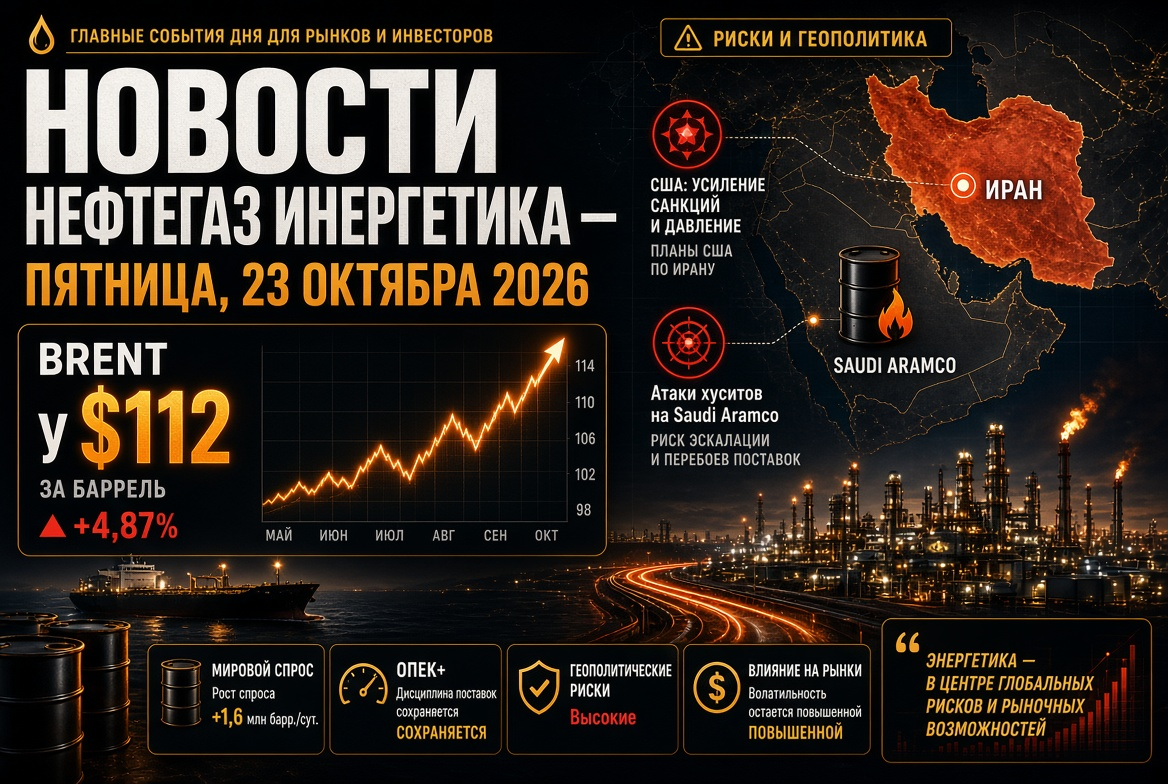
A csütörtök estére a Brent körülbelül 104 dolláron, míg a WTI 101–102 dolláron forog. A hét elején a Brent 109 dollárra emelkedett; a hónap során a benchmark körülbelül 14%-ot emelkedett, az előző év azonos időszakához képest pedig több mint 50%-ot. Főbb hajtóerők:
- Szaúd-Arábia: a királyság néhány napon belül körülbelül a vezetékkezelők felét vissza kívánja állítani a Kelet–Nyugat olajvezetékben, amelyet drónos támadások sújtottak a múlt héten, és körülbelül hat héten belül teljes kapacitással kíván működni. A 7 millió hordó/nap kapacitású útvonal a Hormuzi-szoros fő elkerülő vonala.
- Hormuz: az Egyesült Államok Energiaügyi Minisztériuma szerint a hét elején körülbelül 18 millió hordó olaj és olajtermék haladt át a szoroson; Rijád a katona támogatásával növeli az exportot.
- Amerikai készletek: a kereskedelmi olajtartalékok 0,64 millió hordóval csökkentek 423,4 millió hordóra — ez kevesebb, mint a piaci várakozások, bár az ipari becslés azelőtt 7,1 millió hordós növekedést jelzett.
- Kínálati kockázatok: a huszita erők előrenyomulása Bab-el-Mandeb irányába, számos líbiai mező leállítása a vis maior fenyegetésével és Teherán arra vonatkozó döntése, hogy nem vesz részt a Washingtonnal zajló tárgyalásokban, amíg nem teljesítik a feltételeit.
Kínálat és kereslet: OPEC és IEA értékelések
- Szaúd-Arábia az OPEC-nek jelentette, hogy az augusztusi termelés 6,24 millió hordóra csökkent — ez a legalacsonyabb szint 1990 óta; a másodlagos források ezt közelebb 7,3 millió hordóra becsülik.
- Az IEA szeptemberi jelentésében a 2026-os globális kínálati előrejelzést 100,7 millió hordóra csökkentette (-5,7 millió hordó éves szinten).
- A globális olajkereslet az ügynökség becslése szerint 2026-ban 2,5 millió hordóval csökken, majd 2027-ben 2,6 millió hordóval nő.
- A világ készletei augusztusban további 95 millió hordóval csökkentek; a február óta tartó összesített csökkenés 507 millió hordó.
Olajtermékek és finomítók: a dízel a piaci hiánycikk
A válság egyre inkább a nyersolajról az olajtermékekre helyeződik át. Az Egyesült Államokban a dízel készletárak szeptember elején meghaladták a 200 dollárt hordónként — ez majdnem duplája a háború előtti szinteknek, a kiskereskedelmi ár pedig rekord 5,90 dollár/gallon szinten áll. Az EU-ban a dízel körülbelül 2,04 euró/liter áron áll, közel áprilisi rekordhoz.
- A Perzsa-öbölből származó dízel nettó exportja augusztusban körülbelül 390 ezer hordó/nap volt — a háború előtti mennyiség negyedéért; az öbölből és Oroszországból érkező összesített szállítmányok 1,6 millió hordó/nap esésben vannak a februári számokhoz képest.
- A globális feldolgozás elérte a nyári csúcsot 81,4 millió hordó/nap, de az év végére 2,6 millió hordó/nap csökkenést várnak.
- A finomítók nyeresége az Atlanti-óceán térségében rekord szinten van; a szingapúri jövedelmezőséget drága szállítások korlátozzák.
A konfliktuson kívüli finomítók számára ez a szupernyereségek ideje, míg az üzemanyag cégek és a fogyasztók számára költség sokk.
Gáz és LNG: Európa alacsony készletekkel lép a télbe
A TTF határidős ügyletek csütörtökön 76–77 euróra estek megawattóránként a 80 euró feletti zárás után; a hét elején az árak 82 euró közelében voltak — a 2022 vége óta a legmagasabb szinten. Éves szinten a gáz ára Európában több mint 130%-kal emelkedett. Az EU tárolói mindössze körülbelül 68%-os telítettséggel rendelkeznek — ez az utóbbi két évtized egyik legalacsonyabb mutatója ezen a napon. A nyomást a katari LNG korlátozott szállítmányai, a tervezett karbantartások Norvégiában és az ázsiai verseny fokozza. A Henry Hub az Egyesült Államokban körülbelül 2,90 dolláron áll millió BTU-ra — a rekord spread az amerikai LNG-exportőröket támogatja.
Geopolitika: a Oroszország és Ukrajna közötti energetikai tűzszünet kérdéses
Az Egyesült Államok elnöke szeptember 14-én bejelentette, hogy Moszkva és Kijev egyetértettek abban, hogy leállítják az energiaszektor ellen irányuló támadásokat, a dízel áremelkedéseket elsősorban e konfliktussal összefüggésbe hozva. Kijev kijelentette, hogy a megállapodás nincs véglegesen megszületve, és csak a partnerek garanciája mellett valósulhat meg; közvetítőként Törökország működik közre. Az ilyen tűzszünetek korábbi kísérletei nem bizonyultak tartósnak. Ha a rendszer működni kezd, az orosz olajfinomítás helyreállítása csökkentheti a distillátum-prémiumot. A szankciós rendszer viszont nem változik.
Oroszország: az üzemanyagra vonatkozó exportkorlátozások érvényben maradnak
- A benzin exportjára vonatkozó tilalom minden piaci résztvevőre érvényes 2027. január 31-ig.
- A dízel, hajtóanyag és gázolaj exportjára vonatkozó tilalom a gyártók számára szeptember 30-ig meghosszabbításra került; a piac várja a döntést októberre.
- Az IEA becslése szerint az orosz finomítók átlagosan háromnaponta szenvedtek el eredményes csapásokat nyolc hónap alatt; júliustól az ország elkezdett olajtermékeket importálni.
- Az Ural jegyzett árak a Brenthez képest gyakorlatilag eltűntek a szállítások csökkenése és az ázsiai magas kereslet hatására.
Ázsia: Kína kiszorítja Indiát az orosz olajért folytatott versenyből
A russz olajimport Indiába augusztusban körülbelül 26%-kal, 2,1 millió hordóra csökkent a július 2,8 millió hordós rekordjáról; az összes nyersolaj behozatal 4,6 millió hordóra csökkent. A kínai feldolgozók agresszíven vásárolják a tételeket, pótolva a közel-keleti mennyiségeket, míg India részben venezuelai olajjal kompenzálja a veszteségeket. A nyersanyaghiány az indiai finomítók számára a dízel és benzin export csökkenésével fenyeget — további feszültségek forrást jelenthet az ázsiai olajtermékpiacon.
Elektromosság, megújuló energiaforrások (VÍZ) és szén: biztosítás és strukturális elmozdulás
- Szén: Az energiaszén Newcastle-ben körülbelül 145 dolláron áll (+12% hónapra, +40% évre). Az LNG hiány 70 millió tonnás keresletet ad Ázsiának 2026-ra; Japánban a széntermelés 11%-kal nőtt. A nagyobb termelők új bányák engedélyezését nem támogatják, mivel a kiugrás ciklikusnak tekinthető.
- VÍZ: 2025 végén a megújuló források először megelőzték a szenet a globális termelésben (33,8% a 33,0% ellenében), míg 2026 áprilisában a szél és a napenergia először biztosított több elektromosságot, mint a gáz (22% a 20% ellenében). A napenergia kapacitások 2025-ben rekordszámú, 647 GW-ra nőttek.
A drága importgáz erősíti a VÍZ és az akkumulátoros energiatárolás gazdaságát, de rövid távon a szén és az atomenergia biztosítja az energiarendszerek egyensúlyát.
Makrogazdaság: A Fed válaszol az olajinflációra
A Fed szeptember 16-án egyhangúlag 25 bázisponttal emelte a kamatot, 3,75–4,00%-ra — először 2023 óta —, és jelezte annak lehetőségét, hogy az év végéig még egy lépést tesz. A szabályozó elismerte, hogy nem tudja befolyásolni az olajárakat, de meg kívánja akadályozni az infláció szétszóródását. Az Egyesült Államok 10 éves kötvényeinek hozama körülbelül 5%. Az energia szektor számára ez a tőkeköltség növekedését jelenti: a tőkeigényes VÍZ, hálózati és LNG projektek nyomás alatt állnak, míg az erős cash flow-val rendelkező olajvállalatok stabilabbnak tűnnek.
Mit figyeljenek a befektetők és a TFK piac résztvevői pénteken
- A Kelet–Nyugat olajvezeték helyreállítási üteme és a janbui szállítmányok teljesítménye.
- A tankhajók forgalma a Hormuzi- és Bab-el-Mandeb-szorosokban.
- Az energiatűzszünet megerősítése Moszkvával és Kijevvel.
- Oroszország döntése a dízel exportjáról szeptember 30. után.
- A TTF dinamika, az európai földgáz-tárolók feltöltési üteme és a norvég karbantartások ütemterve.
- Az Egyesült Államokban a fúrási aktivitás heti statisztikája és a dízel crack spreadek.
A közeljövő alapforgatókönyve — az olaj 100–110 dolláros sávban, kereskedési érzékenységgel a Közel-Kelet híreire. Az olajtermékek és a gáz továbbra is a legfeszültebb szegmensek a globális energia piacon.