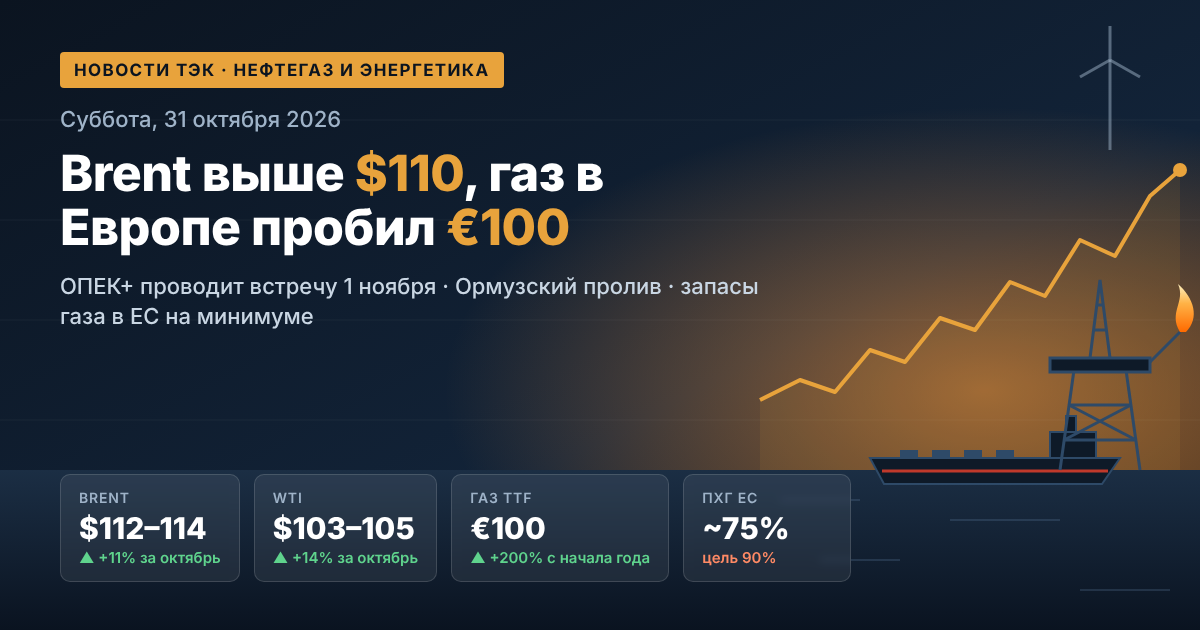
A globális energetikai- és nyersanyagszektor számára a október utolsó kereskedési hete fokozott idegesség közepette zárul. A Brent típusú olaj hordónként mintegy 114 dollár körül tartózkodik, a földgáz ára Európában 2022 decembere óta először haladta meg a 100 euró/MWh szintet, a szén pedig hároméves csúcson forog. A piac jelenleg az Irán körüli diplomáciára, a húszi lázadók Szaúd-Arábia energetikai infrastruktúrája elleni támadásaira és a nyersanyagkészletek rekord alacsony szintjére reagál. A befektetőket és a piaci szereplőket két kulcsfontosságú esemény várja: az OPEC+ november 1-jei online ülése és a november 3-i amerikai félidős kongresszusi választások. Az alábbiakban a 2026. október 30-i olaj-, gáz-, villamosenergia-, megújulóenergia-, szén- és kőolajtermék-piaci hírek következnek.
Olajpiac: a Brent visszahúzódik a csúcsoktól a tárgyalási várakozások miatt
Csütörtökön az olajjegyzések mintegy 1%-kal csökkentek. Az északi-tengeri Brent hordónként 114 dollárra esett, miután szerdán mintegy 115,3 dolláron zárt. Az amerikai WTI mintegy 101 dollár körül forog. A korrekció okát a Washington és Teherán közötti béketárgyalások újraindítására irányuló kísérletről szóló hírek adták. Az iráni fél kijelentette, hogy nyitott a diplomáciára, és kész felgyorsítani a tárgyalt hétnapos béketervet.
Az olajpiac kulcsfontosságú árirányelvei:
- Brent: mintegy 114 dollár/hordó, csaknem 78%-os éves növekedés;
- WTI: mintegy 101 dollár/hordó, a Brent–WTI spread mintegy 12,6 dollárra szűkült;
- A Brent 52 hetes sávja: 58,7 dollártól (2025. december) 120,9 dollárig (2026. április vége);
- Urals: mintegy 111–112 dollár/hordó, az általános korrekció nyomán bekövetkezett csökkenés után.
A háborús prémium eközben továbbra is fennmarad. A piac két fenyegetést áraz be: az Egyesült Államok esetleges Irán elleni katonai műveletét november 3-a után, valamint a húszi lázadók Szaúd-Arábia elleni támadásainak fokozódását. Ezért még a pozitív diplomáciai hírek ellenére is az olaj 110 dollár felett tartózkodik.
Közel-Kelet: finomítók elleni támadások és az ellátás fenyegetettsége
A volatilitás fő forrása továbbra is a Perzsa-öbölbeli infrastruktúra biztonsága. Október 27-én a húszi lázadók rakétatámadást jelentettek be a Rasz-Tanura ellen, amely Szaúd-Arábia legnagyobb finomítója. Er-Rijád hivatalosan nem erősítette meg a támadást, a terminál környékén azonban tüzet lokalizáltak. Csütörtökön a Szaúd-Arábia vezette koalíció bejelentette, hogy elfogott egy ballisztikus rakétát, amelyet a királyság keleti tartományai felé indítottak.
A kőolajtermék-piaci szereplők számára ez a következőket jelenti:
- a legnagyobb nyersanyagbeszállító exportkapacitásaira leselkedő kockázatok fennmaradását;
- a finomítási árrés fokozott volatilitását a Közel-Keleten és Ázsiában;
- a biztosítási és fuvardíjak emelkedését a régió tankerhajózási útvonalain.
OPEC+: papíron létező kvóták és tényleges ellátási hiány
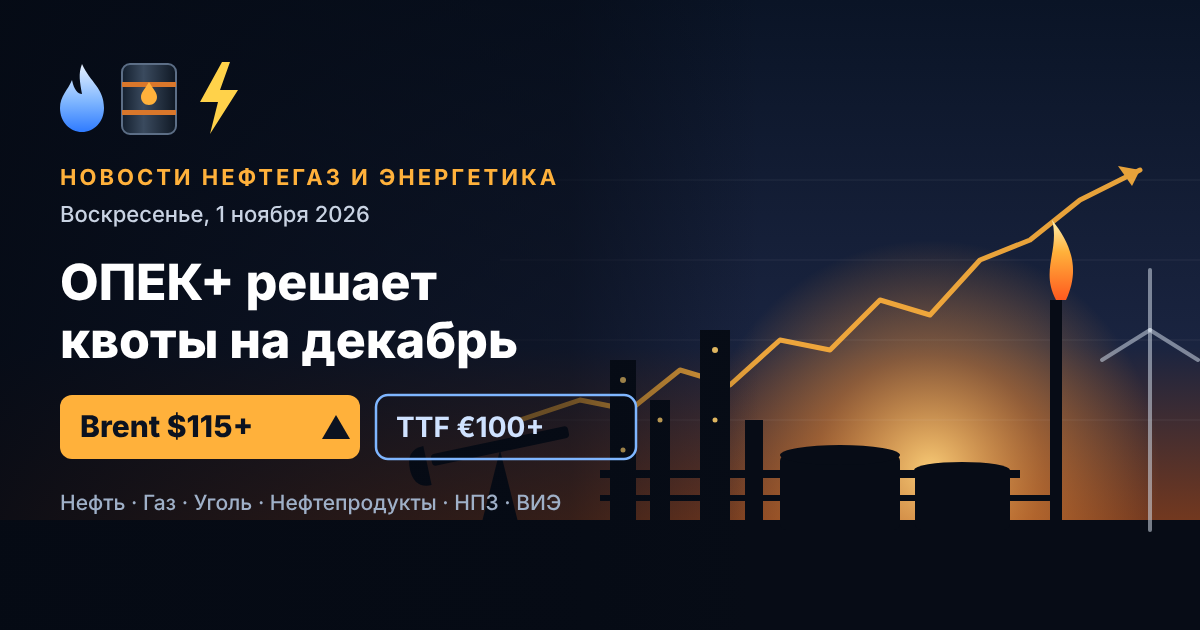
Vasárnap, november 1-jén az OPEC+ hét kulcsfontosságú országa tartja soron következő online ülését. A résztvevők: Szaúd-Arábia, Oroszország, Irak, Kuvait, Kazahsztán, Algéria és Omán. Novemberre a szövetség már változatlanul hagyta a termelési célokat: Szaúd-Arábia esetében napi 10,5 millió hordó, Oroszország esetében napi 9,9 millió hordó.
A kulcsfontosságú probléma az, hogy a kvóták nagyrészt papíron léteznek. Augusztusban ez a hét ország mintegy napi 25 millió hordót termelt. Ez körülbelül napi 5 millió hordóval kevesebb a februári háború előtti szintnél. Az öbölbeli országok exportja a normál szint 60–80%-a között ingadozik. A szövetséghez közel álló források szerint a termelési politika érdemi módosítása 2027 előtt valószínűtlen. A termelési kapacitások felülvizsgálatát, amelytől a jövőbeli kvóták függnek, a háború miatt elhalasztották.
Egyesült Államok készletei: a stratégiai tartalék 1982 óta a legalacsonyabb szinten
Az EIA adatai szerint az Egyesült Államok kereskedelmi olajkészletei az október 23-ig tartó héten 1,89 millió hordóval, 410,6 millió hordóra csökkentek. Még árulkodóbb a Stratégiai Kőolajtartalék (SPR) helyzete. Készletei mintegy 283 millió hordóra estek. Ez 1982 októbere óta a legalacsonyabb szint, és a tervezett kapacitás kevesebb mint 40%-a. A csökkenés Washington azon kötelezettségvállalásához kapcsolódik, hogy 172 millió hordót szabadítson fel az árak stabilizálása érdekében. Az Egyesült Államok lehetőségei az újabb sokkok tartalékok révén történő tompítására egyre korlátozottabbá válnak.
Gáz és LNG: Európa rekord alacsony készletekkel lép a télbe
Az európai gázpiac 2022 óta a legfeszültebb időszakát éli. Október 28-án a frontmonth TTF határidős jegyzés napon belül 100,9 euró/MWh-ra emelkedett. Összehasonlításképpen: februárban, a konfliktus kezdete előtt a gáz mintegy 30 euróba került. Az EU földalatti gáztárolói mintegy 75%-ban vannak feltöltve. Ez a legalacsonyabb érték ebben az évszakban 2009 óta, miközben az ötéves norma mintegy 89%. Brüsszel már enyhítette a gáztárolók célzott feltöltési szintjét 90%-ról 80%-ra.
A gázpiac kulcsfontosságú tényezői:
- Katar: a Ras Laffan exportkapacitásának mintegy 17%-a évekre kiesett;
- Ázsia: a spot LNG ára meghaladja a 30 dollár/MMBtu szintet, és Európa az ázsiai vevőkkel versenyez minden egyes szállítmányért;
- Egyesült Államok: a Henry Hub mintegy 3 dollár/MMBtu szinten marad — az európai árakhoz képest csaknem tízszeres a különbség, ami támogatja az amerikai LNG exportot.
Villamosenergia és megújuló energia: a szél fékezi az árakat
A drága gáz ellenére az október 19-ével kezdődő héten a nagykereskedelmi villamosenergia-árak a legtöbb európai piacon csökkentek. A fő ok a magas szélenergia-termelés. Franciaországban és Hollandiában a heti árak 29%-kal estek. Október 23-án Franciaország abszolút szélenergia-termelési rekordot állított fel egy októberi napra — 415 GWh-t. A megújuló energia bizonyítja árstabilizáló szerepét. Az elemzők ugyanakkor a villamosenergia-árak emelkedését várják a jelenlegi héten — a szél gyengülésével és a fűtési kereslet növekedésével párhuzamosan. A gázalapú termelés ismét meghatározza majd a marginális árat.
Szén: a gázsokk visszahozza a keresletet
Az energetikai szén az LNG-piaci válság egyik fő haszonélvezője. Az ausztrál Newcastle benchmark mintegy 150 dollár/tonna szinten forog. Ez körülbelül 40%-kal magasabb az év eleji szintnél, október 6-án pedig az ár elérte a 152,2 dollárt — a 2024 ősze óta tartó csúcsot. Ázsia ésEurópa energiaszolgáltatói a drága gázról a szénre váltanak, ami támogatja az ausztrál, indonéz, dél-afrikai és orosz exportőröket.
Orosz olajexport: drága fuvardíjak és verseny Ázsiában
Az orosz olaj tengeri exportja az október 25-ig tartó négy hét átlagában napi 3,55 millió hordó volt — öt hét minimuma. Az utolsó héten a szállítások éppen ellenkezőleg, napi 3,85 millió hordóra nőttek. A heti exportbevétel mintegy 2,6–2,8 milliárd dollár körül alakul.
Az export szerkezetének fő tendenciái:
- az Urals fuvardíja a nyugati kikötőkből Indiába rekordszintű, mintegy 30 dollár/hordó;
- szeptemberben a Kínába irányuló szállítások napi 1,68 millió hordóra nőttek, az Indiába irányulók napi 1,8 millió hordóra csökkentek;
- az indiai finomítók részben iraki, szaúd-arábiai és brazil olajra állnak át.
Kőolajtermékek Oroszországban: exporttilalom és piaci stabilizáció
Oroszország belső üzemanyagpiaca fokozatosan kilép a válságból. A benzin, a dízel és a hajózási üzemanyag ideiglenes exporttilalma 2026. augusztus 1-jétől 2027. január 31-ig van érvényben. A dízel- és hajózási üzemanyag-termelők számára október végére külön határidő esik. A piac a kivitel további rendjéről szóló döntésre vár. Az október 15-i rjazanyi finomító elleni támadás után nem regisztráltak újabb megerősített csapásokat orosz finomítók ellen. Az üzemanyag átlagos kiskereskedelmi ára október közepére mintegy 78,7 rubel/liter volt. A benzin importja Fehéroroszországból, Indiából és Kazahsztánból legalább az év végéig folytatódik.
Előrejelzés és naptár: mire figyeljenek a befektetők
A Világbank frissített előrejelzésében 2026-ban az energiahordozók árának mintegy 32%-os emelkedését, 2027-ben pedig 12%-os csökkenését várja. Ez a kínálat fokozatos normalizálódásának forgatókönyve. A következő napokban az energetikai szektor piaca a következő eseményekre fog összpontosítani:
- október 30. — a hónap zárása az árutőzsdéken és az amerikai fúrási aktivitás adatai;
- november 1. — az OPEC+ hét országának ülése a decemberi termelésről;
- november 3. — az amerikai félidős választások, amelyek után nő az Irán körüli erőszakos eszkaláció kockázata;
- november eleje — az európai gáztárolókból történő gázkivétel dinamikája a fűtési szezon kezdetével.
Az olaj- és gázpiac továbbra is „címszavas” kereskedési módban van, amikor egyetlen hír képes több százalékkal elmozdítani az árakat. Az olajvállalatok, finomítók, kereskedők és energetikai szereplők számára ez magas hozamot jelent jelentős kockázatok fennmaradása mellett. A kockázatfedezés és a likviditáskezelés válik a fő prioritásokká az év végéig.