A legfontosabb információk a kereskedés megnyitásához október 22-én
- Olaj: Brent — körülbelül 110 USD/bár, WTI — körülbelül 99 USD/bár; az év eleje óta az olaj ára körülbelül 75%-kal emelkedett.
- Geopolitika: Teherán kijelentette, hogy a Hormuzi-szoros továbbra is zárva marad, amíg Washington nem fogadja el Irán feltételeit.
- Gáz: TTF — körülbelül 88 euro/MW·h, az EU tárolói körülbelül 74–75%-ban telítettek.
- Tartalékok: Az Egyesült Államok stratégiai olajtartaléka a legkisebb szintre csökkent 1982 óta.
- Szén: Newcastle — körülbelül 150 USD/tonna, kétéves csúcsoknál.
Olajpiac: Brent az öt hónapos csúcsok közelében
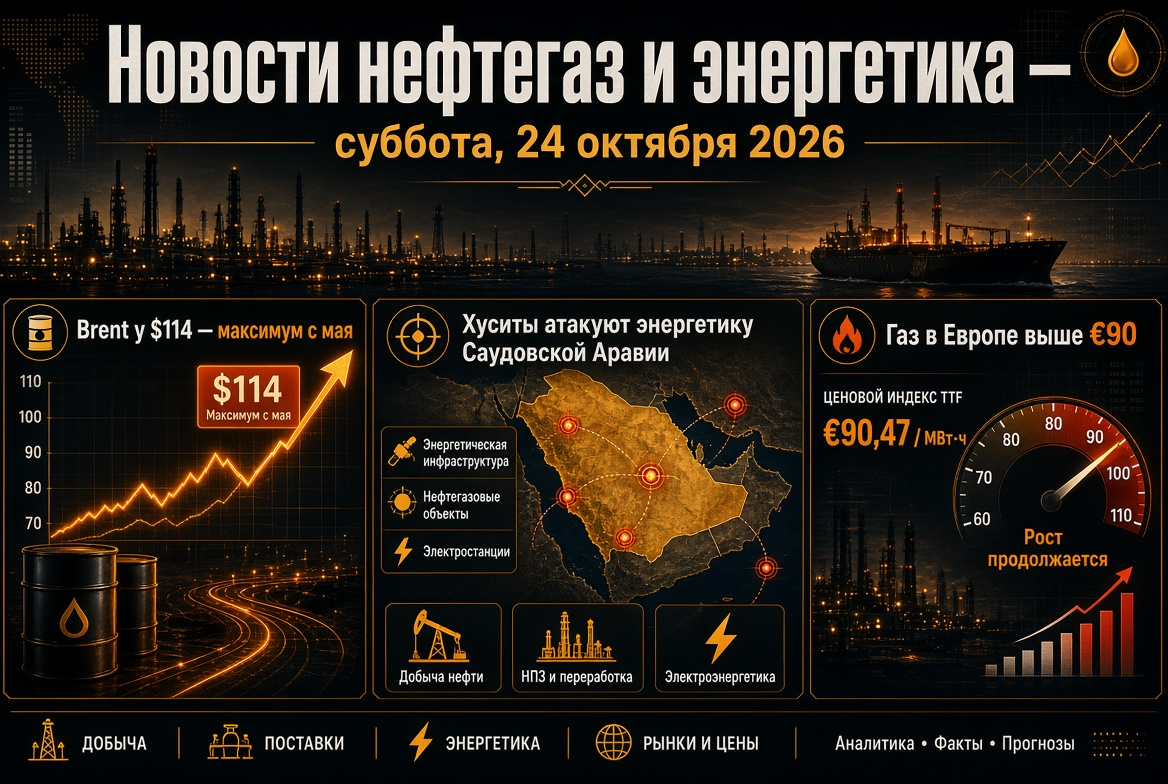
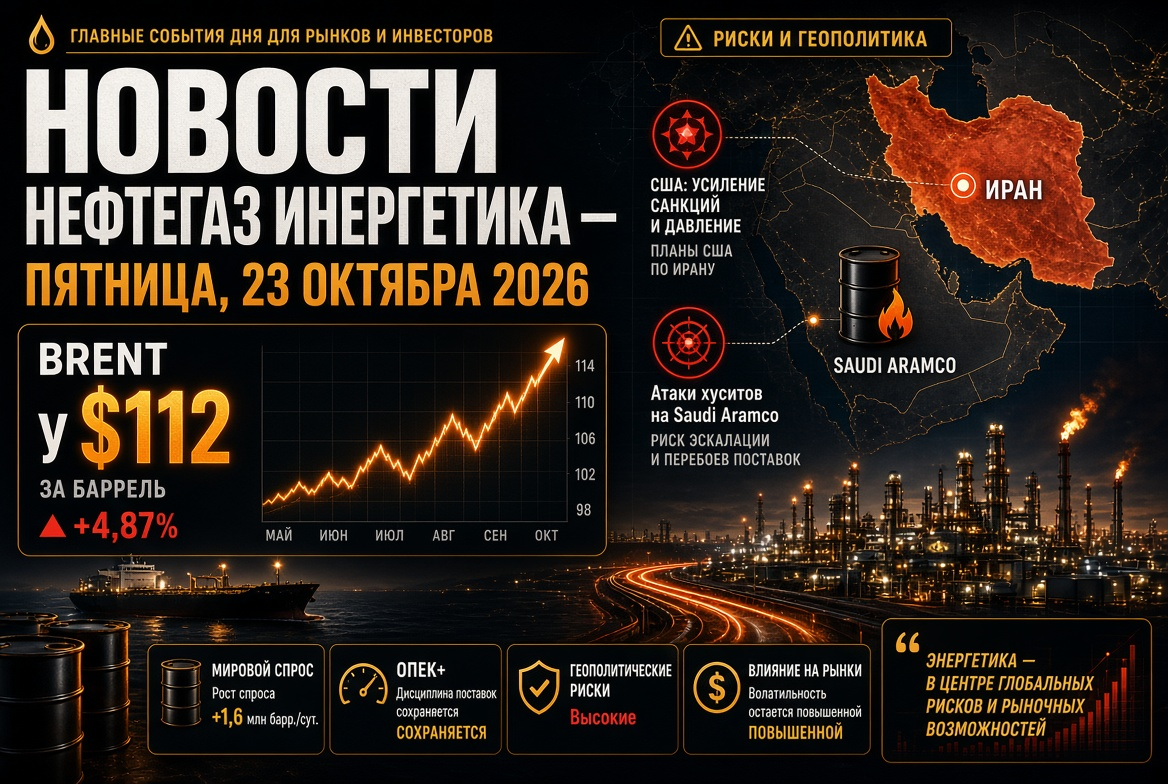
A hétfői nap a legvolatilisabb október volt az olajárak szempontjából. Kedden a decemberi Brent hivatalos árfolyama több mint 6 dolláros sávban ingadozott: 105,95 dollártól 111,99 dollárig — a legmagasabb szint május közepe óta. A csökkenést az Egyesült Államok és Irán közötti közeli megállapodásról szóló pletykák váltották ki, de szerdára az olaj ára visszatért 110 dollár fölé a bárra.
Három tényező támogatja a piacot:
- Az Egyesült Államokban a készletek csökkenése. Az API iparági adatai csökkent olaj-, benzin- és desztillátumkészleteket mutattak. Egy héttel korábban az EIA arról számolt be, hogy az amerikai nyersolaj kereskedelmi készletei 8,6 millió bárra csökkentek — 415,6 millióra, körülbelül 3%-kal az ötéves átlag alatt.
- Globális hiány. Az EIA becslése szerint a globális olajkészletek a harmadik negyedévben átlagosan 1,9 millió bárral csökkentek naponta, a csökkenés a negyedik negyedévben is folytatódik.
- Kockázati felár. A hajók ellen elkövetett támadások az Ománi-öbölben a fuvardíjak és a biztosítási költségek magas szinten tartására kényszerítik a piacot.
Hormuzi-szoros és tankháború: a diplomácia megreked
A Hormuzi-szorosban február 28-án kezdődött válság már több mint 230 napja tart. Irán külügyminisztere, Abbas Arakchi megerősítette, hogy az Egyesült Államokkal folytatott közvetett kapcsolatokat Pakisztánon és Katáron keresztül tartják fenn, azonban a szoros zárva marad, amíg Washington nem fogadja el Irán feltételeit. Az amerikai külügyminiszter, Marco Rubio rendkívül nehéz feladatnak nevezte az ügylet elérését, és hangsúlyozta, hogy Irán nukleáris programja továbbra is kulcskérdés.
Az elemzők az támadások földrajzi kiterjedését regisztrálják: a tankerhajók ellen irányuló csapásokat a szoros határain túl, egészen az Ománi-öbölig végrehajtják, ami veszélyezteti az olajszállítást a hajók között. Eközben a Perzsa-öböl országaiból származó olajexport részben helyreállt, míg az LNG szállítmányok gyakorlatilag leálltak.
Szaúd-Arábia a huszi támadások alatt: kockázatok a Saudi Aramco számára
A feszültség második gócpontja a jemeni huszik támadása a szaúdi olajinfrastruktúrára. Október 14-én éjjel rakétatámadás érte a Saudi Aramco székhelyét Dhahranban: három emeletet rongált meg az adminisztrációs toronyban, áldozatok nincsenek. A huszik korábban támadásokat hirdettek meg az Aramco létesítményein Rijádban és Yanbuban. A csoport ígéretet tett arra, hogy folytatja a támadásokat a királyság olajlétesítményei ellen, ami kockázatot jelent a világ legnagyobb olajexportőrére és a régió finomítóira.
OPEC+: kvóták szünetelnek, fókusz a 2027-es alap szintjein
A hét fő OPEC+ ország — Szaúd-Arábia, Oroszország, Irak, Kuvait, Kazahsztán, Algéria és Omán — novemberi kitermelési céljait változatlanul hagyták. A főbb kvóták:
- Szaúd-Arábia — körülbelül 10,5 millió bár/nap;
- Oroszország — körülbelül 9,9 millió bár/nap;
- Irak — körülbelül 4,4 millió bár/nap.
A csoport tényleges kitermelése augusztusban körülbelül 25 millió bár/nap volt — körülbelül 5 millióval a háború előtti szint alatt. Az aliáns döntései korlátozott hatással vannak a fizikai piacra: a fő diskurzus a kapacitások auditjára és a 2027-es alap kitermelési szintekre összpontosul. Miután az Egyesült Arab Emírségek májusban kilépett az OPEC-ből, ez a folyamat fokozott jelentőséget nyert. A következő találkozó november 1-re van tervezve.
Stratégiai tartalékok: Az Egyesült Államok SPR-je a legkisebb szinten 1982 óta
A stratégiai olajtartalékok az Egyesült Államokban 283 millió bárra csökkentek — ez a legalacsonyabb szint 1982 októbere óta és körülbelül 40%-a a tervezett kapacitásnak. Az amerikai energiaügyi minisztérium 17 millió bárnyi plusz mennyiséget ajánlott a piacnak a IEA koordinált beavatkozásainak keretében. Emlékezzünk vissza, hogy márciusban 32 ország állapodott meg a rekord 400 millió bárnyi kivonásról, míg október elején a G7 országok további 100 millió bárnyi olajról és dízelről állapodtak meg.
A piac számára ez azt jelenti, hogy a "tartalékpárna" elfogy: a tartalékok későbbi feltöltése maga is keresleti tényezővé válik, és fenntartja az olaj árát 2027-re.
Gáz és LNG: TTF négyéves csúcsokon
Európa gázpiaca továbbra is az energiamérleg legfőbb sebezhetőségi pontja. A TTF csomópont árai 88,41 euróra emelkedtek/MW·h — ez a legmagasabb ár közel négy éve, az év eleje óta a növekedés meghaladta a 200%-ot. A kulcsfontosságú tényezők:
- Az EU földalatti tárolói körülbelül 74–75%-ban telítettek a szezonális norma 86–89%-kal szemben;
- A katari LNG októberi exportja 0,6 millió tonnára csökkenhet, a QatarEnergy kényszerhelyzete november végéig tart;
- A norvég Kårstø gáztisztító üzemének tervezett állása.
Az ING a télre a gáz átlagárának előrejelzését 73 euróra/MW·h-ra emelte. A bankok medián előrejelzése a negyedik negyedévre körülbelül 71 euróra/MW·h, ami alacsonyabb a piaci árfolyamoktól és kockázati felárat jelez.
Szén, villamosenergia és VÍK
A gázának sokkolás megnövelte a keresletet a szén iránt. Az ausztrál Newcastle referencia ára körülbelül 150 dolláron áll — 45%-kal magasabb az egy évvel ezelőtti szintnél; október 6-án az ár 152,20 dollárra emelkedett, a legmagasabb szint október óta 2024-ben.
Európában a villamosenergia helyzete, ezzel szemben, a megújuló energiaforrásoknak köszönhetően stabil:
- A "napi" piacon az EU átlagos ára 7%-kal csökkent — 103 euróról 91 euróra/MW·h;
- A tiszta források körülbelül 73%-át biztosították az EU villamosenergia-termelésének;
- A napenergiában elért növekedés január és augusztus között rekord 36,4 TWh volt.
A VÍK lényegében enyhített a gáz által okozott árnyomáson, ami növeli a napenergia, szélerőművek és energiatárolási rendszerek iránti befektetői vonzerőt.
Oroszország: üzemanyagok, finomítók és exportkorlátozások
Oroszország üzemanyagpiacán továbbra is szigorú szabályozás van. A benzinexport tilalma 2027. január 31-ig érvényben marad, a dízelolajra vonatkozó korlátozások pedig a finomítók késő őszre tervezett karbantartása miatt október végéig meghosszabbodtak. A feldolgozási és tőzsdei értékesítési adatok hozzáférési jogának korlátozása alá kerültek.
A magas olajárak és Washington szankciós retorikájának mérséklődése az orosz részvények árát június közepe óta a legmagasabb szintre emelte, és támogatta a rubelt. Az orosz olajra vonatkozó kedvezmény Kínához csökkent. Kiemelt figyelmet kap a Jegybank Oroszország október 23-i ülése.
Mit figyeljenek a befektetők: naptár és forgatókönyvek
- Október 22: a piac reakciója az EIA friss adataira az olaj- és üzemanyagkészletekről, hetenkénti statisztika az amerikai gázkészletekről.
- Október 23: Oroszország jegybankjának döntése a kulcsrátáról.
- November 1: az OPEC+ találkozó a decemberi termelési politikáról.
- November eleje: az Egyesült Államok félidős választásai, amelyek után Washington politikájának esetleges korrekciója Irán iránt esedékes.
A bázisforgatókönyv az olaj- és gázszektor számára a Brent árának 105–115 dollár között tartását jelenti egy előrehaladási valószínűséggel kapcsolatban a Hormuzi szoros körüli eseményekhez. Az Egyesült Államok és Irán közötti megállapodás gyorsan csökkenti a kockázati felárat, míg újabb támadások a Perzsa-öböl infrastruktúrájára visszahozhatják az olajat az évi 120 dollár feletti csúcsokhoz. A gázpiac számára a meghatározó tényezők a európai időjárás és a katari LNG szállításainak újbóli megkezdésének időpontja lesznek.