A hét legfontosabb eseményei a globális energiapiacon: kőolaj, gáz, szén és kőolajtermékek az OPEC+ döntése előtt
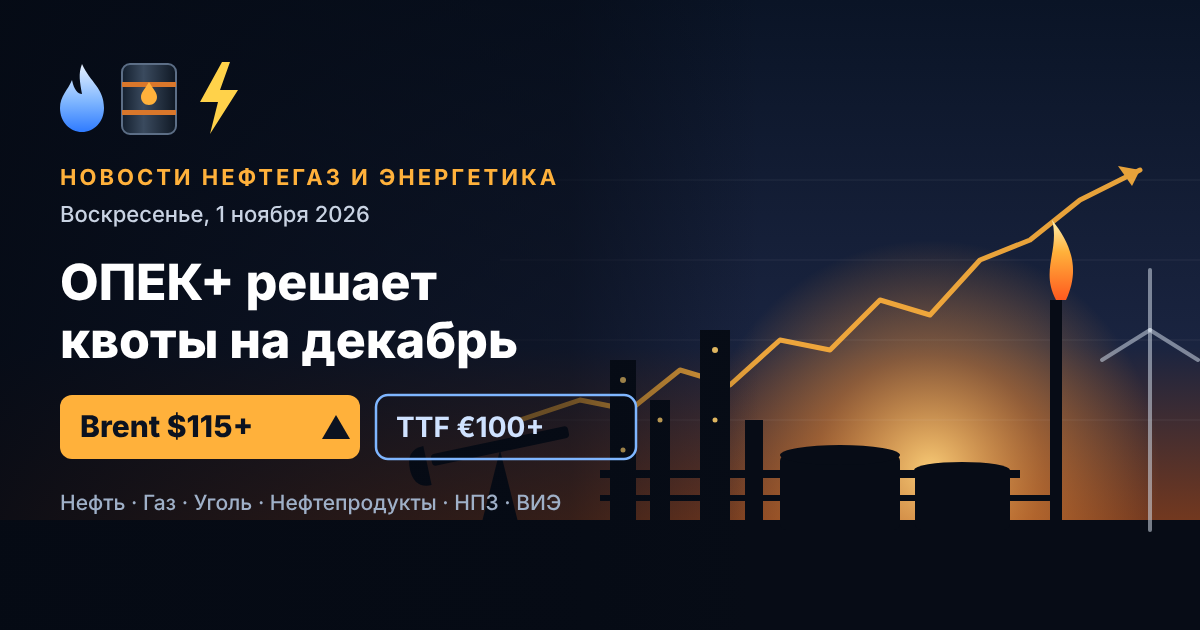
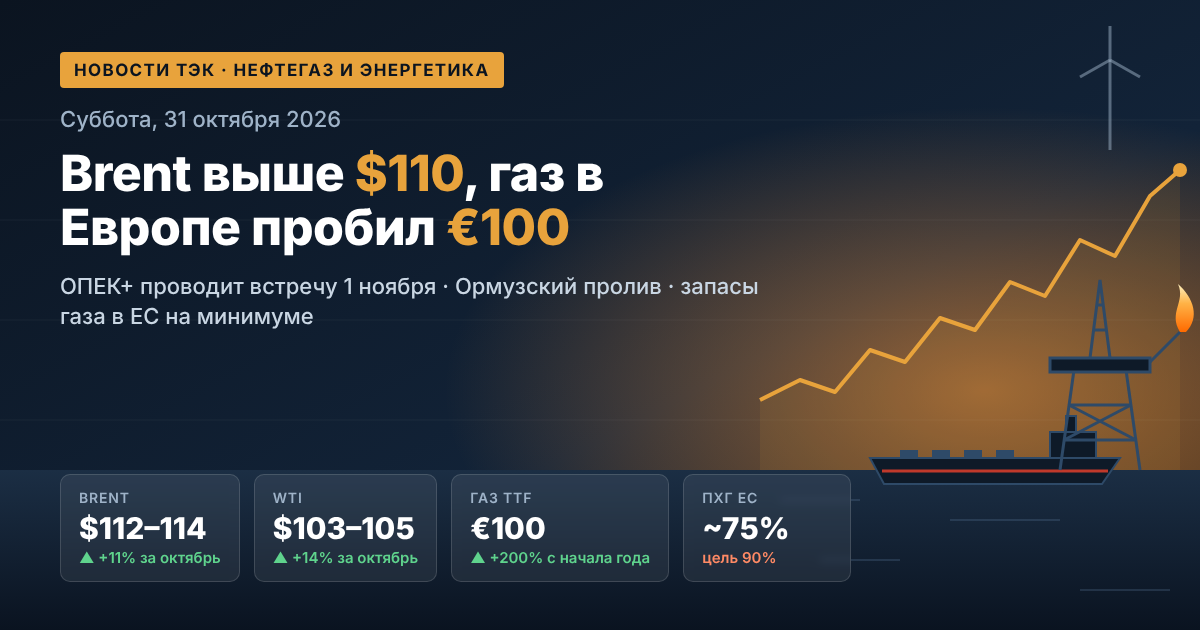
A globális kőolaj- és gázpiac többéves csúcsokon kezdi a novembert. Októberben a Brent csaknem 11%-kal, a WTI 14%-kal drágult: mindkét fajta sorozatban negyedik hónapja emelkedik. Pénteken a decemberi Brent határidős jegyzés a lejárati napon április 30. óta először emelkedett 118 dollárra hordónként. Az okok: a húszi erők új támadásai Szaúd-Arábia olajinfrastruktúrája ellen, egy tartályhajó elleni támadás a Hormuzi-szorosban, valamint az amerikai–iráni konfliktus esetleges eszkalációjának várakozása az amerikai félidős választások után. Vasárnap, november 1-jén az OPEC+ hét kulcsfontosságú tagja online megbeszélést tart a decemberi kvótákról. Az európai földgáz eközben 2022 decembere óta először kerül többe 1200 dollárnál ezer köbméterenként.
1. Kőolajpiac: a Brent és a WTI emelkedéssel zárja az októbert
A Brent kőolaj számára az elmúlt hét az egyik legvolatilisabb volt tavasz óta. Csütörtökön a jegyzések 110–111 dollárra csökkentek a diplomáciai kapcsolatfelvételről szóló hírekre: az amerikai fél levelet küldött Teheránnak a tárgyalások újrafelvételének javaslatával. Már pénteken visszatért az árakba a geopolitikai kockázati felár.
- Brent (decemberi kontraktus): napon belül 118 dollárig hordónként, féléves csúcs;
- Brent (januári kontraktus): mintegy 113–114 dollár hordónként, plusz 2,5% a kereskedési napon;
- WTI: mintegy 103–105 dollár hordónként, szeptember óta a legmagasabb szint;
- Brent–WTI spread: mintegy 9 dollárra szűkült: az amerikai olaj felzárkózik az európaihoz.
Az elemzők szerint a magas olajárak a konfliktus lezárása után is fennmaradnak. A Saxo Bank arra számít, hogy a Brent 70–90 dolláros sávban kereskedik majd a háború előtti 60–70 dollár helyett: a piacnak készleteket kell feltöltenie, és a harcok kiújulásának kockázata nem tűnik el.
2. Közel-Kelet: csapások Rasz Tannura, Abkaik és Rabigh ellen
Az olajvállalatok és kereskedők számára a fő feszültségforrás az Arab-félszigeten zajló eszkaláció. A húszi erők hat támadást jelentettek be Szaúd-Arábia létesítményei ellen, köztük:
- a napi 550 ezer hordó kapacitású Rasz Tannura finomító ellen (a hét második támadása);
- a rabighi olajfinomító ellen;
- a Saudi Aramco abkaiki létesítménye ellen;
- a Kelet–Nyugat kőolajvezeték ellen, amelyen a királyság a Hormuzi-szorost megkerülve a Vörös-tengerre irányítja exportját. Október elejére a szállítás rajta 5,8 millió hordó/napra állt helyre.
Rijád ezeket a csapásokat egyelőre hivatalosan nem erősítette meg. A piac ennek ellenére valós kockázatként értékeli a közel-keleti olajszállítások akadozását. Pénteken a brit UKMTO is jelentett egy tartályhajóról a Hormuzi-szorosban, amelyet egy kishajóról elhelyezett robbanószerkezetek rongáltak meg.
3. OPEC+: a november 1-jei ülés és a 2027-es kvóták
Szaúd-Arábia, Oroszország, Irak, Kuvait, Kazahsztán, Algéria és Omán vasárnap tartja ülését. A szövetségen belüli források szerint az alapeset a decemberi kvóták változatlanul hagyása. Ez lesz a harmadik egymást követő szünet a hat hónapos fokozatos termelésnövelés után.
Az OPEC+ 2026. novemberi kvótái
- Szaúd-Arábia — 10,5 millió hordó/nap;
- Oroszország — 9,9 millió hordó/nap;
- Irak — 4,4 millió hordó/nap;
- Kuvait — 2,7 millió hordó/nap;
- Kazahsztán — 1,6 millió, Algéria — 1,0 millió, Omán — 0,8 millió hordó/nap.
A döntés nagyrészt szimbolikus: a Perzsa-öbölbeli tényleges termelés még mindig jelentősen a kvóták alatt van. A befektetők számára fontosabbak a 2027-es politikára vonatkozó jelzések. A szövetség fenntartja a 2022-ben bevezetett mintegy 2 millió hordó/nap csökkentést, és egyelőre nem fejezte be a tagok termelési kapacitásának auditját, amelynek eredményeként új bázisszinteket állapítanak meg. Az OPEC+ teljes miniszteri ülését november 29-re tervezik.
4. A kereslet és kínálat egyensúlya: a készletek csökkennek
Az IEA becslése szerint a globális olajkereslet 2026-ban 2,6 millió hordó/nappal, 102,4 millióra csökken. A kínálat még nagyobb mértékben esik vissza — 5,8 millió hordó/nappal. Ennek eredményeként a piac az év végéig hiányban marad:
- szeptember végén a globális olajkészletek 509 millió hordóval voltak a februári szint alatt;
- az IEA-országok stratégiai tartalékaiból már mintegy 330 millió hordót szabadítottak fel, a fennmaradó mennyiségeket gyorsabban tervezik felszabadítani, elsősorban a gázolajat;
- a közepes desztillátumok hiánya az ügynökség előrejelzése szerint 2027-ben is fennmarad.
Az OPEC szintén lefelé módosította a globális kereslet 2026-os növekedésére vonatkozó előrejelzését — 400 ezer hordó/napra az eredeti 1,4 millióval szemben.
5. Ázsia: Kína visszatér a vásárlásokhoz
Kína olajimportja októberben a becslések szerint meghaladja a 10 millió hordó/napot — ez a márciusi csúcs. A kínai finomítók az augusztus elején leszerződött tételeket kapják meg, amikor a Brent 80 dollár alá esett. A kínai kereskedelmi készleteket mintegy 1,19 milliárd hordóra becsülik, és az import növekedésével csökkenésük megszűnhet. Az exportőrök számára ez a kereslet támogatása. Az orosz szállítók helyzete bonyolultabb: India aktívabban vásárol közel-keleti olajat, és a Perzsa-öböl országaiból származó export szeptemberben a háború előtti szint mintegy 75%-ára állt helyre.
6. Orosz olaj és kőolajtermékek: Urals-diszkontok és a gázolajexport-tilalom
Az orosz olaj- és gázszektor számára az október vegyesen alakult. Az Urals abszolút ára a Brenttel együtt emelkedett, a diszkontok azonban szélesedtek. A novorosszijszki kikötőben a Suezmax-tételek diszkontja elérte a 28,85 dollárt hordónként — ez a márciusi csúcs —, a fuvardíjak pedig történelmi csúcsokat döntöttek. A belföldi kőolajtermék-piacon a hatóságok folytatják a kézi szabályozást:
- a benzin exporttilalma valamennyi piaci szereplő számára 2027. január 31-ig érvényben van;
- a termelők számára a gázolajexport-tilalom október 31-én járt le. Ágazati adatok szerint 2026 végéig tervezik meghosszabbítani, a kvóták szerinti szállítások fenntartásával;
- az orosz és amerikai elnökök október 9-i tárgyalásai után az orosz gázolajra vonatkozó amerikai szankciókat fél évre, 2027. április 7-ig felfüggesztették;
- az Állami Duma első olvasatban elfogadta a 2027–2029-es költségvetést, amelyben az olaj- és gázbevételek kiszámításához alacsonyabb bázisolajárat rögzítettek.
7. Európai gázpiac: a TTF 100 euró/MWh felett
Az európai földgáz csaknem négyéves csúcsra drágult. A TTF hub másnapi ára pénteken mintegy 104 euró/MWh-t ért el (körülbelül 1204 dollár ezer köbméterenként), a decemberi határidős jegyzés mintegy 103 euró volt. A GIE adatai szerint október 26-án az EU föld alatti gáztárolói 74,9%-ig voltak feltöltve (80 milliárd köbméter), ami érezhetően alacsonyabb a tavalyi szintnél. Európa az ázsiai vevőkkel versenyez az LNG-tételekért, a Gazprom vezérigazgatója, Alekszej Miller pedig lehetségesnek tartotta, hogy hideg télen a csúcsárak 2500 dollárra emelkedhetnek ezer köbméterenként.
8. Szén és villamosenergia: a gáz drágul, a szén visszatér
A drága LNG visszahozta a szén iránti keresletet Ázsiában. A newcastle-i energetikai szén mintegy 150 dolláron forog tonnánként — a hároméves csúcsok közelében, 45%-kal drágábban, mint egy évvel korábban. Energiaegységre átszámítva a szén mintegy 80%-kal olcsóbb az LNG-nél, ezért Kína, Japán és Dél-Korea a negyedik negyedévben mintegy 20 millió tonnával növelheti importját. A termelő vállalatok számára ez az üzemanyag- és villamosenergia-költségek növekedését jelenti, a szénexportőrök számára pedig erős évzárást.
9. Megújuló energia és energiaátmenet: út a COP31 felé
A megújuló energetika fókuszában a COP31 klímakonferencia áll, amely november 9. és 20. között kerül megrendezésre Antalyában. A török és ausztrál elnökség a „35 by 35” célt szorgalmazza: a villamos energia arányát a globális végső energiafogyasztásban 2035-ig 35%-ra növelni. Novemberben az IEA emellett bemutatja a Renewables 2026 és a World Energy Outlook 2026 jelentést. A 2026-os energiaválság fokozta az energiaellátás biztonsága, a villamosítás és az energiatárolók iránti érdeklődést.
Mit figyeljenek a piaci szereplők a héten
- November 1. — az OPEC+ döntése a decemberi termelésről és jelzések a 2027-es kvótákról;
- November 3. — amerikai félidős választások: a piac tart az Irán elleni csapások újraindulásától ezek után;
- hajózás a Hormuzi-szorosban és a szaúdi finomítók és vezetékek elleni támadások;
- a gáz kivétele az európai gáztárolókból és a TTF dinamikája a hideg beálltával;
- az orosz kormány végleges döntése a gázolajexportról.
November elején a nyersanyagpiacokat elsősorban a geopolitika és a készlethiány határozza meg. A befektetők, valamint az olaj- és üzemanyag-vállalatok számára ez az olaj, a gáz, a szén és a kőolajtermékek magas árvolatilitását jelenti legalább az év végéig.