Olajpiac: a diplomácia nyomást gyakorol az árakra, a geopolitika fent tartja a prémiumot
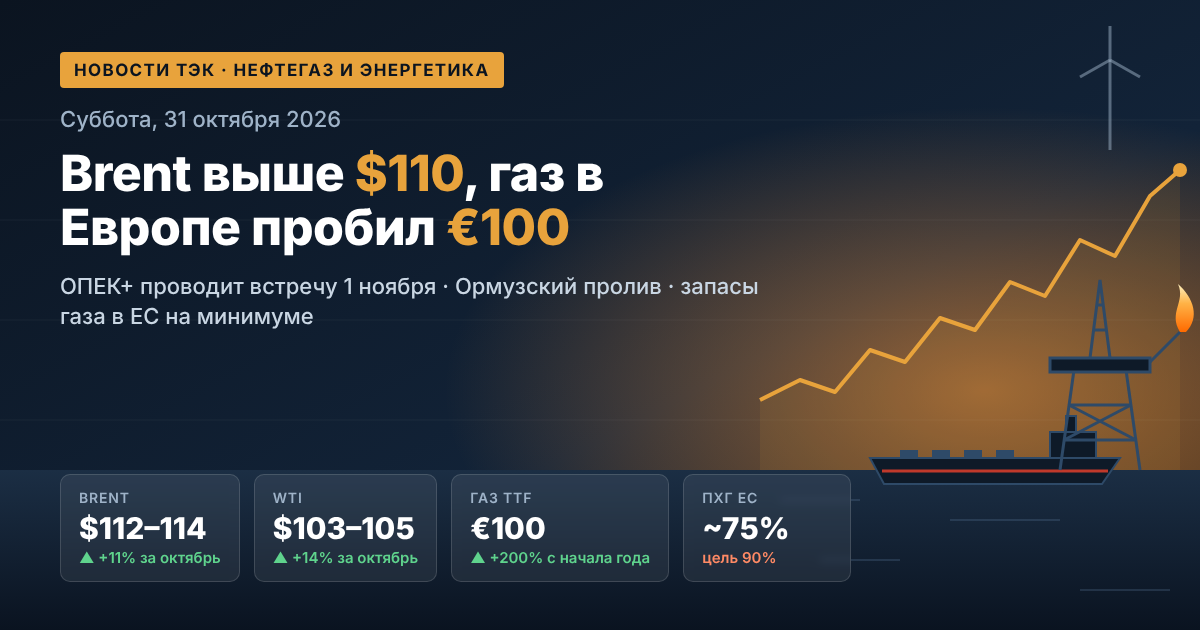
A keddi záráskor a januári Brent határidős jegyzés 110 USD alá süllyedt, míg a közeli decemberi szerződés 114–116 USD között mozgott. Ez a különbség a szerződések között mély backwardation-t tükröz: a piac jelentős prémiumot fizet az azonnali olajszállításokért. A WTI árai körülbelül 101 USD-on állnak, a Brent–WTI spread körülbelül 9 USD-ra szűkült.
A legfontosabb tényezők, amelyek meghatározzák az olajárak dinamikáját:
- Diplomáciai pálya. Szaúd-Arábia, Törökország és Pakisztán delegációi a hét elején tárgyalásokat folytattak Teheránban, a felek megállapodtak a kapcsolatok folytatásában. Ez az első komoly érvet jelenti az eladók számára a katonai rali óta.
- Az Egyesült Államok politikai naptára. Washington korábban jelezte, hogy nem tervez újabb csapásokat Irán ellen a november 3-i közbenső választások előtt, ami ideiglenesen csökkenti az éles eszkaláció kockázatát.
- Pénzügyi politika. A Fed szeptemberben három év óta először emelte a kamatokat, az drága olaj pedig fokozza az inflációs nyomást és a további szigorítási várakozásokat, ami fékezi a keresletet az alapanyag-készletek iránt.
- Technikai kép. A jegyzések stagnálnak az éves sáv felső határán; egyes elemzők korrekciót valószínűsítenek, míg újabb eszkaláció esetén nem zárható ki a 120 USD-ra való emelkedés az év végéig.
Hormuzi-szoros és Perzsa-öböl: fizikai kockázatok az olajszállítmányok számára
Malgré a diplomáciai jelek, az infrastruktúra kockázatai precedens nélküli mértékűek maradnak. Az elmúlt héten Irán bejelentette, hogy egy éjszaka hét tankert károsítottak, és a Forradalmi Gárda “nem engedélyezett” déli útvonalat aknásította el, ahol két supertanker robbant fel összesen több mint 4,5 millió hordó teherrel. A jemeni húszi lázadók továbbra is támadják a Saudi Aramco létesítményeit, a cég evakuálta a személyzetét a keleti tartománybeli központjából.
Ugyanakkor a Közel-Kelet olajexportja paradox módon helyreállt: a hajókövetési adatok szerint az október 18-áig terjedő hét folyamán meghaladta a 24 millió hordót naponta – ez a háború előtti szinten túl. A Saudi Aramco több mint háromszorosára növelte a vezetéken keresztüli szállítást a szoros megkerülésével a Vörös-tenger partjai felé, azonban a hadisiklo biztosításának költsége továbbra is a hajó értékének körülbelül 3%-át teszi ki.
OPEC+: kvóták a papíron és a november 1-i találkozó
A szövetség hét kulcsfontosságú tagja – Szaúd-Arábia, Oroszország, Irak, Kuvait, Kazahsztán, Algéria és Omán – második hónapja megőrizte a célkitűzött kitermelési szinteket. Rijád kvótája 10,5 millió hordó naponta, Oroszországé 9,9 millió. Azonban a csoport tényleges kitermelése augusztusban körülbelül 25 millió hordó naponta volt, ami körülbelül 5 millióval alacsonyabb a háború előtti szinttől. A következő találkozó november 1-re van tervezve; a piac nem számít kvóta változásra 2027-ig, mivel a háború késleltette a tagországok termelési kapacitásának felülvizsgálatát. Az orosz Urals Brenthez viszonyított diszkontja 8–15 USD/hordó között mozog.
Gázpiac: Európa télen 15 év óta a legalacsonyabb készletekkel lép
A novemberi TTF határidős jegyzés hétfőn 1133 USD-ra emelkedett ezer köbméterenként – a legmagasabb 2022 december óta. Kedden a jegyzések körülbelül 1100 USD-ra korrigálódtak, a decemberi szerződés körülbelül 96 EUR volt MWh-enként. Ez közel háromszorosa a tavalyi téli időszak átlagos szintjének.
A gázárak növekedésének fő mozgatórugói:
- Az LNG hiánya a Perzsa-öbölből. A térség, amely a világ cseppfolyósított gázának körülbelül 20%-át biztosította, utánpótlása drámaian csökkent; két katari cseppfolyósító üzem, összesen évi 12,8 millió tonna kapacitással, három évre leállt.
- Alacsony készletek a földalatti tárolókban. Az EU tárolói körülbelül 74,9%-os telítettséggel (kb. 80 milliárd köbméter) rendelkeznek – a ötéves átlag alatt 14–15 százalékponttal. Az Európai Bizottság már csökkentette a célértéket 90%-ról 80%-ra december 1-jére.
- Verseny Ázsiával. Az európai vásárlók kénytelenek túlfizetni a spot LNG szállítmányokért.
- Időjárási tényezők. A lehűlés arra kényszerítette az EU számos országát, hogy korábban kezdjék a gázfelszívást.
Az elemzők a gázárak emelkedését 1200–1400 USD-ra ezer köbméterenként a csúcs hónapokban hideg tél esetén valószínűsítik.
FSZEG csúcstalálkozó Moszkvában: jelek a globális gázpiac számára
Vladimir Putyin a Gázexportáló Országok Fórumának csúcstalálkozóján komoly zűrzavart hangoztatott az iparágban, és a költségek növekedését az európai fogyasztók számára az orosz energiaforrások elhagyásával összefüggésben említette. A legfontosabb tételek:
- A globális gázkereslet a század közepére évi 5,5 trillió köbméterre nőhet, a nemzetközi kereskedelem pedig 1,7 trillióra;
- A piac stabilizálásához szükséges a konfliktusok megszüntetése és a szankciók eltörlése;
- A termelőknek fontosabb a stabilitás, mint a spot árak megduplázódása;
- Oroszország a közös munkavégzés lehetőségeit vizsgálja amerikai partnerekkel az Északi-sarkvidéken.
A Kremlben az előző napon bejelentették, hogy készen áll a gázexport újraindítására Európába, ha vannak érdeklődő vásárlók.
Finomítók és üzemanyagok: dízel hiány és szabályozás Oroszországban
A globális üzemanyag-piac továbbra is jelentősen szorosabb, mint a nyersolaj piaca. Az Egyesült Államokban a fűtőolaj és dízel határidős jegyzések körülbelül 4,9 USD/gallon áron kereskednek – ez több mint kétszerese az egy évvel ezelőtti szintnek. A közepes desztillátumok hiánya fenntartja a finomítási árrést, és kedvező az önálló finomítóknak, akik hozzáférnek a nyersanyaghoz.
Oroszországban teljes exporttilalom van a benzin, dízel és hajóüzemanyagok exportjára 2027. január 31-ig. A benzin kiskereskedelmi árak idén körülbelül 20,5%-kal emelkedtek, a dízel ára körülbelül 13,4%-kal. Az október közepi adatok szerint a benzin átlagos ára 78 rubel literenként csökkent, azonban a helyzet továbbra is törékeny: a finomítók maximális kapacitással dolgoznak, a tervezett karbantartások elhalasztásra kerültek, és a feldolgozási adatok titkosak.
Energiaszektor és megújuló energiaforrások: energetikai válság gyorsítja az energiatöltést
A drága fosszilis energiahordozók erősítik a gazdasági érveket a megújuló energia mellett. 2026 tavaszán a szél- és napenergia először a történelem során meghaladta a gáz alapú energianyerést globálisan, 22%-ot biztosítva az áramtermelésből, míg a gáz 20%-ot. Az Egyesült Államokban az év végéig rekordszámú, 86 GW új kapacitás beépítésére számítanak, amelyből több mint 90% a napenergia, tárolók és szélenergiák részesedése lesz. Indonézia, Dél-Korea és számos egyéb ország felgyorsítja a megújuló energia fejlődési programjait, mint az energiatársadalom biztonságának és az LNG importtól való függetlenség csökkentésének eszközét.
Szén: az ázsiai kereslet támogatja az árak alakulását
A magas gázárak a Northeastern Ázsia energiatermelésének szénre való átkapcsolását ösztönöznek. Az ausztrál Newcastle energia szén ára októberben hároméves maximumra emelkedett, a 2026-ra vonatkozó átlagos árfolyam előrejelzése körülbelül 130 USD/tonna FOB. Ezzel párhuzamosan a megújuló energia növekedése korlátozza az importot: Kína, India és Japán 2023-as szénvásárlásainak előrejelzéseit csökkentették.
Fontos tudnivalók a befektetők számára: kulcsfontosságú támpontok a hétre
- Tárgyalások Iránnal – a legfontosabb tényező az olaj és LNG számára; a haladás képes csökkenteni a geopolitikai prémiumot.
- Havi adat a nyersolaj készletekről az Egyesült Államokban – jelzés a kereslet és kínálat egyensúlyáról.
- ECB döntése – befolyásolja az eurót és a gáz dollárban kifejezett árát.
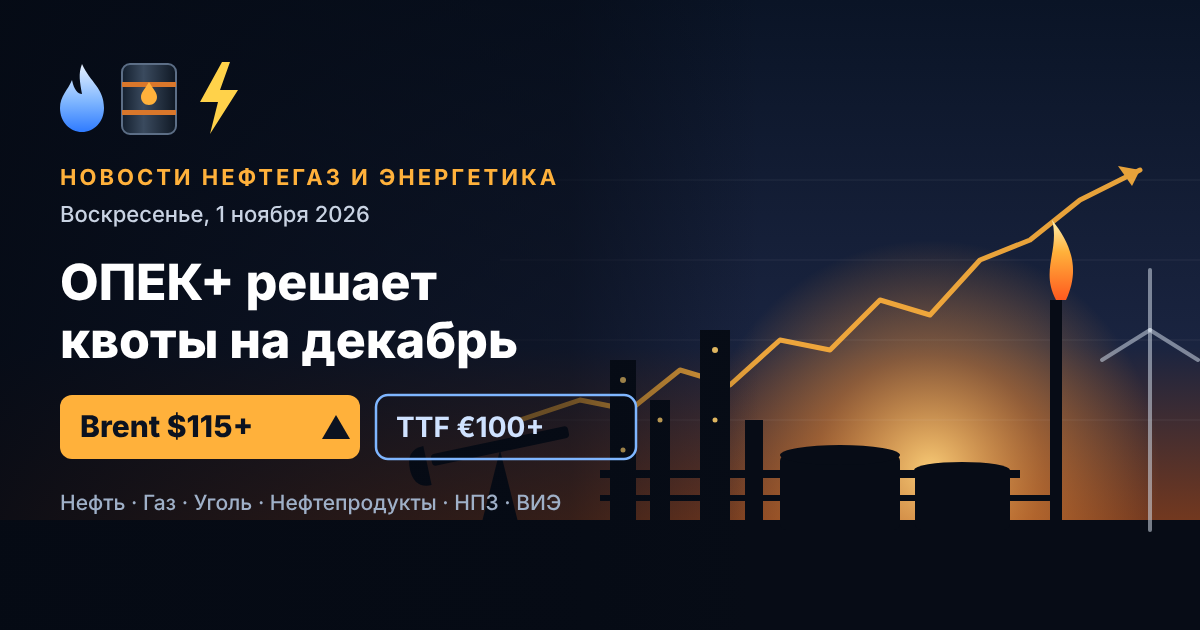
- OPEC+ találkozó november 1-jén – az alap forgatókönyv a kvóták megtartását valószínűsíti.
- Egyesült Államok választások november 3-án – a washingtoni külpolitikában bekövetkező változás kockázata.
- Időjárás és gázfelvétel az EU földalatti tárolóiból – a téli gáz- és áramárak indikátora.
A nyersolaj és gázpiac továbbra is magas volatilitással működik, ahol a diplomáciai hírek és a Perzsa-öbölben történt események egy ülésszakban képesek akár több százalékot is változtatni az árfolyamon. Az olaj-, gáz- és üzemanyagcégek, valamint a nyersanyagszektorba befektetők számára a következő két hét a jelenlegi árfolyam-szintek stabilitásának tesztjévé válik a fűtési szezon kezdetével.