Hírek az olaj- és gáziparban és az energiatermelésben: péntek, 2026. szeptember 11. – Brent 102 dollár felett stabilizálódik, a gáz Európában 80 euró felett
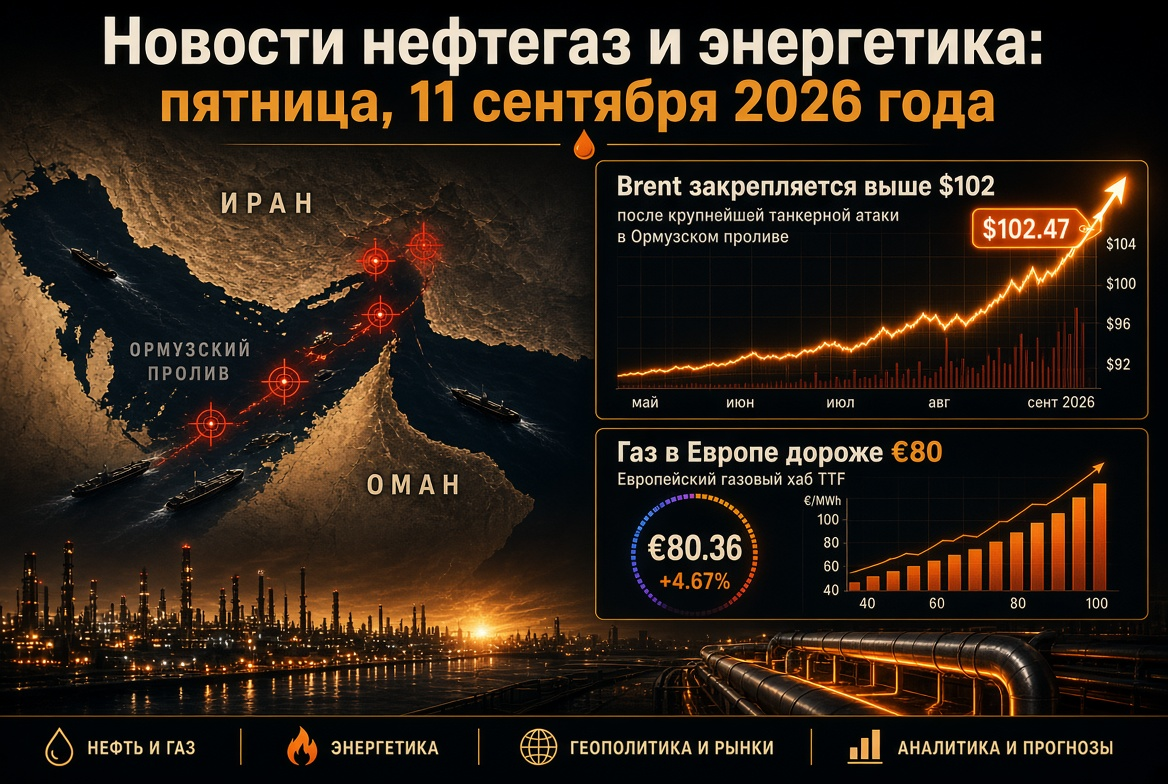
A globális korszerűsített energiaipar 2026. szeptember 11-én, pénteken teljes áremelkedésben áll. A Brent olaj először május vége óta 102 dollár felett kereskedik hordónként, az európai gázbenchmark, a TTF pedig először 2023 januárja óta átlépte a 80 eurót/MWh-t, miközben az EU földalatti gáztárolói csak kétharmad részben vannak feltöltve a szezonális átlagnál, amely a 80% felett van. A kiváltó ok a háború kezdete óta legnagyobb támadássorozat az Ormúzi-hídi térségben lévő hajózási ügyekre, amelynek második frontja a Vörös-tengeren nyílt. A befektetők, az olaj- és gázcégek, a finomítók üzemeltetői, valamint a szén-, villamosenergia- és megújuló energia piacokon érintett szereplők számára a nap kulcsfontosságú kérdése: mennyi geopolitikai felárat képes elviselni a világ gazdasága, mielőtt az energiaforrások iránti kereslet elkezd csökkenni.
A nap központi témája: tankhajóháború az Ormúz-hídon új szintre lépett
A szerdai éjjel az Egyesült Államok öt iráni olajszállító tartályhajót süllyesztett el az Ománi-öbölben és a Kharg-sziget közelében a szeptember elején Washington által bejelentett "tartályhajó a tartályhajóért" politika keretében. Teherán reagálva megtámadott tíz hajót az Ormúz-híd közelében, és rakétacsapást mért az Egyesült Államok El-Azrak bázisára Jordániában. Tengeri monitorok szerint legalább egy hajótag életét vesztette, egy másik pedig eltűnt. Ez a legnagyobb sorozat a kereskedelmi hajózás ellen február 28. óta, amikor a háború elkezdődött.
A fizikai kép az olaj- és gázpiacon három szempontból romlik:
- Tilalmi zóna terjeszkedése. A Forradalmi Gárda tengeri korlátozott zónát hirdetett ki Csabahar-tól az Ománi-öbölön keresztül az Arab-tengerig, és felhívta a Bahréin és Kuvait partjainál lévő tartályhajók legénységét, hogy azonnal hagyják el a hajókat.
- Biztosítás és charterezés. Az újabb incidensek gyakorlatilag nullára csökkentették a katonai kockázatok elérhetőségét a "nem engedélyezett" útvonalakat követő hajók számára, ami minimális szinten rögzíti a tranzitot a hídfen.
- Ökológiai kockázat. A megsemmisült és félig elsüllyedt tankhajók a Perzsa-öbölben a tengerparti víztisztító állomások és a térség infrastrukturális létesítményeinek fenyegetésévé válhatnak.
Olaj: Brent 102 dollár felett, WTI 96 dolláron – a piac újraértékeli az árelőrejelzéseket
A péntek reggel fő olajpiaci irányadó értékek:
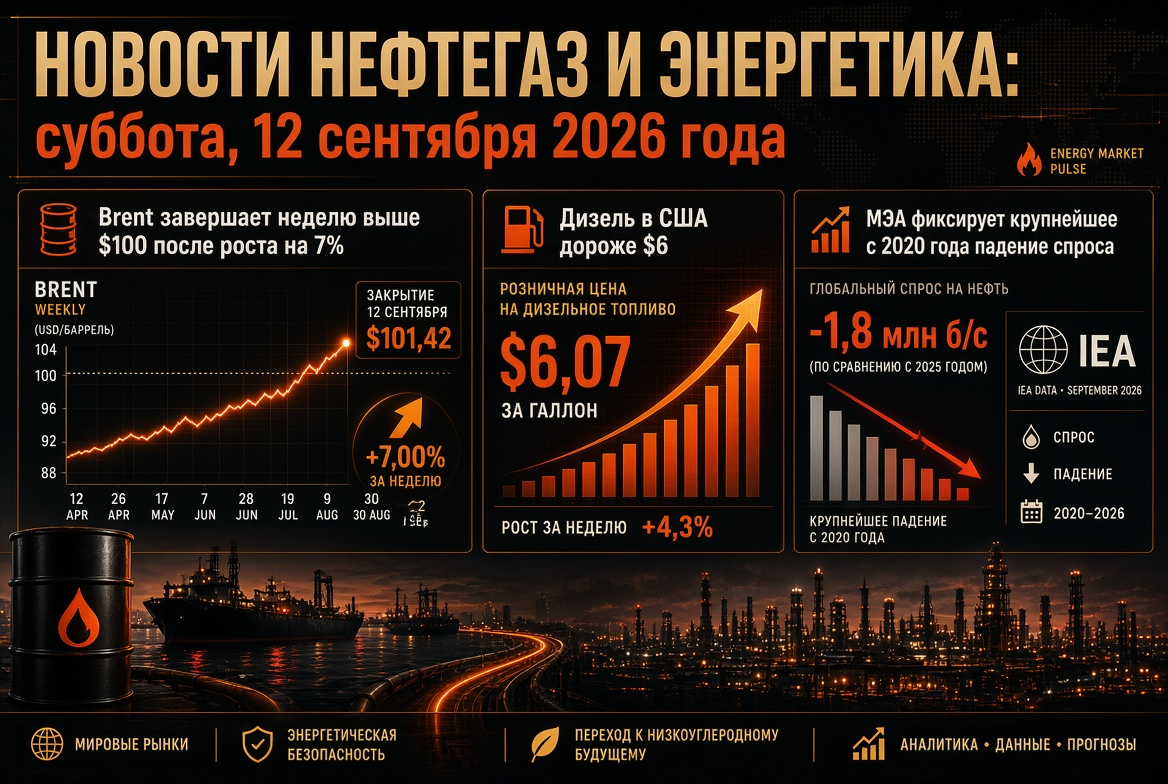
- Brent (novemberi szerződés, ICE): szerdán 3,4%-kal emelkedett 101,21 dollárra, csütörtökön a 102,4-102,9 dollárt is elérte – ez a legmagasabb szint 2023. május 22. óta. Az éves csúcs 126,41 dollár (április 30.) továbbra is referenciaértékként szolgál a "medve" forgatókönyv számára az Ormúz esetében.
- WTI (októberi szerződés, NYMEX): 96-97 dolláros tartományban stabilizálódott.
- Előrejelzések: az Egyesült Államok Energiaügyi Minisztériumának szeptemberi áttekintése a Brent átlagárát 90 dollárra tette a 2026-os második félévre, és 2027-re 74 dollárra csökkent --- ezek a számok a jelenlegi árfolyamok mellett a közzététel után már két nappal elavultnak tűnnek. Egyes ázsiai bankok hosszú távú modelljei 113-114 dolláros szintet jeleznek 12 hónapon belül.
Készletek és fizikai egyensúly
A globális olajtartalékok, az amerikai szabályozó hatóság becslése szerint, körülbelül 400 millió hordóval csökkentek az év elejétől, míg a közel-keleti termelés helyreállítása a háború előtti szintre 2027 második negyedévére tolódik el. Az Egyesült Államok stratégiai tartalékai körülbelül 286,6 millió hordóra becsült, ami a legalacsonyabb szint 1980-as évek eleje óta. Az Egyesült Államokban a kereskedelmi olajtartalékok a csütörtökön közzétett heti jelento előtt 424,5 millió hordóra rúgtak, a finomítók terheltsége 98%-on állt; a desztillált termékek készletei 14%-kal a ötéves átlag alatt vannak, és várakozások szerint szeptemberre 100 millió hordó alá csökkennek.
OPEC+ és havi jelentések
A OPEC+ hét országa a szeptember 6-i ülésén változatlanul hagyta az októberi kvótákat hat hónapnyi termelésnövekedés után; a következő találkozó október 4-én lesz. Az OPEC havi jelentése, amely csütörtökön jelenik meg, keretet ad a keresletnek az augusztusi előrejelzés csökkentése után, amely a 2026-os fogyasztási növekedést 0,58 millió hordóra naponta tette. A Nemzetközi Energiaügynökség globalis kereslet 1,6 millió hordóval napi csökkenését várja a harmadik negyedévben, miközben 8,3 millió hordónyi termelés van még mindig leállítva a térségben.
Vörös-tenger: a hutik csapásai a Jazán finomítóra új frontot nyitnak az olajexport számára
Míg a piac figyelemmel kísérte Ormúzt, a jemeni hutik szeptember 7-8-án drónokkal és rakétákkal támadták meg a Saudi Aramco 400 ezer hordós napi kapacitású Jazáni finomítóját, valamint a Jazánban és Abhaban található tartályparkokat. A gyár leállt, a Rijádban vezetett koalíció "választ ad a fenyegetések forrásaival szemben" ígéretet tett. Párhuzamosan a hutik harcokat folytatnak Moha kikötőjénél, közelítve a Bab-el-Mandeb parthoz.
Ez a front a globális energiaellátás számára felbecsülhetetlen értékkel bír: az Ormúz lezárását követően Szaúd-Arábia az "Kelet-Nyugat" olajvezetékének exportját átirányította a Yanbu terminálra, amelyen keresztül júniusban a királyság tengeri szállítmányainak több mint 90%-a haladt. A hutik által bejelentett embargó miatt az ázsiai szállítmányokat Suez felé kellett terelni, a szállítás időtartamát körülbelül 30 nappal megnövelve, és a charterszámla költségei nőnek. A Yanbu fenyegetése az utolsó jelentős alternatív csatorna a közel-keleti olaj számára.
Az európai gázpiac: TTF 80 euró felett, a tárolók 67% -on - 15 év legrosszabb téli kezdete
A frontális TTF határidős árfolyama csütörtökön 80,3-80,8 eurón kereskedett/MWh (körülbelül 985 dollár ezer köbméterenként), először haladta meg a 80 eurót a 2023-as tél óta. A konfliktus kezdete óta az ár körülbelül 150%-kal emelkedett, az év eleje óta pedig több mint 120%-kal. A brit NBP közel került a 200 pennys költséghez. A növekedés motorjai:
- az iráni tankhajók támadásai a Perzsa-öbölben és a katari LNG export folytatódó leállása;
- elterjesztett JKM-TTF különbségek, amelyek az ázsiai spot szállítmányokat vonzzák;
- rekord mély készletek: szeptember 9-én az EU földalatti tárolói 67,33%-ra (71,87 milliárd köbméter) teltek meg, míg az öt éves átlag körülbelül 84% volt.
A tagországok közötti eltérés továbbra is kritikusan fontos: Németország körülbelül 53%, Ausztria 67%, Franciaország 71%, Olaszország 83%. Az európai operátorok rekordtempóban állítják be a gázt, de a legmagasabb árakkal az elmúlt négy évben. Ezzel szemben az amerikai piacon a Henry Hub 2,8 dollár alá esett ezer BTU-ra – az amerikai LNG exportálók számára pedig a transzatlanti arbitráció történelmi magasságokat ért el.
LNG és szén: a katari szakadékot az Atlanti-óceán és a széntermelés zárja be
A Ras Laffan komplexum sérülése körülbelül 17%-át hozta le Katari exportkapacitásának; a teljes helyreállítást öt évre becslik, és körülbelül 20 milliárd dollár bevételt jelentett. Az Ormúznála körülbelül 15 feltöltött LNG-tartályhajó áll, további kettő pedig a kikötőben töltődik – a piac a visszhangzó hajók hazatérését lehetséges felkészülésként értékeli, hogy az exportok újraindításahoz, de a hídfelvonás nélküli átjáróval ez jelzés marad, nem szállítmány.
A szénszektor számára az LNG válság nem tervezett keresleti időablakot jelent. Az europai és ázsiai földgázról szénre való áttérés mennyisége 40-60 millió tonnára becsülhető; a szén erőművek termelése Dél-Koreában körülbelül 40%-kal, Japánban pedig több mint 11%-kal nőtt. A Newcastle-i árak 130 dollár körül mozognak tonnánként, a problémás indonéz szállítmások támogatásával, míg a globális szénkereslet 2026-ra körülbelül 3%-kal nőhet – 9,1 milliárd tonnára.
Olajtermékek és finomítók: a feldolgozási margin nő, Oroszország kézi működtetés alatt tartja a belső piacot
A globális közepes desztillált termékek piaca továbbra is a legkeskenyebb szegmens: a dízel és a repülőgép-üzemanyag hiánya Ázsiában és Európában fenntartja a krakköket évek óta maximális szinten, míg az amerikai finomítók őszi tervezett karbantartása ideiglenesen csökkenti a kínálatot. A Jazán leállás több mint 200 ezer hordós ölési mennyiséget távolít el a piacról.
Oroszországban a belső olajtermékek piaca kézi üzemmódban működik:
- a benzin exportjára vonatkozó teljes tilalmat 2027. január 31-ig meghosszabbították, a tőzsdei értékesítéseknél a normát 10%-ra csökkentették (ebből 8% – címzett ügyletek), így a szabadpiac mintegy 2%-át hagyja a termeléshez;
- a tőzsdék indexei ellentmondásosan csökkentek a kereslet ellenére: az Aи-92 átlagos ára a SPbMTSB-n szeptember 8-án 69,2 ezer rubel/tonna, az Aи-95 pedig 71,8 ezer rubel/tonna, miközben a kereskedési volumen 11,6 ezer tonnára vált, az ülés alatt harmadával alacsonyabb volt;
- az ok a tőzsdén kötött ügyletek szállításának hónapokra történő késedelme a finomítók drón támadásainak utóhatásai miatt; az árak közötti különbség elérheti a 25 ezer rubelt/tonna;
- a hiányt tengeri benzin import kompenzálja Indiából, havi 400 ezer tonnáig.
Elektromos energia és megújuló energiaforrások: az energiaátmenet mint egyetlen előrejelezhető trend
A nyersanyagkáosz közepette az energiaipari struktúra átalakulása felgyorsul. A globális kereslet az elektromos energiára 2026-ban 3,6%-kal növekszik, támogatva az adatközpontokat, az elektromos közlekedést és a légkondicionálást, míg a megújuló energiaforrások először meghaladják a szenet a globális termelésben. A napenergiás termelés körülbelül 600 TWh-val növekszik, második helyen a vízenergiát követően. Azonban a rövid távú sebezhetőség továbbra is fennáll: Európában a szélenergia aránya a hét elején 15% alá esett a keresletből, ami közvetlenül áremelkedést eredményezett a gázpiacon és az áramáraknál. Minden egyes euró plusz TTF-nál növeli a tárolók, a hálózati befektetések és a hosszú távú zöld villamosenergia szerződések gazdaságát.
Naptár: Mit nézzenek a TÉK résztvevői pénteken
- A piac reakciója az OPEC havi jelentésére és az Egyesült Államok Energiaügyi Minisztériumának elhalasztott heti statisztikájára az olaj, benzin és desztillált termékek készleteiről.
- Az amerikai inflációs adatok augusztusra: a nyersanyagválság növeli a Fed szigorúbb retorikájának valószínűségét, amely gátolja a spekulatív keresletet az olaj piacon.
- A jemeni koalíció nyilatkozatai és bármilyen jel az Yanbu terminál állapotáról.
- A gáz betáplálásának dinamikája az európai földalatti tárolókba és a JKM-TTF spread, mint a spot LNG iránti verseny indikátora.
- A hét összegzése a SPbMTSB-n és az orosz szabályozók döntései a tőzsdei normákról és a tüzelőanyag importról.
Következtetések és kockázatok a befektetők és az energiaipari cégek számára
- Olaj. A 100 dolláros szint ellenállásból támogatássá vált; a negyedéves forgatókönyvek tartománya 85 dollártól, ha deeszkaláció történik, 120 dollárig, újabb hajótámadásokkal és a Vörös-tengeri infrastruktúrákon.
- Gáz. Európa történelmi alulmaradással lép a fűtési szezonba; hideg tél esetén a TTF árszintje a 90-100 euró/MWh-ra alapárrá válik, nem stressz forgatókönyvvé.
- Szén. A Northeast Asia és Európa egy része fenntartja a megnövekedett szénkeresletét, amíg a katari LNG helyreállása – legalább 2027 tavaszáig.
- Olajtermékek és finomítók. A krakkök a feldolgozók haszonkulcsát támogatják a konfliktus területén kívül; Oroszországban a nyereség az független benzinkutaktól a vertikálisan integrált cégekhez áramlik.
- Megújuló energiaforrások és elektromos energia. A hosszú távú tőkeáramlás a napelemes és szélerőművek, a tárolók és a hálózati elemek irányába továbbra is az egyetlen tartós befektetési elképzelés a geopolitikai Volatilitás közepette.
A globális olaj- és gázipar, valamint az energiaipar napi összegzése: két tengeri elágazási pont — Ormúz és Bab-el-Mandeb — egyszerre van tűz alatt, és éppen ezeknek az állapota, nem az OPEC+ kvóták vagy a makrostatisztikák, fogja meghatározni az olaj, gáz és villamosenergia árát a következő hetekben. A TÉK piaci szereplői számára kritikus jelentőségű a forgatókönyvekre való tervezés, a logisztikai ellátás diverzifikálása és a fedezeti fegyelem.