Olajpiac: Brent egyensúlyban 100 dollár környékén
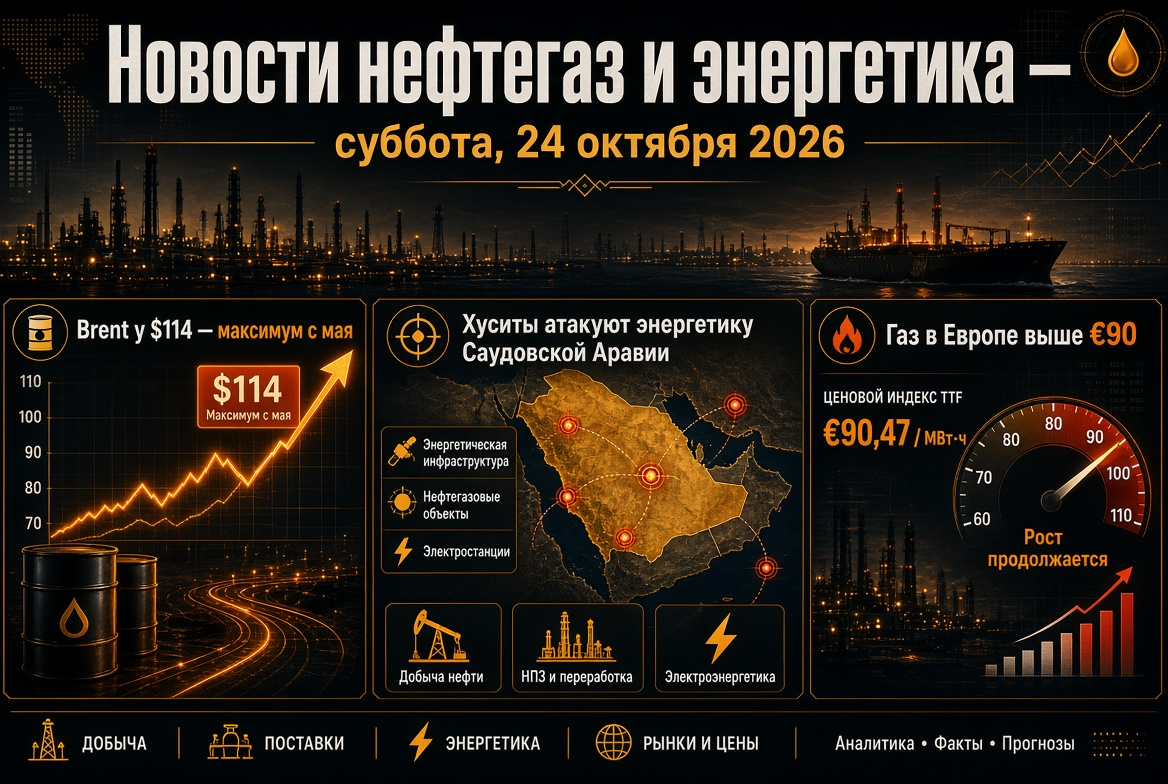
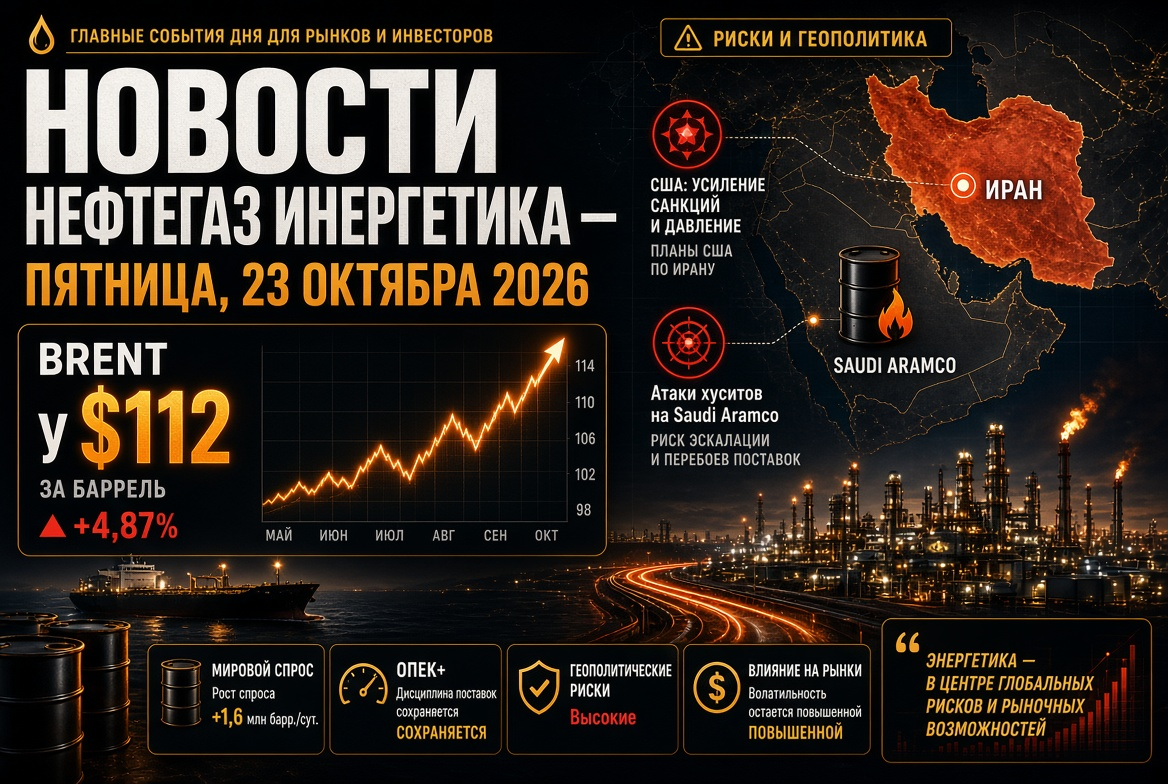
A heti olajárak magas volatilitással zárják a hetet. Pénteken a Brent körülbelül 2,5%-kal csökkent, és kicsivel 100 dollár alatt zárta a hetet, míg a WTI szinte 4%-ot vesztett, elérve a 89 dollárt. Még az előző napon a Brent 102 dollár fölött tartózkodott. A korrekció ellenére az olaj körülbelül másfél alkalommal drágább, mint tavaly ilyenkor.
Az árakat sokféle tényező befolyásolja:
- Tartalékok: Az Európai Bizottság az IEA résztvevőivel egyezteti az új stratégiai tartalékok koordinált felszabadításának időpontját.
- Export helyreállítása: Az iráni olajon kívüli olajszállítmányok a Hormuzi-szoroson keresztül szeptember végén elérték a háború előtti napi 13,5 millió hordót, a hajók konvojal történő kísérlete miatt.
- Biztonsági kockázatok: Ezen a héten három tanker sérült meg a szorosban ismeretlen lövedékek miatt, és az Egyesült Államok és Irán közötti tárgyalások nem mutatnak előrelépést.
- Készletek: Az Egyesült Államok Energiaügyi Minisztériuma szerint a világ olajtartalékai az év eleje óta körülbelül 400 millió hordóval csökkentek.
OPEC+: Október 4-i ülés és a 2027-es kvóták kérdése
Október 4-én, vasárnap, az OPEC+ hét kulcsfontosságú tagja – Szaúd-Arábia, Oroszország, Irak, Kuvait, Kazahsztán, Algéria és Omán – havi találkozót tart. Források szerint a novemberi kvóták nem változnak. A hivatalos célszintek régóta eltérnek a valóságtól: a szövetség tényleges termelése naponta körülbelül 5 millió hordóval van a háború előtti szint alatt, mivel a Perzsa-öböl országai nem tudják teljes mértékben exportálni az alapanyagot.
A legnagyobb izgalom 2027-re összpontosul: a szövetség befejezi a termelési kapacitások audítálását, amely alapján új alapvető termelési szinteket kell meghatározni. Az olajcégek és a befektetők számára ez a piaci részesedések hosszú távú elosztásának kérdése.
Finomítói termékek és finomítók: a gázolaj a legnagyobb hiánycikk
A finomítói termékek piaca ma feszültebb, mint a nyersolaj piaca. A dízel ára számos országban rekordokat dönt, az Egyesült Államokban túllépte a 6 dollárt gallononként. Néhány nap alatt az ajánlat számos irányban csökkent:
- Kína felfüggesztette a benzin, gázolaj és kerozin exportját októberre, kivéve a Hongkongba és Makaóra irányuló szállítmányokat. A belső üzemanyagkészletek többéves mélypontra süllyedtek, a helyreállításról a 10.7-én véget érő ünnepek után várható döntés.
- Oroszország meghosszabbította a gázolaj exporttilalmát a gyártók számára október 31-ig.
- India: A nagy exportorientált finomítónál történt robbanás néhány tender törléséhez vezetett.
- Az Egyesült Államok fontolgatja a gázolaj exportjának tilalmát, ha Németország és Franciaország nem engedi szabadon a tartalékokból a üzemanyagot. Az amerikai finomítók körülbelül 97%-os kapacitással működnek, és Washington elismeri, hogy a tilalom növelheti a benzinárakat.
Németország és Franciaország az EU stratégiai gázolajkészleteinek körülbelül 35%-át képviseli, ami körülbelül 39 millió tonnára becsülhető - több mint két hónapnyi fogyasztás. Elemzők becslései szerint az amerikai tilalom legnagyobb hatása Latin-Amerikát érintené. Az ENSZ figyelmeztet, hogy a világ energiatámogatásai meghaladhatják az 1 billió dollárt.
Gáz és cseppfolyósított földgáz: Európa téli hiányos készletekkel lép be
Európa gázpiaca továbbra is az energiaszektor egyik legsebezhetőbb szegmense. A TTF hub árai körülbelül 73 eurón állnak meg megawattóránként, ami körülbelül duplája a tavalyi értékeknek. Az EU földalatti tárolói csak 71,5%-osan telítettek - körülbelül 20 százalékponttal a szezonális norma alatt.
- Németország megbízta a SEFE vállalatot, hogy további 8 TWh gázt töltsön a tárolókba.
- Az EU egy évvel elhalasztott szabályokat fontolgat a metánra vonatkozóan az importált gázok esetében, hogy ne korlátozza a cseppfolyósított földgáz szállítmányokat.
- A japán JERA vezetője figyelmeztetett, hogy a cseppfolyósított földgáz árai még nem merítették ki a növekedés potenciálját.
- A Kínába irányuló cseppfolyósított földgáz importja második hónapja csökken, míg Pakisztán közvetlen megvásárlásokat vizsgál az erőművek számára.
A szektorba irányuló hosszú távú befektetések ugyanakkor felgyorsulnak: a ConocoPhillips 20 éves cseppfolyósított földgáz szerződést kötött a Venture Global-lal, míg a Shell jóváhagyta a LNG Canada második fázisát, amely megduplázza a projekt exportkapacitását.
Szén: az árak Kínában hároméves csúcsra emelkedtek
A szén újra biztosítékul szolgál Ázsia energiaellátja számára. A Qinhuangdao kikötőben az energetikai szén referenciaára 11 hetet követően nőtt, elérve a 986 jüant (körülbelül 147 dollár) tonnánként - ez hároméves csúcs. Július közepe óta az árak 24%-kal emelkedtek a belső termelés csökkenése, valamint az Indonéziából származó import körülbelül negyedének csökkenése miatt.
A szén biztosítja Kína áramtermelésének csaknem felét, és a hatóságok arra kérik a bányákat, hogy támogassák a stabil termelést. Indiában az IEA 4,2%-os növekedést vár a szén iránti keresletben ebben az évben, elérve a 1,353 milliárd tonnát.
Energiaszolgáltatás, megújuló energiaforrások és atomenergia
A globális villamosenergia iránti kereslet 15 év legmagasabb ütemével nő — a adatközpontok, mesterséges intelligencia és az elektromosítása révén. A hálózatok és a termelés nem tart lépést a kereslettel, ami különösen a fejlődő piacokon figyelemre méltó.
- India: Szeptemberben az áramhiány elérte a 560 millió kWh-t — a legmagasabb szint augusztus óta. Szinte 40%-kal működnek a szénalapú erőművek kritikus alacsony üzemanyagkészletekkel. A megújuló energiaforrások (VÍÉ) termelése 25,1%-kal nőtt, de részesedésük a termelésben 17%-ra csökkent.
- Atomenergia: Az Amazon 20 éves atomenergia-szállítási megállapodást kötött a Constellation-nel, míg az urán ára történelmi csúcsot döntött.
- Európa: Három EU-tagország javasolja az új megújuló energia célkitűzéseit 2040-ig.
Az energiaválság fokozza az érvet a VÍÉ, tárolók és atomenergiás generációs rendszerek mellett, mint az energiabiztonság eszközei, nem csupán klímapolitikai szempontból.
Ázsia: India és Kína átalakítja az importot
India növeli a közel-keleti olajvásárlásokat miközben csökkenti az orosz áramlásokat, és az olajfinomítói hajókat keresnek az Öbölön át történő szállításra. Új-Delhi hangsúlyozza, hogy a magas árak a hajózási káosz miatt merültek fel, nem az alapanyag hiánya miatt. Az olajárak növekedése már 3,2 milliárd dollárnyi külföldi tőkekivonást eredményezett az indiai piacokról. Elemzők szintén 400 ezer hordóval csökkentették a várakozásaikat Kína olajimportjára a negyedik negyedévre.
Oroszország: exportkorlátozások és a belső üzemanyagtartási piac
A orosz finomítói piac erős szabályozás alatt áll. A gázolaj gyártók számára történő exporttilalmon kívül, amely október végéig tart, a benzin exportjára korlátozás van érvényben a január végéig, és a légi üzemanyag exportját is korlátozzák novemberig. A hatóságok azt állítják, hogy a intézkedések oka a magas kereslet a betakarítás idején és a készletek pótlásának szükségessége, miután drónok támadása érte a finomítókat. A benzin kiskereskedelmi ára az év eleje óta körülbelül 21%-kal emelkedett, az antimonopóliás hatóság pedig számos független benzinkútot ellenőriz.
Amire a befektetőknek és az energiaszektor résztvevőinek figyelniük kell
- Október 4.: OPEC+ döntése a novemberi kvótákról és jelek a 2027-es paraméterekről.
- Október 7.: A kínai ünnepek vége és a üzemanyag exportának esetleges folytatása.
- IEA és EU tartalékok: az olaj és gázolaj felszabadításának mennyisége és időtartama.
- Az Egyesült Államok döntése a gázolaj export tilalmáról és a finomítói árrés reakciója.
- Hormuzi-szoros: A hajózás biztonsága és az USA és Irán közötti tárgyalások menete.
- Időjárás Európában: A korai hideg idő, miközben a tárolók csak 71,5%-os feltöltöttségen állnak, hirtelen megemelheti a gáz és villamos energia árait.
A közeljövő alapvető forgatókönyve a magas volatilitás megtartása: az olaj reagál a tartalékokkal és a Hormuz híddal kapcsolatos hírekre, míg a finomítói termékek, gáz és szén struktúrálisan hiányossá válnak. Az olaj- és üzemanyagvállalatok számára ez magas feldolgozási árrést jelent, a fogyasztók és importálók számára pedig a folytatásához vezet az árnyomásnak.