Olajpiac: a Brent 115 dollárnál, a WTI 100 dollár felett
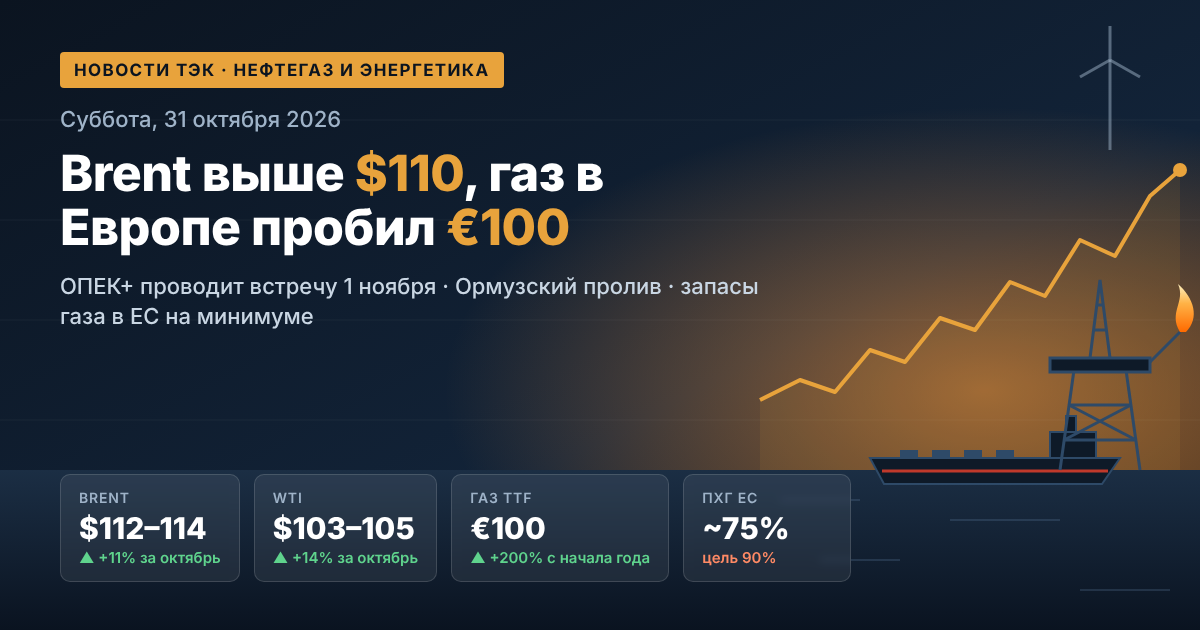
Az október 28-i kereskedés eredménye szerint a Brent decemberi határidős kontraktusa az ICE-en mintegy 1,2–1,4%-ot erősödött, és a hordónkénti 114,7–115,5 dolláros sávban tartózkodott, ledolgozva az előző napi csökkenést. Az amerikai WTI 101–102 dollárig erősödött. Egy hónap alatt a Brent mintegy 20%-ot, az előző évhez képest pedig csaknem 80%-ot drágult.
Az olajárak kulcsfontosságú mozgatórugói
- Rasz-Tanura elleni csapás. A húszik rakétatámadást jelentettek be a napi 550 ezer hordó kapacitású finomító ellen. Rijád nem erősítette meg a találat tényét, ám Rasz-Tanura a királyság két fő exportcsomópontjának egyike, és a piac azonnal beárazta a kockázatot.
- Egyesült Államokbeli készletek. Az API 2,03 millió hordós olajkészlet-csökkenést regisztrált a várt 0,8 milliós növekedés helyett, ami támogatta a WTI-t.
- Politikai bizonytalanság. Az izraeli választások gyakorlatilag patthelyzettel zárultak: sem Benjamin Netanjahu, sem Gadi Eisenkot nem kapott egyértelmű utat a többséghez.
- A határidős görbe szerkezete. A Brent januári kontraktusa érezhetően a decemberi alatt jegyzik (mintegy 111 dollár), a Brent–WTI spread pedig körülbelül 14 dollárra szélesedett — a háborús prémium tehát az európai benchmarkban összpontosul.
A Hormuzi-szoros: a globális olaj- és LNG-kínálat legfőbb kockázata
Az Iszlám Forradalmi Gárdahadtest október 26-án hivatalosan lezártnak nyilvánította a szorost, a Nemzetközi Tengerészeti Szervezet pedig október 27-én figyelmeztetett az útvonalon fennálló aknaveszélyre és arra, hogy nem tudja garantálni a biztonságos áthaladást. Az iráni fél beszámolt egy tartályhajóról, amely egy „engedély nélküli" útvonalon történt aknarobbanás után kigyulladt, és a blokádot az Ománi-öbölre is kiterjesztette.
A tárgyalási síkon Teherán hét feltételt támaszt a szoros megnyitásához, köztük az amerikai tengeri blokád feloldását, az olajszankciók alóli kivételt és legalább 12 milliárd dollárnyi vagyon feloldását. Az iráni álláspont szerint a tartályhajó-forgalom a követelések teljesítése után 4–5 napon belül helyreállítható. Fontos részlet a piac számára: az alternatív útvonalakat is figyelembe véve a közel-keleti olajexport az október 18-ig tartó héten meghaladta a napi 24 millió hordót, azaz a háború előtti szint felett volt. A fizikai hiány tehát részben kompenzálódott, a fuvardíjak és a biztosítási költségek azonban rendkívül magasak maradnak.
OPEC+: a november 1-jei ülés és a 2027-es kvóták
A szövetség hét kulcsfontosságú tagja — Szaúd-Arábia, Oroszország, Irak, Kuvait, Kazahsztán, Algéria és Omán — november 1-jén, vasárnap ül össze. Októberben és novemberben a kvóták változatlanok maradtak: napi 10,5 millió hordó Szaúd-Arábia, napi 9,9 millió hordó Oroszország, napi 4,4 millió hordó Irak számára.
- A hetes tényleges termelése augusztusban mintegy napi 25 millió hordó volt — körülbelül napi 5 millió hordóval a háború előtti februári szint alatt.
- A 2026-os kvótaemelések a Hormuzon keresztüli export zavarai miatt többnyire papíron maradtak.
- A 2027-es kvóták elosztásához szükséges termelési kapacitások felülvizsgálatát elhalasztották; a piac alapeseti forgatókönyve a jelenlegi politika fenntartása.
Gáz és LNG: Európa a 2009 óta legalacsonyabb készletekkel lép be a télbe
A holland TTF-hub mintegy 96–97 eurón forog megawattóránként — a 2022. decemberi csúcs óta a legmagasabb szinten. Az év eleje óta a gázárak Európában több mint háromszorosukra emelkedtek. Az EU föld alatti gáztárolóinak feltöltöttsége mintegy 74,6% — a legkisebb érték ebben az évszakban a teljes megfigyelési időszak alatt, körülbelül 14 százalékponttal az ötéves átlag alatt.
- A katari LNG-kiesés továbbra is a cseppfolyósított földgázpiac hiányának kulcsfontosságú tényezője.
- Az ázsiai verseny a rugalmas LNG-szállítmányokért felárat kényszerít Európára.
- A norvég szállításokat ősszel nem tervezett javítások korlátozták.
- A Henry Hub az Egyesült Államokban mintegy 3 dollár/MMBtu szinten marad, ami erősíti az amerikai LNG-exportőrök gazdaságosságát.
Európa energiaigényes ipara és villamosenergia-termelése számára ez magas villamosenergia-árakat jelent a téli csúcsidőszakban, valamint a fogyasztás korlátozásának kockázatát hideg időjárás esetén.
Oroszország: rekord exportbevétel és a szankciók enyhülésének jelei
Az orosz olaj tengeri exportja az október 25-ig tartó héten napi 3,85 millió hordóra nőtt, heti értéke pedig elérte a 2,76 milliárd dollárt — a konfliktus teljes időszakának maximumát. Az Urals árának csökkenését a szállítások növekedése és az ESPO drágulása kompenzálta. Ugyanakkor a négyhetes átlag napi 3,55 millió hordóra csökkent, és a kereskedők novemberben a nyugati kikötőkből induló szállítások visszaesésére számítanak a finomítók terhelésének növekedése és az Északi-tengeri útvonal hajózási szezonjának végéhez közeledése miatt.
Szankciós napirend
- Október 28-án az exportra indult a negyedik tartályhajó orosz dízelüzemanyaggal a Moszkva és Washington közötti, október 9-i megállapodás keretében.
- A felek az üzleti sajtó szerint tárgyalnak az amerikai vállalatok visszatéréséről az orosz olajpiacra és a „Druzsba" vezetéken keresztüli európai szállítások újraindításáról.
- Magyarország az orosz olajvásárlásokra vonatkozó, november 21-én lejáró amerikai mentesség meghosszabbításáért lobbizik.
Olajtermékek és finomítók: dízelhiány és belső piaci szabályozás
Az olajtermék-szegmens marad a globális üzemanyag- és energiaipar legfeszültebb láncszeme. Az Egyesült Államokban a dízelkészletek ősszel végig érezhetően az ötéves norma alatt maradtak, a finomítók terhelése pedig a szezonális javítások előrehaladtával csökken.
Oroszországban 2026. augusztus 1-jétől 2027. január 31-ig tilalom van érvényben a benzin, a dízel- és a hajózási üzemanyag exportjára, a dízelexportőrök egy része számára kvótákkal. A benzin átlagos kiskereskedelmi ára literenként október közepén mintegy 78,7 rubel volt. Az Energiaügyi Minisztérium javaslatokat terjesztett a kormány elé az üzemanyag-import támogatására, amelyek egyike a kiskereskedelmi árak literenkénti 2,1 rubeles emelését irányozza elő. A finomítók elleni dróntámadások, az elhúzódó javítások és a berendezésekre vonatkozó szankciós korlátozások továbbra is nyomást gyakorolnak az olajfeldolgozási marzsra.
Szén és villamosenergia-ipar: a szén visszatérése Ázsiában
A newcastle-i energetikai szén mintegy 150 dollár/tonna szinten marad, egy év alatt több mint 40%-ot erősödve; október 6-án a jegyzés elérte a 152,2 dollárt — a 2024. októberi csúcs óta a legmagasabb szintet. A drága LNG az ázsiai erőművek szénre való átállását ösztönzi, Indonézia exportszabályainak bizonytalansága pedig elhúzza a 2027-es szerződésekről szóló tárgyalásokat. Az ausztráliai, indonéziai, orosz és dél-afrikai szénvállalatok számára ez a megemelt jövedelmezőség ablaka.
Megújuló energia és energetikai átmenet: rekordok a válság közepette
A Nemzetközi Energiaügynökség becslése szerint 2026-ban a megújuló energiaforrások először előzik meg a szenet mint a világ legnagyobb villamosenergia-termelési forrását, a napenergia-termelés pedig megelőzi a szélenergiát. Indiában a nap- és szélenergia-termelés az első félévben több mint 25%-kal nőtt. Az energetikai válság felgyorsítja a megújuló energiába, az energiatároló rendszerekbe és a hálózatokba irányuló beruházásokat, az esti csúcskeresletet azonban továbbra is gáz és szén fedezi, a rugalmasság hiánya pedig a negatív nagykereskedelmi árak gyakoribbá válásához vezet.
Mi fontos a befektetők és az üzemanyag- és energiaipar szereplői számára október 29-én
- Hormuz és Irán: a tárgyalások előrehaladásáról szóló bármely jelzés gyorsan kivonhatja a prémium egy részét a Brent árából; az eszkaláció a november 3-i amerikai félidős választásokig megnyithatja az utat a 120 dollár felé.
- A Rasz-Tanura elleni kár megerősítése: kulcsfontosságú tényező az ázsiai és közel-keleti olajtermékpiac számára.
- OPEC+ november 1-jén: a kvóták fenntartása várható; meglepetést jelentene a 2027-es kvóták megvitatása.
- Gáz: az időjárási előrejelzések és a gáztárolókból történő kitárolás üteme dönti el, hogy a TTF 100 euró alatt marad-e.
- Oroszország elleni szankciók: a Magyarországgal kapcsolatos döntések, a „dízelügylet" és az amerikai vállalatok piacra lépése — a globális olajáramlások esetleges átrendeződésének indikátora.
Az olaj- és gázpiac 2026 októberének végén továbbra is a kínálat és a geopolitika piaca: az olaj, a gáz, a szén és az olajtermékek egyidejűleg kockázati prémiummal forognak, az energetikai átmenet pedig éppen a hagyományos energiahordozók válságának hátterén gyorsul fel.