A napi főtéma: a kőolajpiac rekordhiány és az „Ormuzi fegyverszünet” reménye között
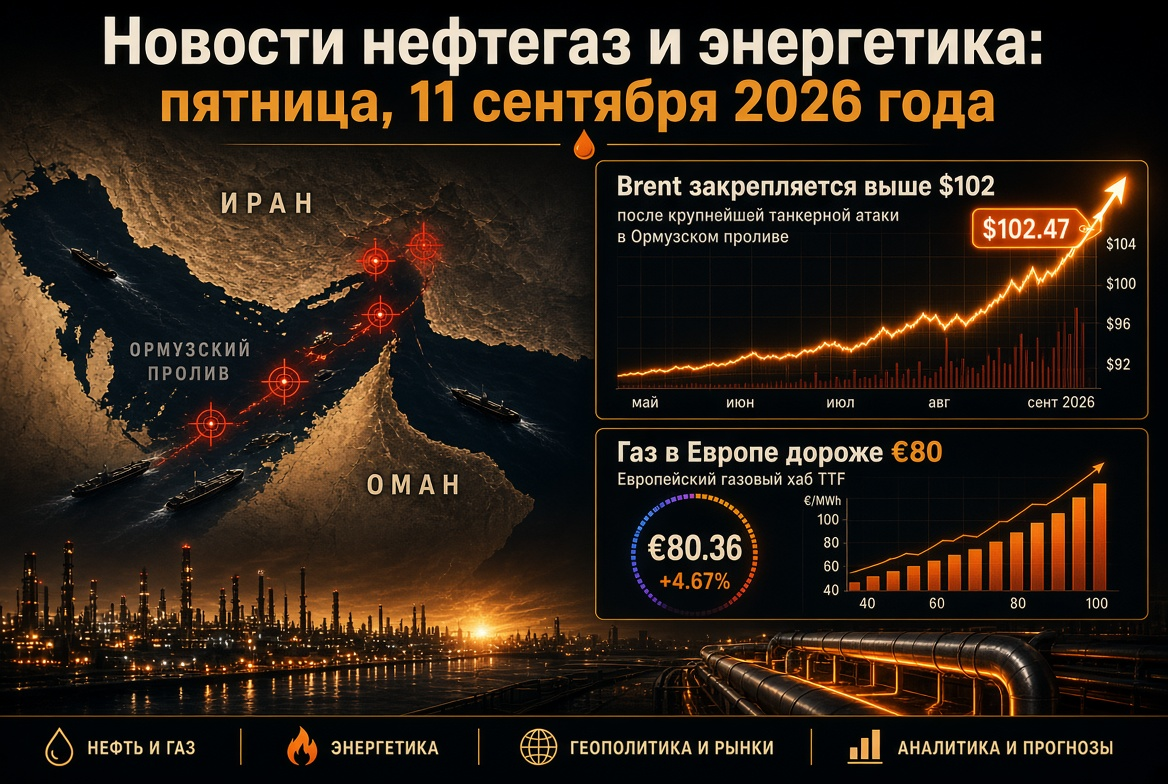
A kőolajárak a hét zárásakor két ellentétes tényezőt tükröznek. Egyrészt a háború kezdete óta a legnagyobb támadássorozat az hajók ellen: miután az amerikai erők öt iráni tankert semmisítettek meg, Teherán tíz hajót támadott meg az Ormuz-szoros közelében, míg a Forradalmi Gárda ígéretet tett arra, hogy növeli a válaszreakciót minden újabb támadásra. Másrészt a Financial Times jelentése arról szól, hogy a regionális diplomaták egy átmeneti megállapodást próbálnak kidolgozni a hajózás irányítására a szorosban, ami azonnal csökkentette a geopolitikai prémium egy részét.
A fizikai helyzet továbbra is súlyos:
- Távolsági forgalom az Ormuzon: csütörtökön mindössze hét hajó haladt át a szoroson, szemben a korábbi tizeneggyel és a tíznapos átlaggal, ami körülbelül 15 volt; a háború előtt naponta körülbelül 130 hajó haladt át.
- Szaúd-Arábia termelése: augusztusban körülbelül 1,9 millió hordó/napra csökkent, 6,24 millió hordó/napra — ez a legalacsonyabb szint 1990 óta.
- Második front a Vörös-tengeren: a houthik csütörtökön elfoglalták a jemeni Móha kikötőt, míg egy sor támadás Jazanban, Najranban és Abhában több olajlétesítmény leállásához és 73 ember megsebesüléséhez vezetett.
Kőolaj: árkilátások és előrejelzések a növekedés hetét követően
A hét záróárfolyamai
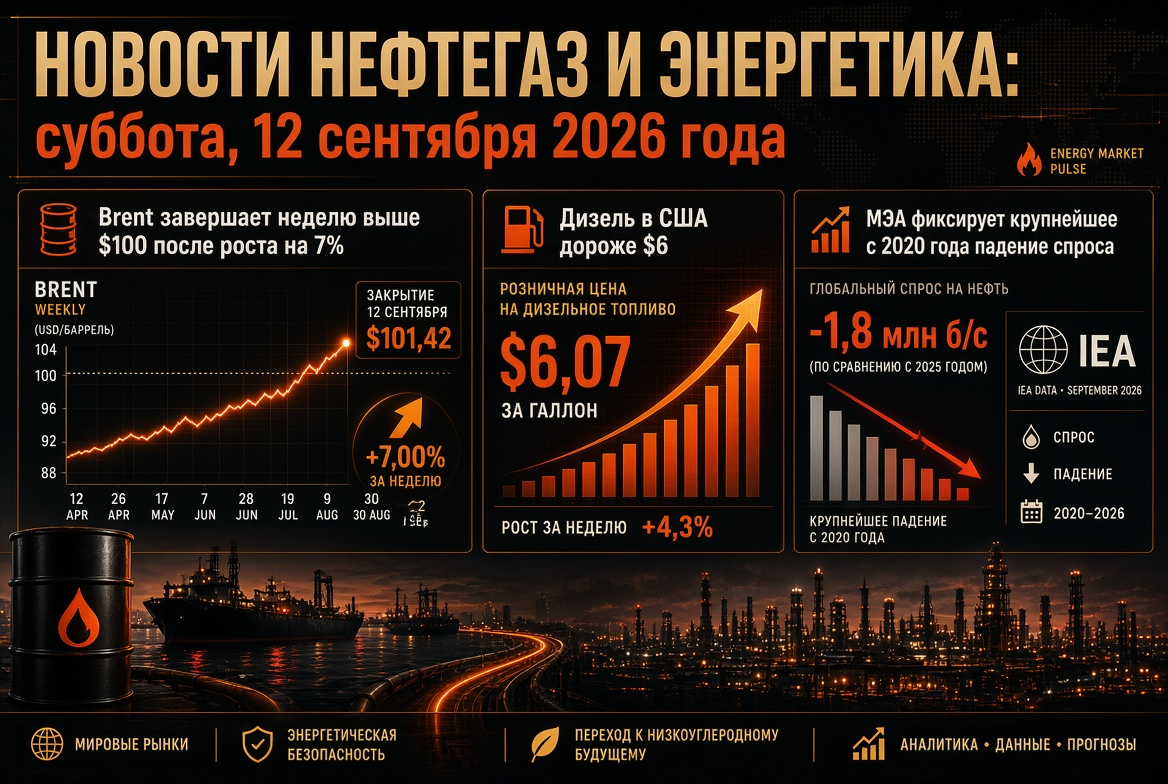
- Brent: körülbelül 103–104 USD/hordó pénteken, miután csütörtökön a napi csúcs 108 USD fölé emelkedett; a heti növekedés több mint 7%, az évi csúcs 126,41 USD (április 30.) továbbra is a felső iránytű.
- WTI: körülbelül 99 USD/hordó, miután rövid időre 100 USD fölé került.
- USA tartalékok: a kereskedelmi kőolajkészletek 2022. szeptembere előtt egy héten 0,3 millió hordóval csökkentek; az Egyesült Államok Energiaügyi Minisztériuma eközben felemelte a 2027-es termelési előrejelzést 14,3 millió hordó/napra.
A bankok előrejelzéseinek felülvizsgálata
- Commerzbank felemelte a Brent végéig tartó előrejelzést 85 USD-ra (75 USD-ról), a repülőgép-üzemanyagét 1230 USD-ra tonnánként, a gázolajét pedig 1200 USD-ra tonnánként.
- Goldman Sachs 2026 decemberére 85 USD-t vár a Brent esetében, és 80 USD-t 2027-re, de számításba veszi, hogy az árak 120 USD fölé emelkedhetnek, ha a termelés a Bahreinben 4 millió hordó/nap alá csökken a háború előtti szinten.
- UBS és a KCM Trade elemzői felfelé elmozdult kockázatokat látnak a magas volatilitás megmaradása mellett.
IEA és OPEC: két nézőpont a globális kőolajpiac egyensúlyáról
Az IEA pénteki jelentése a konfliktus kezdete óta a legszigorúbb. Az ügynökség arra számít, hogy a globális kőolajkereslet 2,5 millió hordóval/napra csökken 2026-ban — a legnagyobb éves csökkenés a 2020-as világjárvány óta —, a globális kínálat pedig 5,7 millió hordóval/napra, körülbelül 6%-kal 2025-re. A globális készletek augusztusban rekord ütemben csökkentek — napi 3,1 millió hordóval, és a globális olajfinomítók rendszerét az ügynökség „határain működik” kifejezéssel jellemezte. A többletállapot 2027-re csúszik.
A OPEC csütörtökön ötödik hónapja csökkentette a 2026-os keresleti növekedésre vonatkozó előrejelzését — 380 ezer hordóval/napra, a teljes fogyasztás 105,84 millió hordót/nap —, de az IEA-vel ellentétben nem lát észlelhető csökkenést. A kartell 2027-re viszont felfelé módosította az előrejelzést: 2,36 millió hordóval/napra 108,19 millió hordóra, főként Kína, India és a többi ázsiai ország miatt. A két intézmény közötti eltérés — több mint 2,8 millió hordóval/napra az idei évre — önmagában tükrözi azt a bizonytalanságot, amellyel a kőolajcégek és kereskedők dolgoznak.
Üzemanyagok és finomítók: a gázolaj mint a globális energiapiac legszűkebb szegmense
A finomított termékek piaca gyorsabban drágul, mint a nyersolaj. Az átlagos kiskereskedelmi árak a gázolaj esetében az Egyesült Államokban először haladták meg a 6 USD-t gallononként, míg a közepes desztillátumok számára alkalmazott crack spreadek többéves csúcsértékeken állnak. Az okok: kettős csapás a globális feldolgozásra:
- a Perzsa-öbölből származó nyersanyagok exportjára vonatkozó korlátozások és a Jazanban található, 400 ezer hordó/nap kapacitású finomító leállása a jemeni területről indított támadások után;
- az ukrán kampány orosz finomítók ellen — 2026 eleje óta több mint 70 támadás, a feldolgozás Oroszországban a két évtized óta legalacsonyabb szintre csökkent.
Oroszország 2023. szeptember 30-ig meghosszabbította a gázolajexport tilalmát (a hosszabbítás november végéig folyamatban van), a benzin exportja 2027. január 31-ig érvényben van, míg a repülőgép-üzemanyag esetében a tilalom november végéig tart. Moszkva évtizedek óta először üzemanyagot importál, és megállapodott a nyersolaj feldolgozásáról egy kazah magán finomítóban. Kína ezzel egyidejűleg 2023. szeptember 12-től emeli a benzin és a gázolaj kiskereskedelmi árának plafonját tonnánként 260 és 250 jüanra — ez jelezheti, hogy az árrobbanás a szabályozott ázsiai piacokat is elérte.
Gáz és LNG: Európa télen a TTF fölött 80 €-val és 67%-os tárolókapacitással lép be
A pénteki európai TTF benchmark 80,75 €-ra corrigálódott/MWh-ra (1,6%-os csökkenés), továbbra is a 2022. decemberi csúcsoknál. Egy hónap alatt az ár 32%-kal emelkedett, egy év alatt 147%-kal. Az Ormuz blokádja körülbelül 20%-kal csökkentette a globális LNG-áramokat, elsősorban katari forrásokból, míg az európai tárolók csak körülbelül 67%-os töltöttségett mutatnak a szezonális normához képest, ami 80% felett van. A QatarEnergy továbbra is a kapacitás 50%-ának helyreállítását ígéri egy hónapon belül a hajózási normalizálódás során, de biztonságos hajózási folyosó nélkül ez csak kijelentés marad. Ezen a háttéren a két EKB képviselő pénteken lehetőséget látott további kamatemelésekre, ha az energiahullám más árucikkek árazására is kiterjed az eurozónában — ez a tényező korlátozza a nyersanyagok spekulatív keresletét.
Szenet: tizenkétheti csúcs a gázról való átállás idején
A Newcastle energiaszén ára szeptember 10-én körülbelül 148 USD-t adott tonnánként — tizenkét hetes csúcs, 14,5%-os havi és közel 47%-os éves emelkedéssel. Az LNG hiánya a széntermelést ösztönzi Északkelet-Ázsiában és Európa egyes részein, miközben a globális áramfogyasztás — amelyet az adatközpontok és a hűtés hajt — lassítja a szén kiszorítását. A pillanat paradoxona: Kína hivatalosan is bejelentette, hogy a napelemek már előzik a szenet a telepített kapacitás terén, azonban a tényleges termelésben a szén továbbra is a világ legnagyobb áramforrása.
Elektromosság és megújuló energia: szerkezeti trend a rövid távú káosz ellen
A energiaátmenet továbbra is az egyetlen kiszámítható irányzat a szektorban. Kína vezet a befektetések, szabadalmak és tiszta technológiák exportja terén, India gyorsabban épít megújuló kapacitásokat, mint ahogyan képes azokat kihasználni, míg Európában a nap- és szélerőművek túlkínálata és az energiatárolók hiánya egyre gyakrabban okoz negatív árakat a villamosenergia napi csúcsidőszakaiban. Minden egyes euró emelkedése a TTF árán javítja az akkumulátorok, a hálózati befektetések és a hosszú távú „zöld” energia szerződések gazdaságát. A vállalati szektor átstrukturálja portfólióit: a Shell 715 millió USD-ért adta el gázos erőművét az Egyesült Államokban, míg az Enbridge a Tallgrass csővezeték üzletágát vásárolta meg 2,55 milliárd USD-ért, felelevenítve a kőolajszállítási infrastruktúrába való beruházást.
Logisztika és szállítmányozás: tankerek mint új szűk keresztmetszet
Még a fizikai mennyiségek ellenére is a kőolaj exportja a Perzsa-öbölből hajóhiányba ütközik. A VLCC bérleti díja a Közel-Kelet és Kína között rekordszámot, majdnem 800 ezer USD-t is elért naponta, míg a Mexikói-öbölből Ázsiába irányuló szállítmány 29,5 millió USD-ba kerül a katonai kockázatok nélkül. A szaúdi szállítmányok átirányítása a Vörös-tengeren és a Földközi-tengeren 30 napra meghosszabbítja az utakat, és megköti a flotta, súlyosbítva a tonnahiányt minden exportáló számára.
Mit figyeljenek a TEG piaci szereplői a hétvégén
- Bármilyen megerősítést vagy cáfolatot a hajózás ideiglenes megállapodásáról az Ormuz-szorosban, valamint Teherán reakcióját.
- A jemeni koalíció nyilatkozatai Móha elfoglalása után és a yanbu terminál állapota — a szaúdi olaj utolsó nagy elkerülő csatornája.
- Akkumuláció dinamikája az európai tárolókban és a JKM-TTF spread mint a spot LNG verseny indikátora.
- A Fed és az EKB jelei: a szigorúbb retorika képes lehűteni a nyersanyagpiaci fellendülést, függetlenül a geopolitikától.
- Orosz szabályozók döntése az exportkorlátozásokról és a fűtési időszak előtti üzemanyagimportról.
Következtetések és kockázatok a befektetők és az energetikai vállalatok számára
- Kőolaj. A 100 USD-os szint támogatásként stabilizálódott; a diplomáciai áttörés az Ormuzon gyorsan Brentet 85–90 USD-ra viheti, míg az újabb támadások a hajókra 115–120 USD-ra nyithatják az utat.
- Üzemanyagok és finomítók. A közepes desztillátumok a legnagyobb hiányzó szegmensek; a konfliktuson kívüli feldolgozók margója történelmi csúcson van, a kiskereskedelmi árak politikai nyomást gyakorolnak az Egyesült Államoktól Kínáig.
- Gáz. Európa a fűtési időszakba történő belépéskor történelmi alulról nézhető készletekkel rendelkezik; a TTF 90-100 € fölött hideg tél esetén alap-, nem stresszfaktoros forgatókönyvnek számít.
- Szen. A megnövekedett kereslet Ázsiában és Európában legalább addig megmarad, amíg a katari LNG helyre nem áll.
- Megújulók és villamosenergia. A tőkeresztülvitel a nap- és szélerőművek, az energiatárolók és a hálózatok irányába gyorsul, de a rövid távú stabilitás az energiarendszerekben továbbra is a gázra és a szénre támaszkodik.
A globális kőolaj- és energiaszektor hetének összegzése: a piac először hónapok után nyújtott jelet a diplomatikus kiútról az Ormuz szorosan, de a fizikai mutatók — a rekord gázolajtól a 1990 óta legalacsonyabb szaúdiai termelésig — arra utalnak, hogy a hiány továbbra is meghatározza a kőolaj, gáz és villamosenergia árát még sok hétig. A TEG piaci szereplőinek kritikus fontosságú a forgatókönyvek tervezése, a logisztika diverzifikálása és a hedge-disciplinák megvalósítása.