Olajpiac: geopolitiakai prémium tartja a Brentet 105 dollár felett
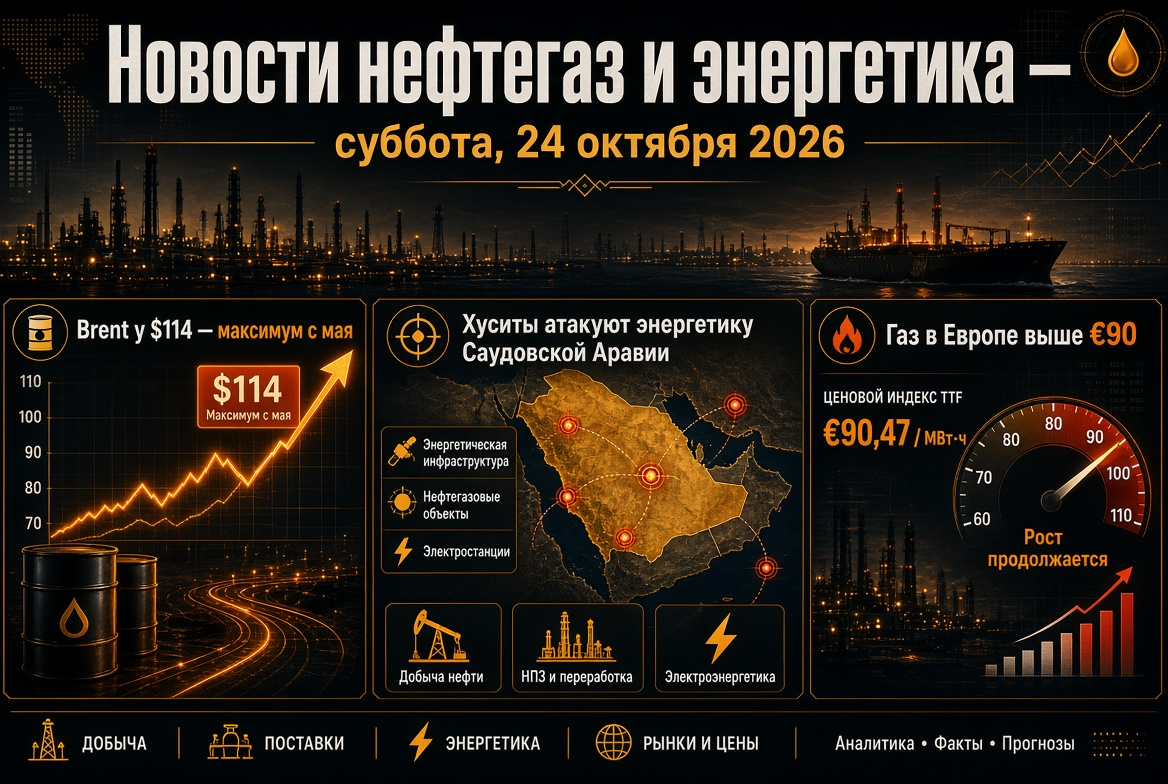
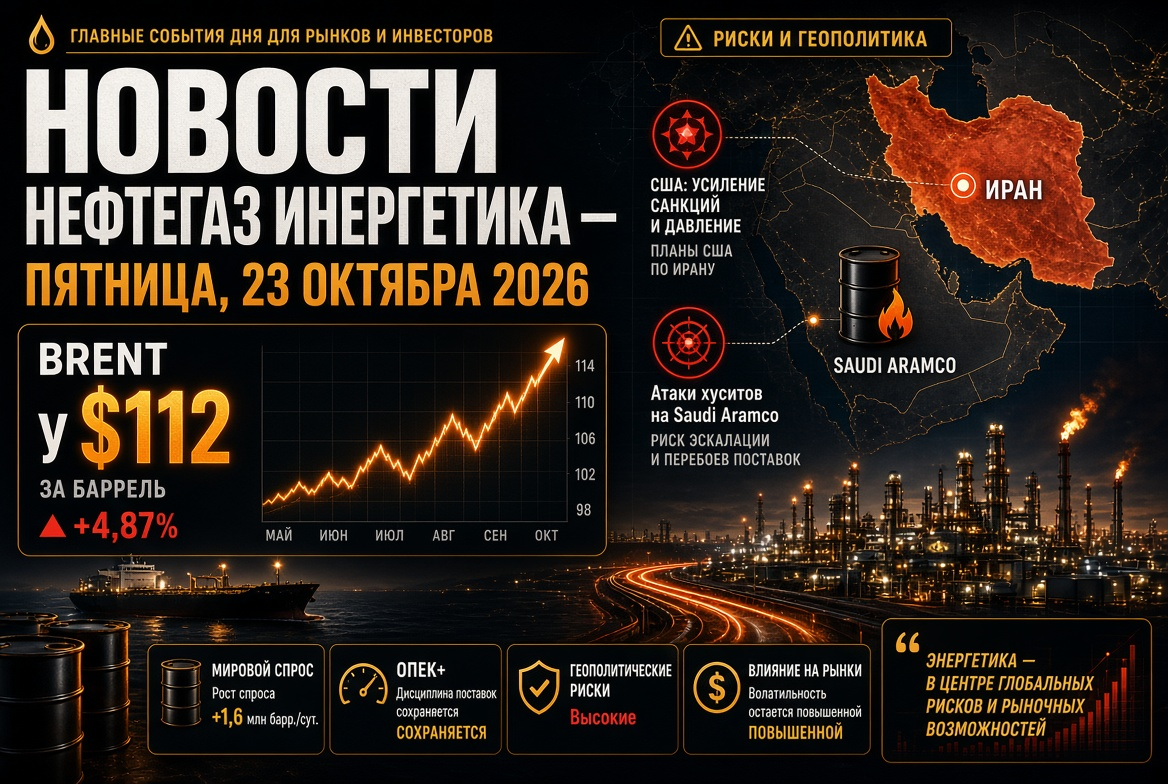
2023. október 14-én a decemberi Brent határidős jegyzés körülbelül 106,3–106,5 dollár volt hordónként, a nap folyamán 107,15 dollárra emelkedett. Az amerikai WTI körülbelül 95 dolláron kereskedik. Egy évvel ezelőtt az olaj körülbelül 62–63 dollár volt, vagyis az elmúlt tizenkét hónapban a növekedés meghaladja a 70%-ot.
A jegyzések kulcsfontosságú tényezői:
- Hormuzi-szoros. A hajókat még mindig támadják: a Teheránnal nem egyeztetett útvonalakat követő tankerhajók aknára futnak, október 13-án egy konténerszállító süllyedt el a szoros bejáratánál. Irán a vízszintes hajózás teljes megnyitását hét feltétel teljesítéséhez köti, amelyeket Washington elé tárt.
- A húsziak támadásai Szaúd-Arábia ellen. Az "Ansar Allah" mozgalom támadásokat jelentett be a Saudi Aramco az Al-Dahranban és a Keleti Tartományban található létesítményei, a Rijádi finomító és a fővárosi repülőtér ellen, ígérve, hogy bővíti a célpontok listáját.
- A tőzsde és a fizikai piac közötti szakadék. A valós szállítmányok ára körülbelül 129 dollár hordónként, jelentősen drágán, mint a papír Brent ára.
- Rekord fuvardíjak. Az orosz olaj szállítása a Balti- és a Fekete-tenger kikötőiből Indiába 27–32 dollár/hordóba kerül, míg a Ras-Tanurából Rotterdamba szállítófuvar díja körülbelül 2 dollárról 35 dollár fölé emelkedett 2025-re.
Az elemzők a WTI 90–100 dollár közötti ingadozását valószínűsítik a következő hetekben; a Közel-Keleten bekövetkező további eszkaláció a Brent árat visszahozhatja a tavaszi csúcsok fölé 120 dollárra.
IEA Jelentés: az olajkereslet csökkenése a legnagyobb válságokkal összehasonlítható
Az IEA októberi jelentése volt a hét legfontosabb elemzői eseménye az olaj- és gázágazatban. A főbb számok:
- A globális olajkereslet 2026-ra napi 2,61 millió hordóval 102,38 millió hordóra csökken (az előrejelzést körülbelül 110 ezer hordóval rontották).
- A globális olajkínálat 2026-ra napi 5,8 millió hordóval csökken, ami 100,7 millió hordóra teszi.
- A fogyasztás növekedésére 2027 márciusa előtt nem számítanak; 2027-ben a kereslet körülbelül 104,38 millió hordó lesz, ami még mindig alacsonyabb a 2025-ös szintnél.
- A legnagyobb veszteségek a desztillátumokra és a petrolkémiai alapanyagokra vonatkoznak, különösen Ázsiában.
Az IEA szintén felgyorsította a stratégiai készletek felszabadítását: a márciusi rekordintézkedés után, amely 400 millió hordó kiadásáról szólt, az ügynökség arra szólította fel az országokat, hogy gyorsabban szállítsák a gázolajat a piacra a készletekből. Az OPEC ezzel szemben már hatszor csökkentette a 2026-ra vonatkozó keresletet, de a 2027-re vonatkozó növekedési előrejelzést javította, jelezve a kimerült készletek visszapótlásának szükségességét.
OPEC+: a kvóták befagyasztva, a tényleges kitermelés a tervek alatt
Hét OPEC+ ország megtartotta a novemberi olajkitermelési célokat változatlanul. A kvóták a következőképpen oszlanak el:
- Szaúd-Arábia — 10,478 millió hordó;
- Oroszország — 9,949 millió hordó;
- Irák — 4,431 millió hordó;
- Kuvait — 2,676 millió hordó;
- Kazahsztán — 1,628 millió hordó;
- Algeria — 1,007 millió hordó;
- Omán — 841 ezer hordó.
A gyakorlatban a kvóták nagyrészt papíron maradnak: a háború és a logisztikai korlátok miatt több résztvevő valós kitermelése jelentősen elmarad a célszámoktól. Az alliacnia struktúrája megváltozott, miután az Egyesült Arab Emírségek kilépett az OPEC-ből és az OPEC+-ból 2026 május 1-jén. A "hét" következő találkozója 2023. november 1-jére van kitűzve, a monitoring bizottság ülésére pedig november 29-én kerül sor.
Orosz és amerikai gázolaj megállapodás: új tényező az üzemanyagpiacon
A propagáz piac továbbra is feldolgozza az október 9-én elért megállapodást, amelyet az orosz és az amerikai elnök telefonbeszélgetésük során kötöttek. Az amerikai pénzügyminisztérium engedélyt adott a szankciók ideiglenes enyhítésére az orosz dízelolajjal kapcsolatban. A megállapodás paraméterei:
- több mint 300 ezer tonna dízel októberben az amerikai és a világpiacra;
- további 500 ezer tonna novemberben, majd körülbelül 1 millió tonna;
- a jövőben akár 3 millió tonna havonta, az orosz finomítók állapotától függően.
Moszkva korábban eltávolítja a gázolaj exportjának korlátozásait. A orosz olajcégek számára ez további devizabevételt és motivációt jelent a finomítás kihasználásához. Washington számára ez eszköz a üzemanyag árainak csökkentésére a Kongresszusi választások előtt. Az európai diplomácia bírálta a megállapodást, éppen újabb szankciókat hírdetett meg. Kérdés marad a végrehajthatóság: a nyár folyamán a finomítókra mért csapásokat követően a feldolgozó kapacitások egy része még mindig felépül.
„Energiafegyverszünet”: törékeny szünet az infrastruktúra számára
Október 11-én Donald Trump bejelentette az „energiafegyverszünet” életbe lépését Oroszország és Ukrajna között — kölcsönös elkötelezettséget az energetikai infrastruktúra elleni támadások elkerülésére. A Kreml a javaslatot pozitívnak nevezte, de az hivatalos feltételek nem kerültek nyilvánosságra. Október 12-én továbbra is folytatódtak a támadások az ukrán energiahálózat objektumai ellen, és csak október 13-án volt az első nap, amelyet ilyen támadások nélkül töltöttek el. Az energiaipar piaci szereplői számára a szünet stabilitása kulcsfontosságú: a finomítók elleni támadások a 2026-os globális dízelhiány egyik tényezőjévé váltak.
Gáz és LNG: Európa a téli szezonra készül a készletek hiányával
Az európai gázpiac a globális energetika egyik leg stresszesebb szegmense. A TTF csomópont határidős árfolyama elérte a €86–87-ot, a 2022. december óta legmagasabb értéket; az éves növekedés körülbelül 170%. Okok:
- Qatar liquefied natural gas exportjának csökkenése a Ras Laffan létesítményeinek meghibásodása után;
- Az EU földalatti tárolók körülbelül 73%-os telítettséggel bírnak, szemben a szezonális normával, amely körülbelül 90%;
- éles verseny Ázsiával a szabad LNG szállítmányokért.
Néhány elemző mérsékelt előrejelzést tart fenn — körülbelül €56/MWh a negyedik negyedévben a gyorsított kútgardózasi miatt. Azonban a gázpiacon lévő fizikai korlátok diplomáciai nyilatkozatok révén nem oldhatók fel. Érdekes, hogy az orosz arktikus LNG szállítása európai kikötőkbe kilenc hónap alatt körülbelül 9,5%-kal nőtt.
Szén: a fő energiaforrás visszatérése Ázsiában
A LNG hiánya a szenet a válság fő haszonélvezőjévé tette. A Newcastle-i energetikai szén ára körülbelül 149–150 dollár tonnánként, ami a hároméves csúcsok körül van, és több mint 40%-os éves növekedést mutat. Mivel az LNG ára Ázsiában körülbelül 25 dollár per MMBtu, a kiváló minőségű szén generáló cégeknek körülbelül 80%-kal olcsóbb. Az IEA rekord globális szénkeresletet vár 2026-ra: Kína, India, Japán, Dél-Korea és Európa egy része növeli a szénalapú generálást. A negyedik negyedév hagyományosan csúcsidő az import számára, ezért a szén exportja év végére jelentősen nőhet. Indiában a 25%-nál kevesebb üzemanyag-készlettel rendelkező erőművek száma október 1-jére 85-re emelkedett.
Megújuló energiaforrások és villamosenergia: rekordtermelés és a hálózati problémák
A energiai átmenet folytatódik az olaj- és gázipari sokk ellenére is. 2025-re a megújuló energiaforrások először a múlt század óta meghaladták a szenet a globális elektromosság termelésében. Friss rekordok:
- Ausztrália: Október 11-én a legfontosabb energia rendszer tetején lévő napelemes panelekben a termelés 17,5 GW-ra ért el, a napenergia fogyasztás részaránya 72%-ra nőtt;
- India: a napi napelemes termelés megdöntötte a csúcsot szeptember 30-án;
- USA: májusban a napelemes termelés először meghaladta a szént.
A fordított oldala — a megújuló energiaforrások rekordlimite és a negatív elektromos árak a csúcsidős napfényóra alatt. Ez megerősíti, hogy a villamosenergia-tárolási rendszerekbe és a villamoshálózati infrastruktúrába történő befektetések kulcstémává válnak az energetikai cégek számára.
Orosz üzemanyagpiac: stabilizáció a szabályozó hatóság ellenőrzése alatt
A belső orosz üzemanyagpiac továbbra is instabil stabilizációs fázisban van:
- az átlagos kiskereskedelmi benzinár 78,73 rubel literenként, a dízel pedig 86,72 rubel;
- az év eleje óta a benzin ára 21%-kal drágult, jelentősen meghaladva az általános inflációt;
- az AИ-92 tőzsdén a hét során 69,4 ezer rubel/Hordó értékre csökkent, míg az AИ-95 70,9 ezer rubel/Hordó fölé emelkedett;
- a FAS árat megkötött megállapodásokat írt alá az üzemanyaggal kapcsolatban 35 régióval.
A legnagyobb kockázat a váratlan finomítói karbantartások: a gázolaj exportjának növelése révén a külső kötelezettségeket össze kell hangolni a belső piacon való teljes ellátással.
Mi a fontos a befektetők és az energiaszektor szereplői számára
- Olaj: a geopolitikai prémium fennmarad; a Brent alapártartománya 100–110 dollár, a Perzsa-öböl infrastruktúrájára irányuló támadások kockázatával.
- Üzemanyag: a gázolaj továbbra is a legkeresettebb termék; az orosz szállítmányok és az IEA stratégiái csak részben csökkenthetik a prémiumot.
- Gáz: az európai árak érzékenyek az időjárásra és a feltöltési ütemekre; a hideg tél a TTF árat 100 euró fölé emelheti.
- Szén: az áremelkedés folytatódik, az ázsiai szezonális csúcsidőszak miatt a kereslet támogatott.
- Kulcsfontosságú dátumok: OPEC+ találkozó november 1-jén, és az olaj- és gázkészletek adatai az Egyesült Államokban és Európában.
A globális energetika 2026 őszén egyidejű kínálati sokk és keresletcsökkentés módszerével éli mindennapjait. Az olaj- és gázcégek számára ez a magas bevétel és fokozott kockázatok időszaka, a fogyasztók számára pedig az drága energiák kora, míg a megújuló energiaforrásokat és tárolókat jellemzően a gyors növekedés ablakai.