Gazdasági események és vállalati beszámolók: 2026. augusztus 1., szombat - Berkshire Hathaway jelentése, OPEC+ ülés, és Dél-Korea kereskedelmi statisztikája
2026. augusztus 1. szombat új hónapot nyit a világgazdaság pénzügyi piacain. Az amerikai, európai, ázsiai tőzsdék és a moszkvai tőzsde zárva tartanak, azonban a befektetők számára ez a nap távol áll a naptári „üres” jellemtől. A hétvégi kulcsfontosságú gazdasági események és vállalati beszámolók már a hétfői nyitás előtt meghatározhatják a kereskedési irányt: a piac várja a Berkshire Hathaway negyedéves jelentését, az OPEC+ virtuális ülését a szeptemberi olajkitermelésről, valamint Dél-Korea júliusi kereskedelmi statisztikáját - a világkereskedelem hagyományos barométerét. Oroszországban augusztus 1-jén lép életbe a szabályozási változások csomagja, beleértve a munkavállaló nyugdíjasok nyugdíjának újraszámítását. Elemezzük a nap és a hétvége legfontosabb eseményeit, amelyek kulcsfontosságúak a részvénypiac és a magánbefektetők számára.
Miért fontos ez a szombat a befektetők számára
Augusztus 1. két sűrű hét határvonalára esik. Mögöttünk áll az Egyesült Államok FED ülésének eredménye (a kamatláb körülbelül 3,75%-on marad), az amerikai technológiai óriások negyedéves beszámolóival és a „Norilsk Nickel” első fél éves IFRS jelentése. Előttünk áll az ISM és PMI üzleti aktivitási indexek, orosz kibocsátók jelentései és az Egyesült Államok júliusi munkaerőpiaci jelentése. Az augusztus 1-2-i hétvége több katalizátort koncentrál:
- a Berkshire Hathaway negyedéves jelentése, amely hagyományosan augusztus első napjain jelenik meg;
- az OPEC+ hét kulcsfontosságú országának online találkozója a szeptemberi kvótákról;
- Dél-Korea júliusi export- és importadatainak közzététele - a globális kereslet előrejelző indikátora;
- új normák Oroszországban a nyugdíjak, adók és közszolgáltatások területén.
Berkshire Hathaway: a hétvége legfontosabb vállalati beszámolója
A központi vállalati esemény a Berkshire Hathaway 2026 második negyedéves jelentése. Warren Buffett és Greg Abel holdingja történelmileg augusztus első szombatján teszi közzé negyedéves eredményeit, és ebben az évben a piac a kiadást augusztus 1-3 között várja. Ez az egyetlen „nehézsúlyú” S&P 500 index, amelynek jelentése hagyományosan nem munkanapra esik, ami lehetőséget ad a befektetőknek, hogy nyugodtan elemezzék a számokat a kereskedés megkezdése előtt.
Mire számítanak az elemzők a jelentésben
- Kb. 95,3 milliárd dolláros bevétel - körülbelül 3%-os éves növekedés.
- B osztályú részvények esetében 5,24 dolláros EPS, szemben az előző év 5,17 dollárjával.
- A biztosítási üzletág dinamikája: a GEICO margója a kifizetések és az ügyfélszerzés költségeinek növekedése miatt nyomás alatt marad, ugyanakkor a biztosítási flottája meghaladja a 176 milliárd dollárt.
- A készpénz tőke nagysága és a részvények visszavásárlásának aktivitása - kulcsfontosságú jelzése a menedzsment piaci értékeléséről.
- Greg Abel vezetése alatti első eredmények a Buffett vezérigazgatóságból való távozását követően, valamint a Taylor Morrison Home 8,5 milliárd dolláros beszerzési tranzakció beépítése.
A Berkshire részvények az idén lemaradtak a széles piac mögött, a "Buffett prémium" csökkenése és a technológiai szektor alacsony aránya miatt a portfólióban, ezért a jelentésre való reagálás hétfőn fokozottan volatilis lehet.
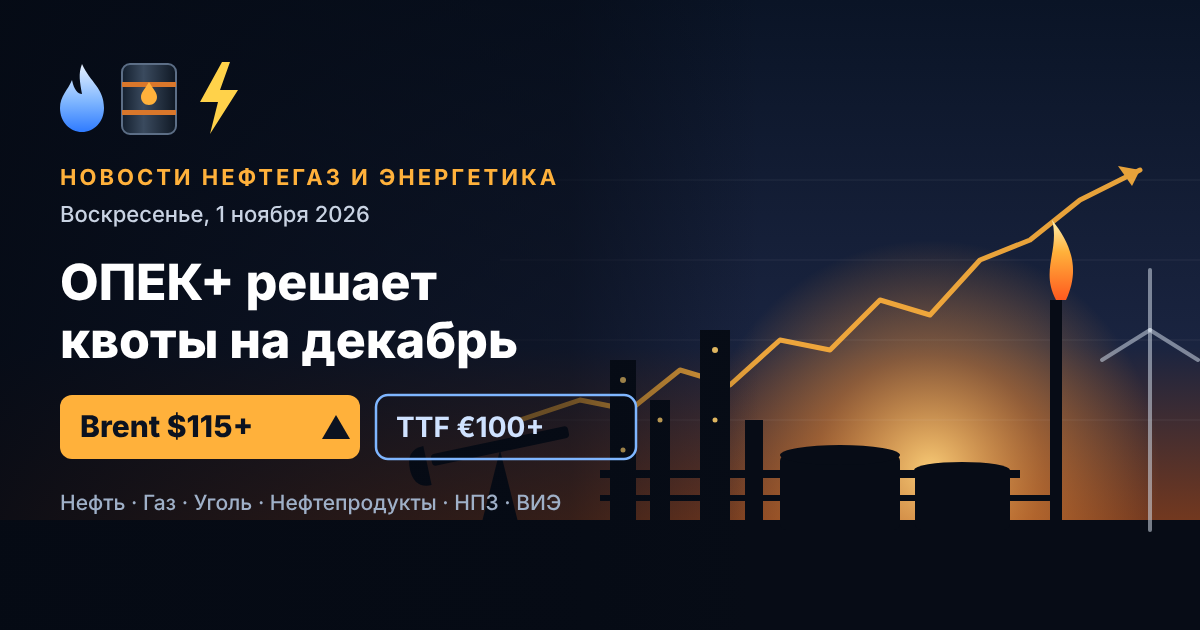
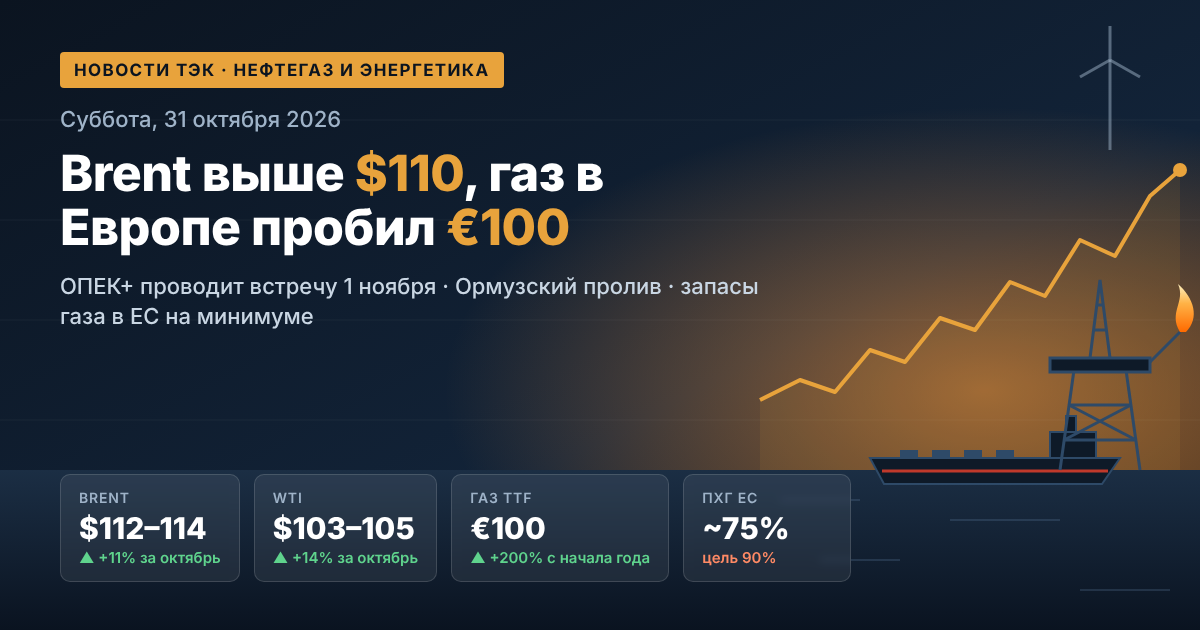
OPEC+ ülés augusztus 2-án: döntés az olajkitermelésről szeptemberre
Vasárnap, augusztus 2-án, a hét kulcsfontosságú OPEC+ termelője - Szaúd-Arábia, Oroszország, Irak, Kuvait, Kazahsztán, Algéria és Omán - virtuális találkozót tart a szeptemberi kvóták meghatározása érdekében. A piaci alapszcenárió - a kitermelés újabb körülbelül 188 ezer hordóval való növelése, ami befejezi a 2023 óta érvényben lévő 1,65 millió hordós önkéntes csökkentést.
A kőolajpiac szempontjából két fontos szempont:
- Lehetséges szünet szeptember után. Megvitatják a kvóták befagyasztását 2026. október és 2027. január között, ami körülbelül 2 millió hordó/nap korlátozást tart fent, és támogathatja a Brent árait.
- Geopolitikai háttér. Az iráni konfliktust követően fokozatosan helyreáll az export az Ormúzi-szoroson keresztül, és az Egyesült Arab Emírségek OPEC-ből való kilépése a kvóták emelésének tényleges hatását korlátozza: egyes országok reális kitermelése alacsonyabb a megengedett szinteknél.
A találkozó eredményei közvetlenül érintik az olaj- és gázipari részvényeket - az Exxontól és Shelltől a „Rosztyel”-ig és a „Lukoil”-ig, valamint az orosz rubelt és az árupiac valutáit.
Dél-Korea kereskedelmi statisztikái: a globális gazdaság barométere
Augusztus 1-jén reggel a Dél-Koreai Vámhivatal hagyományosan közzéteszi a júliusi export- és importadatokat - függetlenül a hétvégétől. A koreai statisztika megelőző indikátor a világkereskedelem és a félvezetők iránti kereslet szempontjából: a Samsung és az SK Hynix chip szállításainak dinamikája tükrözi a globális technológiai ciklus állapotát, és közvetetten hatással van az Nvidia, TSMC és az egész Nikkei 225 index részvényeire. Az Egyesült Államok tarifapolitikájának tükrében a befektetők az ázsiai export lassulásának jeleit keresik a számokban.
Oroszország és a Közép-Ázsia: mi változik 2026. augusztus 1-jével
Az orosz piac számára a szombat a körülbelül 90 szövetségi jogszabály életbe lépésének napja. A háztartási gazdaságok számára legfontosabb változások:
- jelentkezés nélküli újraszámítás a dolgozó nyugdíjasok biztosítási nyugdíjáról: a maximális növekedés három nyugdíjpont, körülbelül 470 rubel havonta;
- a nyugdíjkincstár indexálása 17,3%-kal, a társfinanszírozási program résztvevőinek 19,3%-kal;
- a nyugdíj alapjául szolgáló fix kifizetés megduplázása annak a polgárnak, aki júliusban töltötte be a 80. életévét;
- az ingatlanadókról és az SZJA-ról szóló adóértesítések elektronikus formátumba való átállítása a „Goszszolgáltatásokon” keresztül;
- új követelmények a közszolgáltatással kapcsolatos számlák részletezésével kapcsolatban.
A rendelkezésre álló jövedelmek további támogatása mérsékelten pozitív tényező a Moszkvai Tőzsde fogyasztói szektora számára, beleértve a kiskereskedelmet és a bankokat.
Az Egyesült Államok tarifapolitikája: augusztusi háttér
A kereskedelmi napirend továbbra is kulcsfontosságú kockázati forrás a világpiacok számára. Augusztusban a befektetők figyelemmel kísérik az Egyesült Államok 50%-os vámának életbe lépését a kanadai árukra augusztus 19-én, valamint a Brazíliából érkező import 25%-os tarifájának hatályát. A kereskedelmi korlátozások fokozódása növeli a bizonytalanságot az Euro Stoxx 50 exportőrei és az ázsiai termelők számára, valamint fenntartja az Egyesült Államokban a inflációs várakozásokat, korlátozva a FED kamatszabályozási mozgásterét.
A hét összefoglalása: kontextus a hétfői nyitás előtt
A múlt hét a „Norilsk Nickel” fél évi IFRS jelentésének és a MD Medical operatív eredményeinek közzétételekor zárult, valamint az Egyesült Államokban a vállalati beszámolók blokkjával. Az S&P 500 index a történelmi csúcsok közelében stagnál, közel 3,75% kamatlábbal és körülbelül 3,5% inflációval - ez a kombináció különlegesen érzékenyé teszi a piacot az augusztus eleji makrostatisztikákra.
A következő hét naptára: a legfontosabb események
- 2023. augusztus 3. - ISM index az Egyesült Államok ipari szektorában, PMI a kínai iparban (RatingDog, ex-Caixin), a TGK-1 IFRS jelentése fél évre.
- 2023. augusztus 5. - A „Rosztelkom” IFRS jelentése 2026 első fél évére.
- 2023. augusztus 6. - A „Yunipro” IFRS eredményei.
- 2023. augusztus 7. - Az Egyesült Államok júliusi munkaerőpiaci jelentése (Non-Farm Payrolls), kulcsfontosságú kiadás a FED kamatlábának várakozásaihoz.
Mire figyeljen a befektető
2026. augusztus 1. szombat - a felkészülés napja, nem az üzleteké. A befektetőknek három területre kell összpontosítaniuk. Először is, a Berkshire Hathaway jelentése: a holding készpénzes helyzete és Greg Abel kommentárjai a „okos pénz” jelenlegi piaci értékeléshez való viszonyát jelzik. Másodszor, az OPEC+ augusztus 2-i döntése: a szeptember utáni kitermelés növeléséről való szünet jelzése támogathatja az olajárakat és a nyersanyag szektorbeli részvényeket, míg a kvóták erőteljes folytatása nyomást gyakorolhat a Brent árakra. Harmadszor, a hónap eleji makrostatisztikák - a koreai exporttól az amerikai ISM-ig és a foglalkoztatási jelentésig - meghatározzák a FED kamatrendszerének várakozásait. Mérlegelt pozíció a hétfői nyitás előtt, az árupiaci eszközök részesedésének ellenőrzése, és a washingtoni vámok híreire való figyelem marad a stratégia alapvető eleme augusztus kezdetén.