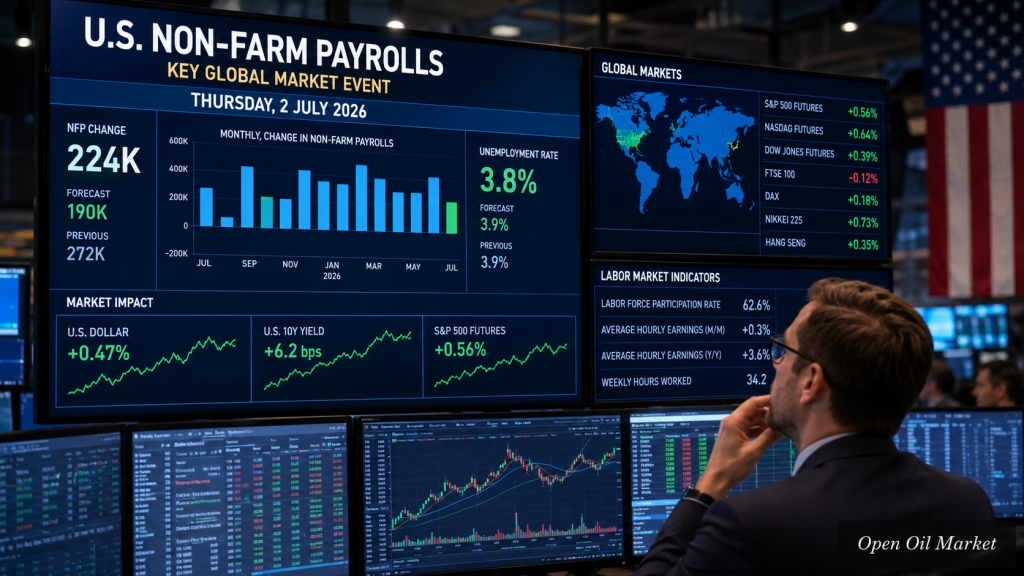
A legfontosabb gazdasági események és vállalati jelentések csütörtökön, 2026. július 2-án: USA Non-Farm Payrolls, munkanélküliség, segélykérelmek, gyártási megrendelések, EIA gázkészletek, svájci CPI és a Moszkvai Központi Bank pénzügyi kongresszusa, ami fontos a globális piacok befektetői számára
2026. július 2., csütörtök a hét egyik kulcsfontosságú napja lesz a befektetők számára: a világpiacok középpontjában az Egyesült Államok munkaerőpiaci jelentése, a munkanélküliségi ráta, az elsődleges segélykérelmek, a gyártási megrendelések és az EIA heti statisztikái állnak a földgázkészletekről. A FÁK-beli befektetők számára a Moszkvai Központi Bank pénzügyi kongresszusa második napja marad a fontos belföldi iránytű, ahol a monetáris politika, a pénzügyi stabilitás, a banki szabályozás és a hosszú távú növekedés kerül megbeszélésre.
A globális napirend három blokk körül formálódik: USA makrogazdasági adatai, jelek a szabályozóktól és vállalati jelentések. Az S&P 500, Euro Stoxx 50, Nikkei 225 és MOEX esetében ez a nap nem annyira a legnagyobb cégek jelentéseinek sűrűségéről szól, hanem a kamatlábak, devizák, kötvényhozamok és ágazati rotációk várakozásainak esetleges újraértékeléséről.
Makrogazdasági naptár 2026. július 2-án, moszkvai idő szerint
- 09:30 — Svájc: júniusi fogyasztói árindex (CPI).
- 2. nap — Oroszország: A Moszkvai Központi Bank pénzügyi kongresszusa Szentpéterváron.
- 2. nap — Japán / India: Japán miniszterelnökének látogatása Indiába.
- 15:30 — USA: Júniusi Non-Farm Payrolls.
- 15:30 — USA: Júniusi munkanélküliségi ráta.
- 15:30 — USA: Kezdeti segélykérelmek.
- 16:30 — Kanada: Júniusi gyártási PMI.
- 17:00 — USA: Májusi gyártási megrendelések.
- 17:30 — USA: EIA földgázkészletek.
USA: NFP, munkanélküliség és segélykérelmek — fő kiváltó tényezők az S&P 500 és a dollár számára
A nap legfontosabb gazdasági eseménye a júniusi Non-Farm Payrolls közzététele. Az Egyesült Államok foglakoztatási jelentése rövid távon meghatározza a kötvényhozamokat, a dollár indexét, az arany árát, a növekedési részvényeket és a ciklikus szektorokat. A befektetők számára fontos, hogy ne csak a headline NFP-t értékeljék, hanem a foglalkoztatás szerkezetét is: a magánszektort, a termelést, a kormányzati munkahelyeket, az átlagos órabért, a munkahetet és a munkaerő részvételi arányát.
Ha az amerikai munkaerőpiac stabilitást mutat mérsékelt bérnövekedés mellett, az támogathatja a „lágy landolás” forgatókönyvét és fenntarthatja a részvények iránti keresletet. Egy erős NFP, ha felgyorsulnak a bérek, fokozhatja a nyomást a kötvényhozamokon és korlátozhatja az S&P 500 és a Nasdaq potenciálját. Gyenge adatok viszont növelhetik a Fed politikai enyhítésére vonatkozó várakozásokat, de egyidejűleg fokozhatják a gazdasági lassulás miatti aggályokat.
- Pozitív forgatókönyv: mérsékelt foglalkoztatás-növekedés, stabil munkanélküliség, bérinfláció hiánya.
- Negatív forgatókönyv: jelentős új munkalehetőségek kiesése vagy a bérek gyors emelkedése.
- Piaci fókusz: a 10 éves államkötvény hozama, USD/JPY, arany és technológiai szektor részvényei.
Gyártási megrendelések és az amerikai ipari ciklus
17:00-kor MRSZ-kor közzéteszik az Egyesült Államok májusi gyártási megrendeléseit. Ez az mutató fontos a kereslet értékelésében az iparban, a vállalati tőkeberuházásokban és a gyártási szektor ellenálló képességében. Befektetők számára ez különösen jelentős az tartós fogyasztási cikkek, PMI adatok és ipari vállalatok előrejelzései alapján.
Ha a gyártási megrendelések a megrendelések helyreállását mutatják, nem túlzott áremelkedés mellett, az támogatja az ipart, a logisztikát, a gépgyártást és a berendezésgyártókat. A gyenge megrendelések a vállalati CAPEX óvatosságát jelezhetik, és nyomást gyakorolhatnak a ciklikusan érzékeny eszközökre. Kiemelt szektorok: ipari cégek, szállítmányozás, infrastruktúra, mezőgazdasági berendezések és gyártási alkatrészek beszállítói.
Energia: EIA földgázkészletek és a nyersanyagpiac reakciója
17:30-kor MRSZ-kor a befektetők kapnak heti EIA statisztikákat az Egyesült Államok földgázkészleteiről. A globális energia napirend szempontjából ez a mutató fontos, tekintettel a nyári villamosenergia-keresletre, a cseppfolyósított földgáz exportjának aktivitására, a tárolók egyensúlyára és az időjárási tényezőkre. Az adatok befolyásolhatják a Henry Hub árát, a gázkitermelő cégek részvényeit, a közműszektort és az energiatermelő cégek nyereségességi várakozásait.
A FÁK közönségének számára az EIA jelentés érdekes a globális gázkészlet egyensúlyának indikátora szempontjából. A tárolókba történő magas feltöltés általában fékezi az árakat, míg a gyenge készletnövekedés támogathatja a gázárakat és fokozza a figyelmet a cseppfolyósított földgáz-exportőrökre, a vezetékes földgázra és az energetikai cégekre.
Európa: Svájci CPI és hatása a frankra, kötvényekre és védőeszközökre
Júniusban a svájci infláció fontos a SBN politika és a frank dinamika értékeléséhez. Svájc továbbra is az egyik kulcsfontosságú iránymutatás a védődevizákra, európai kötvényekre és globális portfóliókra fókuszáló befektetők számára. Ha a CPI magasabb várakozásokat tükröz, akkor a frank támogatásra találhat, és a piac óvatosabban fogja értékelni a laza politika lehetőségeit. A gyengébb infláció ezzel szemben erősítheti a SBN laza pályájának érveit.
Az Euro Stoxx 50 számára a jelentés közvetlen hatása korlátozott, de az adatok fontosak az európai inflációs kép szélesebb megértésében. A befektetőknek érdemes lesz összevetniük a svájci CPI-t az euróövezet inflációjának alakulásával, az EKB kamatlábával, a német Bundok hozamával és a banki szektor viselkedésével.
Oroszország: A Moszkvai Központi Bank pénzügyi kongresszusa második napja
Az orosz piacon és a MOEX index esetén a legfontosabb esemény a Moszkvai Központi Bank pénzügyi kongresszusa. A fórum második napja jeleket adhat a monetáris politikára, inflációs várakozásokra, banki szabályozásra, pénzügyi piac fejlődésére, digitális eszközökre és a hitel szektor ellenálló képességére vonatkozóan.
A befektetők számára fontos minden ilyen jelzés a kulcsraköltség pályájával, a vállalatok adósságstruktúrájával, az üzleti tehertétellel, a kötvénypiaccal és a bankok szerepével a hosszú távú növekedés finanszírozásában. A MOEX reakciója lehet nagyon specifikus: leginkább a hírek a bankokat, fejlesztőket, kötvény kibocsátókat, pénzügyi szolgáltatásokat és a tőke költségének magas érzékenységével rendelkező vállalatokat érintik.
- Bankok: kamatmarzs, finanszírozási költségek és tőkeszabályozás értékelése.
- Fejlesztők: érzékenység a jelzálogkamatokra és kamatlábakra.
- Kötvények: az Oroszország Döntéshozó (OFZ) és a vállalati kibocsátások reakciója a szabályozó retorikájára.
- Fintech: digitális megoldások, fizetési infrastruktúra és pénzügyi hozzáférhetőség megvitatása.
Ázsia: Japán miniszterelnökének látogatása Indiába és a jelentősége a Nikkei 225 számára
A japán miniszterelnök Indiába tett látogatásának második napja fontos a beruházási együttműködés, az infrastrukturális projektek, a gyártási láncok, a zöld energia, a kritikus ásványok és a technológiai partnerség értékelésében. A Nikkei 225 számára ez a téma jelentős lehet az ipari berendezések, elektronika, autóipari alkatrészek, energiatechnológiák és infrastrukturális finanszírozás vállalataival.
India a japán tőke egyik kulcsfontosságú célpontjává válik Ázsiában. A befektetők számára ez nem egy rövid távú vállalati ösztönző, hanem egy hosszú távú befektetési történet: a gyártási láncok diverzifikálása, Kínától való függetlenség csökkentése, India belső keresletének növekedése és új gyártási klaszterek kialakulása.
Vállalati jelentések: USA, Európa, Ázsia és Oroszország
A 2026. július 2-i vállalati jelentések naptára jelentősen könnyebb, mint a hónap közepi teljes körű eredményidőszak. Az S&P 500, Euro Stoxx 50, Nikkei 225 és MOEX legnagyobb vállalatai számára ezen a napon nincsenek sűrű jelentési blokkok. Azonban a befektetőknek fontos néhány közepes tőkeértékű nyilvános vállalat eredménye, mivel ezek a jelzések a fogyasztói kereslet, az ipar, az agrárszektor és a logisztika állapotáról tájékoztatnak.
- UniFirst (UNF, USA): harmadik pénzügyi negyedéves jelentés. Fókusz — az üzleti egyenruhák és szolgáltatások iránti kereslet, árrés dinamikája, bérköltségek és vállalati megrendelések.
- National Beverage (FIZZ, USA): negyedik pénzügyi negyedéves jelentés. Fontos figyelni az értékesítési volument, az árképzési mixet, a fogyasztói aktivitást és az italok marzsát.
- Lindsay Corporation (LNN, USA): harmadik pénzügyi negyedéves jelentés a piac nyitása előtt. Kulcstémák — öntözőeszközök, infrastrukturális megoldások, mezőgazdasági CAPEX és farmeri kereslet.
- Greenbrier Companies (GBX, USA): a korábbi ülést követő jelentés, amely hatással van a 2026. július 2-i kereskedésre. A befektetők számára fontosak a vasúti kocsik megrendelései, a backlog és a marzs.
- Bassett Furniture (BSET, USA): konferenciahívás a második negyedéves eredményekről. A bútorok iránti kereslet és a fogyasztói szektor állapota.
Európában, Ázsiában és Oroszországban a 2026. július 2-i napon jelentős jelentéseket a legnagyobb indexvállalatok részéről nem terveznek. Az Euro Stoxx 50 esetében a befektetők a makroadatokra és a kamatlábakra vonatkozó várakozásokra fognak figyelni. A Nikkei 225 esetében kulcsfontosságú tényező a japán és indiai külpolitikai és befektetési napirend. A MOEX számára a legfontosabb esemény a Moszkvai Központi Bank pénzügyi kongresszusa és a potenciális kamatjelek.
Valuták, kötvények és nyersanyag-eszközök
A piac reakciója a nap eseményeire több csatornán keresztül történik. Az amerikai dollár a NFP-től, a munkanélküliségtől és a segélykérelmektől függ; a frank a svájci CPI-tól; a kanadai dollár a gyártási PMI-tól és a nyersanyagpiac környezetétől; a rubel a belföldi kamatoktól, az exportbevételektől és a Moszkvai Központi Bank retorikájától.
A kötvénypiacon a befektetőknek érdemes követniük az Egyesült Államok hozamgörbéjének rövid és középső szakaszát. Az erős munkaerőpiac növelheti a hozamokat, és nyomást gyakorolhat a növekedési részvényekre. A gyenge adatok a lanyha politikára vonatkozó várakozásokat támogathatják, de erősíthetik a keresletet a védőeszközök iránt. Az árucikkek közül a földgáz lesz a nap legfontosabb irányadója, miközben a kőolaj az általános kockázatvállalásra, a dollárra és az ipari kereslet várakozásaira reagál.
A nap összefoglalása: mire figyeljen a befektető
- USA NFP és munkanélküliség: a fő makrogazdasági kiváltó tényező az S&P 500, Nasdaq, dollár, arany és kötvényhozamok számára.
- Bérek és munkahet: fontosabb a headline számoknál, ha a piac az inflációs nyomást a munkaerőpiacon keresztül értékeli.
- Gyártási megrendelések: az ipari kereslet, a tőkeberuházások és az USA gyártási ciklusának ellenállóságát jelző indikátor.
- EIA gázkészletek: jelzés az energiapiac, cseppfolyósított földgáz, közműcégek és gázárak számára.
- A Moszkvai Központi Bank pénzügyi kongresszusa: iránytű a MOEX, OFZ, bankok, fejlesztők és a magas eladósodottságú cégek számára.
- Japán-India: hosszú távú tényező az ázsiai beszállítói láncok, infrastruktúra és technológiai partnerség számára.
- Vállalati jelentések: UniFirst, National Beverage, Lindsay, Greenbrier és Bassett fontosak, mint indikatív jelzések az ipar, a fogyasztói szektor és az infrastruktúra iránti kereslet állapotáról.
A nap fő stratégiája a befektető számára, hogy ne reagáljon egyetlen mutatóra elszigetelten. Fontos, hogy figyelje az összefüggéseket: az USA munkaerőpiaca, a kötvényhozamok, a dollár, az árucikkek, a szabályozók retorikája és a vállalati előrejelzések. Éppen ez a kombináció határozza meg a globális piacok irányát július elején, és állítja be a hangulatot a 2026. második negyedévének teljes körű vállalati eredményidőszakához.