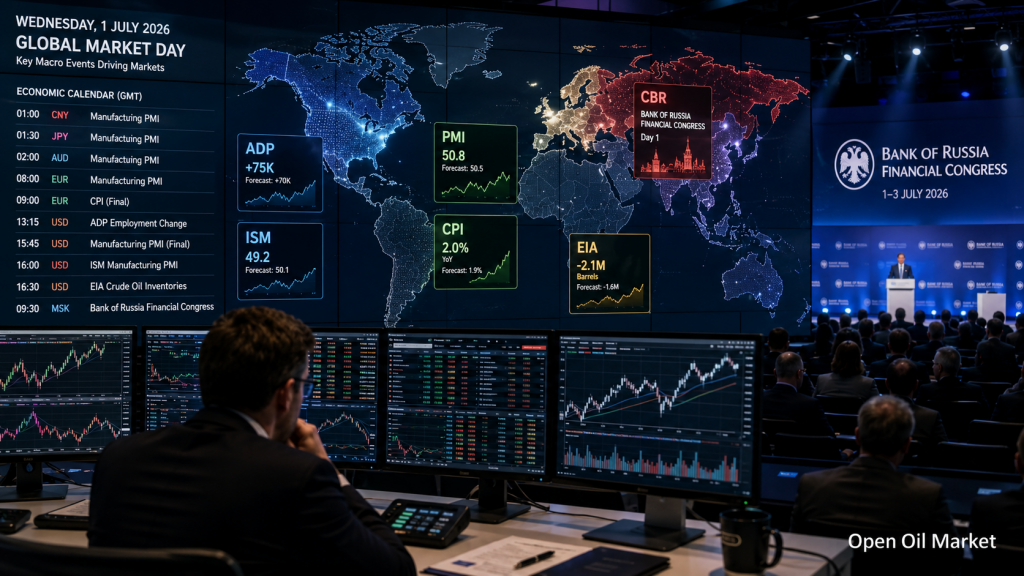
Gazdasági események és vállalati beszámolók 2026. július 1-jére: globális PMI, euróövezeti infláció, ADP, ISM Gyártási PMI, EIA olajtartalékok, központi bankok vezetőinek beszédei és a Oroszország Pénzügyi Kongresszusának első napja
2026. július 1., szerda, új hónapot nyit a globális piacok számára, gazdag makrogazdasági események, központi bankok és vállalati beszámolók naptárával. A Közép-Ázsiából érkező befektetők számára a nap kulcsszámai a gyártási aktivitás indexei lesznek, az ausztráliai, japán és amerikai adatoktól kezdve az euróövezeti előzetes infláción át, az USA munkapiacáról szóló ADP adatokon keresztül, az ISM Gyártási PMI-ig, az EIA heti olajtartalékokkal kapcsolatos adataiig, Oroszország Pénzügyi Kongresszusának első napjáig és a jegybank alapkamattal kapcsolatos főbb megállapításainak közzétételéig.
A globális környezet érzékeny három tényezőre: az infláció dinamikájára, az ipari ciklus stabilitására és a monetáris politikai várakozásokra. Emellett Kanada és Hongkong nem tart kereskedést nemzeti ünnepek miatt, ami csökkentheti a likviditást az ázsiai és az árupiac egyes szegmenseiben.
A nap fő érdekessége: ipari ciklus és infláció
A befektetők figyelme szerdán a gyártási PMI-k felé fordul. Ezek az indexek megmutatják, milyen fenntartható az ipari szektor a magas kamatok, az ellátási láncok átalakítása és az árupiacok volatilitása közepette. Az S&P 500, Euro Stoxx 50, Nikkei 225 és MOEX részvényindexek esetében nemcsak a PMI száma fontos, hanem a jelentések szerkezete is: új megrendelések, foglalkoztatottság, exportigény, beszerzési árak és készletek.
- Ázsia: Ausztrália, Japán, Kína és India korai jelzéseket adnak a regionális ipari aktivitásról.
- Európa: Németország, Svájc, az euróövezet és az Egyesült Királyság megmutatja a fejlett piacok ipari szívének állapotát.
- USA: Az S&P Gyártási PMI és az ISM Gyártási PMI kulcsfontosságú mutatók lesznek a dollár, az államkötvények és az amerikai részvények számára.
- Oroszország: A Gyártási PMI és a Központi Bank összefoglalója segít értékelni a gazdasági aktivitást és a monetáris politika pályáját.
Ázsia: Kína, Japán és India diktálja a kereskedési ütemet
Az ázsiai blokk az ausztráliai Gyártási PMI közzétételével indul 02:00-kor MSZK, majd a japán adatok 03:30-kor és a Caixin Gyártási PMI Kínából 04:45-kor érkeznek. E megjelenések a befektetők számára fontosak az alapanyagok, az elektronika, az ipari berendezések és a szállítási szolgáltatások iránti kereslet mutatójaként.
A kínai Caixin PMI hagyományosan érzékenyebb mutatónak számít a magánszektor állapotára és az exportorientált gyártók számára. A gyenge adatok fokozhatják a nyomást az ipari fémekre, az olajra és az ázsiai ciklikus vállalatok részvényeire. Az erős mutatók ellenben támogathatják a kockázatvállalási hajlandóságot a fejlődő piacokon és az árupiacokon.
További geopolitikai és befektetési hangsúly a napi események között Japán miniszterelnökének Indiában tett látogatása. A piacok számára ez nem csupán diplomáciai esemény, hanem jövőbeni együttműködési jele az infrastruktúra, a technológia, a félvezetők, az energia és az ellátási láncok területén. Az indiai Gyártási PMI 08:00-kor MSZK szintén fontos a világ egyik leggyorsabban növekvő gazdaságának fenntarthatóságának értékeléséhez.
Europában: PMI, infláció és a MiCA végső fázisa
Az európai szekció gazdag programmal várja a befektetőket. 10:30-kor MSZK megérkezik a svájci Gyártási PMI, 10:55-kor a német, 11:00-kor az euróövezeti és 11:30-kor a brit adatok. A régió legfontosabb makrogazdasági megjelenése a júniusi előzetes fogyasztói inflációs adat lesz MSZK 12:00-kor.
Az Európai Központi Bank számára a gyenge ipari növekedés és az inflációs nyomás közötti egyensúly megmarad a kulcsfontosságú tényező. Ha a CPI meghaladja a várakozásokat, a piac felülvizsgálhatja a EKB szigorúbb pozíciójának valószínűségét. Ha az infláció tovább lassul, ez támogathatja az állampapírpiacot, a kamatokra érzékeny szektorokat és a magas adóssággal rendelkező cégek részvényeit.
Egy külön esemény a MiCA átmeneti időszakának lezárása az EU-ban. 2026. július 1-jétől a megfelelő engedély nélküli kriptoszolgáltatások számára nehezebb lesz ügyfeleket kiszolgálni az Európai Unióban. Ez a befektetők számára fontos jelzés a digitális eszközök, a kriptotőzsdék, a fintech cégek és az európai befektetési termékek szolgáltatói szabályozásáról.
USA: ADP, ISM Gyártási PMI és a munkaerőpiac ellenőrzése
Az amerikai blokk a júniusi ADP Nem Mezőgazdasági Foglalkoztatottsági Jelentéssel kezdődik 15:15-kor MSZK. Ez a mutató nem mindig jósolja meg pontosan a hivatalos Nem Mezőgazdasági Munkahelyek adatait, de jelentős hatással lehet a munkaerőpiaci várakozásokra, az amerikai államkötvények hozamaira és a dollár indexre.
16:45-kor MSZK megérkezik az S&P Gyártási PMI, majd 17:00-kor az ISM Gyártási PMI. Az S&P 500 és a Nasdaq számára különösen fontosak az új rendelési és árazási komponensek. Ha az ipari aktivitás erősödik mérsékelt árinflatív nyomás mellett, az kedvező forgatókönyvet nyújt a részvények számára. Ha a PMI növekedése egyidejűleg a felgyorsult árakkal társul, a piac visszatérhet az inflációs és a Fed kamatvárakozások miatti félelmekhez.
- Ha az ADP meghaladja a várakozásokat — a dollár támogatása, de a részvényekre esetleg nyomás a kamatvárakozások módosítása miatt.
- ISM 50 pont fölött — a termelés bővülésének jele és a ciklikus szektorok támogatása.
- Gyenge új rendelések — kockázat az ipar, a szállítás, az alapanyagok és a banki hitelkereslet számára.
Központi bankok: szinkronizált jelek a Fed, az EKB, a Bank of England és a Bank of Canada részéről
16:00-kor MSZK több központi bank vezetőjének beszéde várható: Jerome Powell, Christine Lagarde, Andrew Bailey és a Bank of Canada vezetője. A piacok számára ez ritka lehetőség, amikor a befektetők majdnem egy időben össze tudják hasonlítani a legnagyobb szabályozók retorikáját.
A kulcsfontosságú kérdés, hogy a központi bankok mennyire hajlandóak enyhíteni a politikát a heterogén növekedés és a fennálló inflációs érzékenység közepette. Bármilyen jelzés a szünetről, a szigorú politika fenntartásáról vagy a csökkentett kamatok óvatos csökkentéséről befolyásolhatja a devizapiacot, az aranyat, a banki részvényeket, az ingatlanpiacot, a technológiai szektort és az államkötvényeket.
A Közép-Ázsiából érkező befektetők számára különösen fontos a dollár és az euró reakciója: a EUR/USD párbeli változások gyakran kivetítődnek az árupiac, a fejlődő piacok és a devizastratégiák alakulására.
Oroszország: Oroszországi Pénzügyi Kongresszus, PMI, infláció és kamatmetodológiai összegzés
Oroszországban a kulcsesemény a Oroszországi Pénzügyi Kongresszus első napja Szentpéterváron. A piaci résztvevők számára fontos téma a monetáris politika, az infláció, a banki szabályozás, a digitális pénzügyi eszközök, rubel alapú eszközök és a pénzügyi rendszer stabilitása.
09:00-kor MSZK közlik a júniusi orosz Gyártási PMI-t. 15:30-kor MSZK a Bank of Russia nyilvánosságra hozza a fő kamatráta tanulmányozásának összegzését a legutóbbi ülés után. 19:00-kor MSZK várhatóan közzéteszik az orosz fogyasztói inflációs adatokat. A Moszkvai Tőzsde indexére, a szövetségi kötvényekre, a banki szektorra és a belső keresletet elégítő cégek részvényeire nézve ez az egyik legfontosabb belső blokk a héten.
Emellett július 1-jén a Moszkvai Tőzsde közzéteszi az előző hónap kereskedelmi volumenét. Ez a mutató fontos a magánbefektetők aktivitásának, a tőzsde likviditásának, valamint a devizapiaci, pénzügyi és határidős szegmensek forgalmának értékeléséhez.
Olaj és alapanyagpiacok: EIA tartalékok mint keresletindikátor
17:30-kor MSZK közzéteszik az EIA amerikai heti olajtartalékait. A Brent, WTI, olaj- és gázipari cégek, valamint az árupiaci devizák számára ez a közlemény továbbra is az egyik fontos rövid távú iránymutató.
A tartalékok csökkenése általában a tartós kereslet vagy a korlátozott kínálat jelzőjeként értékelhető, ami támaszt ad az olajáraknak. A tartalékok emelkedése nyomást gyakorolhat az olajra, különösen akkor, ha közben a gyártási PMI-k és az ipari kereslet adatai romlanak.
- Olaj: a Brent és WTI reakciója az EIA adatokra.
- Gáz és villamos energia: az energiahordozók árának hatása az inflációs várakozásokra.
- Energiaipari részvények: az olaj- és gázvállalatok érzékenysége a készletekre, a feldolgozási árrésre és a dollárra.
- Rubel: a nyersolaj árai, a költségvetési várakozások és a devizapiac közötti összefüggések.
Vállalati beszámolók: General Mills, FactSet, MSC Industrial, UniFirst és Greenbrier
Július 1-jének vállalati naptára nem tartalmaz nagy számú, mértéktartó mega-kapitalizált céget, mint például az Apple, Microsoft, Toyota, ASML, LVMH vagy a legnagyobb orosz kibocsátók. Azonban a befektetők számára fontosak azok a vállalati beszámolók, amelyek jeleket adnak a fogyasztói keresletről, az ipari ciklusról, a pénzügyi adatokról és a szállítási infrastruktúráról.
Az amerikai piacon fókuszban:
- General Mills (GIS) — nagy fogyasztási szektorbeli szereplő és fontos mutató az élelmiszer iránti keresletről, az ármegló hatásról és a védett fogyasztói cikkek nyereségről.
- FactSet Research Systems (FDS) — pénzügyi adatok szolgáltatója, fontos a bankok, portfóliókezelők és intézményi befektetők kereslete szempontjából.
- MSC Industrial Direct (MSM) — az ipari kereslet, az eszközbeszerzések, az MRO szegmens és a gyártó ügyfelek aktivitásának mutatója.
- UniFirst (UNF) — szolgáltató szektorbeli cég, amely a vállalati kiadásokat és a foglalkoztatási dinamika alakulását tükrözi az érintett iparágakban.
- Greenbrier Companies (GBX) — vasúti berendezések gyártója, fontos a szállítási ciklus és a logisztikai tőkeigények értékeléséhez.
- National Beverage (FIZZ) és Bassett Furniture (BSET) — a fogyasztói szektor cégei, érzékenyek a rendelkezésre álló jövedelmekre, kamatokra és kiskereskedelmi aktivitásra.
Az európai és nemzetközi nevek között a naptárakban szerepel Ferrovial és CoinShares, azonban a Euro Stoxx 50, a Nikkei 225 és a MOEX esetében valószínűleg nem a vállalati beszámolók, hanem a makrogazdaság, a szabályozás, az árupiacok és a központi bankok jelei lesznek a nap fő hajtóerői.
Figyelmet érdemlő pontok a befektetők számára
A befektetők számára a július 1-jének hétfője a globális gazdasági impulzus tesztjének napjaként tűnik fel. A legfontosabb kérdés, hogy a PMI-k megerősítik-e az ipar helyreállítását, vagy lassulásra utalnak. A második kérdés, hogy az euróövezeti és orosz infláció mennyire összhangban van a jövőbeli kamatokkal kapcsolatos várakozásokkal. A harmadik kérdés, hogy az amerikai munkaerőpiac és az ISM Gyártási PMI miként befolyásolja a Fed retorikáját.
A nap gyakorlati fókusza:
- az összehasonlítás a Kína, Németország, euróövezet és az USA PMI-i között a globális ipari ciklus értékeléséhez;
- a CPI euróövezet és az orosz infláció figyelemmel kísérése, mint a jövőbeli EKB és a Bank of Russia politikai jelei;
- az ADP és az ISM Gyártási PMI értékelése az államkötvények és a dollár hozama szempontjából;
- Powell, Lagarde, Bailey és a Bank of Canada vezetőjének beszédeinek nyomon követése;
- az olaj reagálása az EIA készletadatokra;
- General Mills, FactSet, MSC Industrial, UniFirst és Greenbrier beszámolóinak tanulmányozása mint korai jelek a fogyasztói, ipari és vállalati kiadásokra;
- a MiCA hatásának figyelembe vétele az európai kriptopiacra és a fintech szektorra.
Összegzés: Július 1. a nap, amikor a befektetők egyszerre több szeletet kapnak a világgazdaságból. Ha a PMI, az amerikai munkaerőpiac és az inflációs adatok kiegyensúlyozottak lesznek, a piacok megőrizhetik a kockázatvállalási hajlandóságot. Ha viszont a statisztikák egyszerre jelzik az ipari lassulást és a tartós inflációt, a volatilitás a részvények, államkötvények, olaj és devizák terén jelentősen növekedhet.