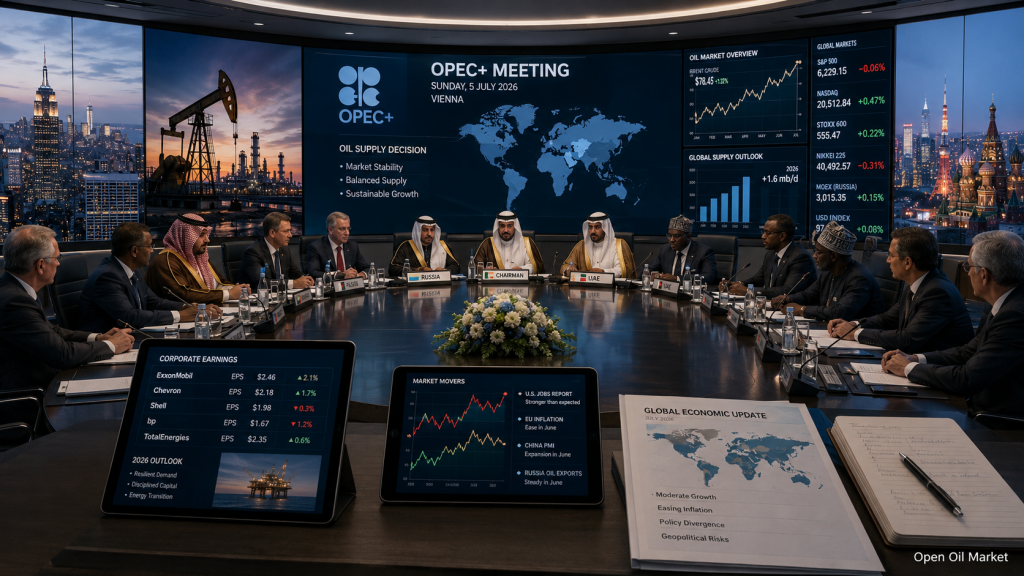
Gazdasági események és vállalati beszámolók vasárnap, 2026. július 5.: OPEC+ ülés, olajpiac, globális indexek, vállalati jelentések és irányelvek a befektetők számára
2026. július 5-én, vasárnap, a legtöbb kulcsfontosságú tőzsdepiacon nincs teljes kereskedési ülés, de ez nem teszi semlegessé a napot a befektetők számára. A globális piac fő fókusza az OPEC+ ülés, ahol a tagországok az olajtermelés paramétereiről, a túltermelés kompenzálásáról és a kereslet-kínálat további egyensúlyáról tárgyalnak. A FÁK-beli befektetők számára ez az esemény különösen fontos: a Brent, Urals, olajtermékek, nyersanyagos országok valutáinak dinamikája és az energetikai szektor részvényei közvetlenül kapcsolódnak az alianční döntésekhez.
A gazdasági események és a vállalati beszámolók július 5-én átmeneti napot képeznek az Egyesült Államokban tartott hosszú hétvégék és az új hét között, ahol a piacok figyelme a Fed protokolljára, a vállalati aktivitásra, az inflációs várakozásokra és a második negyedéves jelentési időszak kezdetére terelődik. Így a vasárnapi menetrend nem annyira aktuális publikációkról, mint inkább a globális piacok hétfői nyitás előtti kockázatok újraértékeléséről szól.
A nap fő eseménye: OPEC+ ülés
Július 5-én kulcsfontosságú esemény az OPEC+ ülése, amelyen Szaúd-Arábia, Oroszország, Irak, Kuvait, Kazahsztán, Algéria és Omán vesz részt. A piac azt várja, hogy a tagországok megvitatják a korábban az olajpiac stabilizálására bevezetett önkéntes termeléscsökkentések további ütemezését. Az előző szakaszban a tagállamok már megállapodtak a célzott termelési szint havi 188 ezer barellal történő emeléséről júliusra, ezért a vasárnap fő kérdése, hogy az OPEC+ megőrzi a kínálat növekedésének ütemét, vagy inkább óvatosabb megközelítést választ.
Az olajpiac számára három fontos kérdés van:
- folytatja-e az OPEC+ a termelés fokozatos növelését augusztusban;
- hogyan kompenzálják az országok a korábbi túltermelést;
- mennyire kész az aliancia reagálni az árcsökkenésre és az ázsiai kereslet változásaira.
Ha az OPEC+ megerősíti az ajánlat növelésére irányuló programot, az nyomást gyakorolhat az olajárakra. Ha viszont a retorika óvatosabb lesz, a Brent támogatást kaphat, különösen a fennálló geopolitikai kockázatok és a Közel-Keleten történő szállítási volatilitás fényében.
Olaj, nyersanyagok és energetikai szektor
Az olajpiac érzékeny állapotban lép be júliusba. Egyrészről, az OPEC+ szállításainak helyreállítása és a termelés növekedésének elvárásai túltermelési kockázatot jelentenek. Másrészről, a nyári időszakra vonatkozó üzemanyagkereslet, a közlekedési aktivitás és a logisztika körüli bizonytalanság megőrzi a kockázati prémiumot. A befektetők számára ez azt jelenti, hogy az energiasektor a következő napokban a volatilitás egyik fő forrása maradhat.
Külön figyelmet érdemel az „olaj — infláció — kamatlábak” összefüggés. Az olajárak csökkenése segít a piacoknak egy lágyabb inflációs forgatókönyv beárazásában, de a Brent drámai emelkedése gyorsan visszahozhatja a fogyasztói árakat nyomás under állapotról alkotott aggodalmakat. Ez különösen fontos a Fed protokolljainak közzétételét és a későbbi amerikai inflációs adatok előtt.
Mikroökonómiai naptár: csendes nap egy tartalmas hét előtt
Július 5-én nem várható sok hivatalos makroökonómiai közlemény. A vasárnap hagyományosan alacsony statisztikai aktivitás napja: az Egyesült Államok, Európa, Japán és Oroszország nem publikál kulcsfontosságú adatokat az inflációról, a GDP-ről, a munkaerőpiacról vagy az iparról. Mindazonáltal a befektetők már készülnek arra a hétre, ahol fontosak lesznek a Fed protokollok, a vállalati aktivitási indexek, a kereskedelmi statisztikák és az első jelek a vállalati margóról.
A közelgő napokban a piacnak több szempontból kell figyelnie:
- hogyan értékeli a Fed az infláció és a munkaerőpiac lehűtése közötti egyensúlyt;
- megtartja-e a fogyasztói kereslet stabilitását az Egyesült Államokban;
- folytathatja-e Európa a helyreállítást alacsonyabb értékelések mellett;
- támogatja-e Ázsia a globális nyersanyag- és technológiakeresletet.
A FÁK-beli közönség számára fontos a valutakérdés is: az OPEC+ döntései befolyásolhatják az olaj- és gázipari bevételeket, a rubelt, a nyersanyag gazdaságok valutáit és a költségvetési bevételekre vonatkozó várakozásokat.
Globális piacok: kamatok, dollár és kockázati étvágy
A globális részvények új hét felé közelítenek egy erős helyreállítást követően, de a növekedés szerkezete továbbra is heterogén. Az Egyesült Államokban a befektetők egyre figyelmesebben értékelik a technológiai szektor túlmelegedését, különösen azoknál a részvényeknél, amelyek az mesterséges intelligenciához és félvezetőkhöz kapcsolódnak. Európában az érdeklődés mérsékeltebb szorzók és az indexek egyetlen technológiai téma iránti alacsonyabb függősége miatt marad fenn. Ázsiában a vállalati aktivitás és az export iránti kereslet adatai fontosak.
A kamatszint továbbra is középpontjában áll a befektetési tájnak. Ha a Fed protokolljai megerősítik a szigorú szabályozói álláspontot, az állampapírok hozamai ismét emelkedhetnek, ami nyomást gyakorolhat a növekedési részvényekre. Ha viszont a gazdaság lehűtésére helyezik a hangsúlyt, a piac fokozhatja a kamatnövelési szünet várakozásait. Mindkét forgatókönyvben a dollár, a gold, az olaj és a fejlődő piacok szinkronban reagálnak az amerikai monetáris politikai várakozások változásaira.
Vállalati beszámolók július 5-én: USA, Európa, Ázsia és Oroszország
Július 5-én a vállalati beszámolók naptára vékony. Az S&P 500, Euro Stoxx 50 és a MOEX nagyobb vállalatai ezen a napon nem alkotnak teljes negyedéves pénzügyi eredményeket. Ez a hétvégi zárva tartás és az alapvető aktivitás átkonvertálásával függ össze egy munkahétre. Azonban az ázsiai blokkban a befektetőknek érdemes figyelembe venniük a különböző nyilvános cégek értékesítési és bevételi megjelenéseit.
A napi kulcsfontosságú vállalati publikációk:
- United Microelectronics Corporation — értékesítési és bevételi közzététel; fontos a félvezető kapacitások iránti kereslet és a technológiai lánc hangulatának értékeléséhez.
- UMC, Inc. — az értékesítési és bevételi adatok közzététele; az elektronikai és a szerződéses gyártás iránti kereslet további jeleként figyelembe vehető.
- MS&AD Insurance Group Holdings — értékesítési és bevételi közzététel; fontos a japán pénzügyi szektor és a biztosítási üzletág értékeléséhez a kamatok és a befektetési bevételek mozgásának tükrében.
A befektetőknek fontos elkülöníteni a teljes negyedéves jelentéseket az operatív publikációktól. Az értékesítési közzétételek beállíthatják a hangot bizonyos szektorok számára, de nem helyettesítik a nyereségről, a marzsról, a pénzforgalomról és a menedzsment előrejelzéseiről szóló jelentést.
S&P 500, Euro Stoxx 50, Nikkei 225 és MOEX: mit várhatunk
Az S&P 500 indexben a jelentési aktivitás a hét későbbi részén kezdődik. A középpontban a PepsiCo és a Delta Air Lines áll, akik két különböző nézőpontot kínálnak a fogyasztói gazdaságról: a termékek és italok mindennapi kereslete, valamint a légi forgalom, az üzleti utazások és a prémium turizmus állapota. Ezek a jelentések fontosak a magas kamatok közötti fogyasztói stabilitás értékelése szempontjából.
Az Euro Stoxx 50 vasárnapi programja korlátozott. Az európai piac számára fontosabb a makrokörnyezet: az ipar dinamikája, az energiaárak, az euró árfolyama és a bankszektor stabilitása. A Nikkei 225-ben a figyelem a pénzügyi és technológiai cégekre irányul, beleértve a japán biztosítási szektort is. A MOEX-en vasárnap nincsenek szokásos kereskedési ülések és nagyobb jelentések, de az orosz befektetők követni fogják az olajra és az OPEC+ döntések lehetséges hatásait az olaj- és gázipari részvényekre.
Geo-célzás: globális környezet és FÁK-beli befektetők érdeklődése
Az Oroszország, Kazahsztán, Fehéroroszország, Örményország és más FÁK-beli országok befektetői számára a július 5-i menetrend gyakorlati szempontokat tartalmaz. Az OPEC+ döntései nemcsak a globális olajárakat érintik, hanem az exportbevételeket, a nyersanyag gazdaságok költségvetését, a valutavárakozásokat és az olaj- és gázipari vállalatok részvényeit is. A globális kamatok újraértékelésének fényében az energia újra összekapcsoló tényezővé válik a makrogazdaság, a tőzsdék és a valuták között.
A befektetők számára a nap kulcsszavai: gazdasági események, vállalati beszámolók, OPEC+, Brent olaj, globális piacok, Fed, S&P 500, Euro Stoxx 50, Nikkei 225, MOEX, vállalati jelentések, befektetések, nyersanyagpiac, tőzsdei piacok.
Mire figyeljenek a befektetők
A július 5-i legfőbb következtetés: formálisan a nap nyugodtnak tűnik, de valójában megalapozza az új kereskedési hét feltételeit. Az OPEC+ ülés befolyásolhatja az olajat, az inflációs várakozásokat, a nyersanyagos országok valutáit és az energetikai szektor részvényeit. A vasárnapi vállalati beszámoló korlátozott, de az ázsiai cégek értékesítési jelentései segíthetnek felmérni a keresletet a félvezetők, biztosítás és ipari lánc területén.
A befektetőknek öt irányvonalra érdemes figyelniük:
- Az OPEC+ döntései és retorikája. Fontos nemcsak a kitermelés mennyisége, hanem az aliancia készenléte arra, hogy megváltoztassa irányát a piaci egyensúly romlása esetén.
- A Brent olajra és olaj- és gázipari részvények reakciójára. Különösen érzékenyek lesznek azok a cégek, amelyek az exportár és a feldolgozási arány függvényében működnek.
- Az amerikai állampapírok hozamai. Ezek meghatározzák a növekedési részvényekre gyakorolt nyomást és a védelmi eszközökre vonatkozó keresletet.
- A PepsiCo és a Delta Air Lines jelentéseire való felkészülés. Ezek a cégek az első indikátorai lesznek a fogyasztói keresletnek az Egyesült Államokban.
- A FÁK portfóliók kockázatai. Az olaj, a rubel, a MOEX részvények és a nyersanyag valuták a globális energetikai napirendtől fognak függeni.
Így a gazdasági események és a vállalati beszámolók július 5-én, 2026-ban, egy kulcskérdés köré koncentrálódnak: képes-e az OPEC+ megőrizni az egyensúlyt az olajpiac támogatása és a termelés fokozatos visszaállítása között. Ennek a kérdésnek a megválaszolása határozza meg az irányt a nyersanyagpiacon, a globális indexeken és a befektetési döntésekben a következő hétre.