Gazdasági események és vállalati jelentések 2026. július 4-re: Az Egyesült Államok függetlenségi napja, zárt amerikai piacok, az USA- EU kereskedelmi határidő, vámkockázatok és a befektetők várakozásai a vállalati jelentési időszak előtt
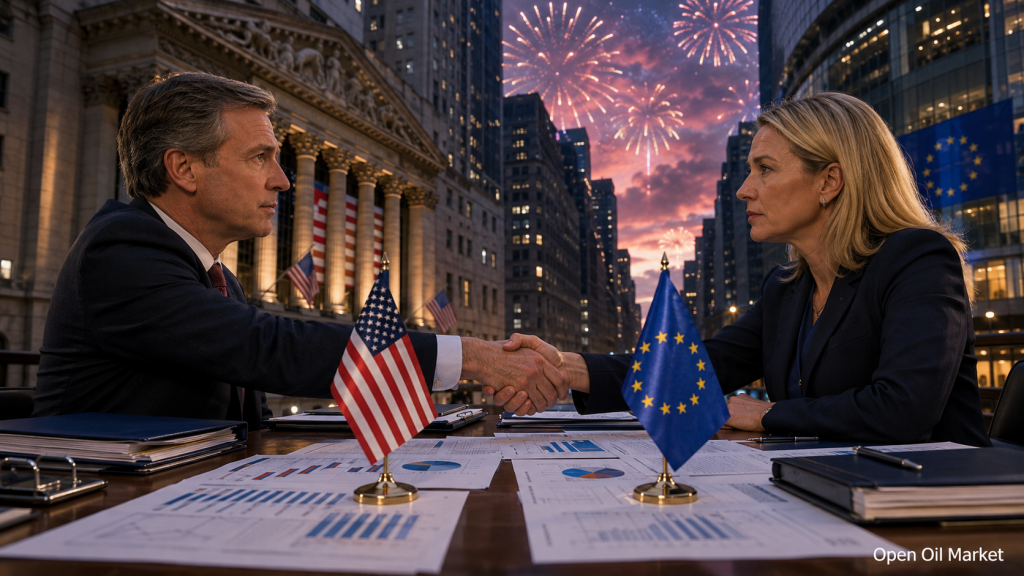
2026. július 4-én a világpiacok különleges üzemmódban működnek: az Egyesült Államok függetlenségi napját ünnepli, az amerikai tőzsde- és kötvénypiacok gyakorlatilag hosszú hétvégére vonultak, míg a globális befektetők a Washington és Brüsszel közötti politikai-kereskedelmi napirendet mérlegelik. A nap legfontosabb eseménye a Donald Trump-adminisztráció által Európa számára az amerikaiakkal kötött kereskedelmi megállapodás végrehajtására kitűzött határidő. Ennek elmulasztása esetén a Fehér Ház korábban azzal fenyegetőzött, hogy vámokat emel az európai termékekre, beleértve az autóipart is.
A poszt-szovjet térségbeli és globális befektetők számára a nap nem a makrogazdasági megjelenések számáról szól, hanem a jelek minőségéről. A geopolitikai helyzet, az árpolitikák, a globális piaci likviditás, a dollár, az euró, az arany, a kőolaj, a biztonságos eszközök és a 2026 második negyedévére vonatkozó vállalati jelentési időszakra való felkészülés kerül előtérbe.
A nap fő témája: Az Egyesült Államok függetlenségi napja és a zárt amerikai piacok
Július 4-én az Egyesült Államokban függetlenségi napot ünnepelnek. 2026-ban a nap szombatra esik, ezért a főbb amerikai piacok már hosszú hétvégére vonultak: a NYSE, a Nasdaq és az amerikai kötvénypiac nem működik szokásos módon. A globális piacok számára ez alacsonyabb likviditást, szűkebb hírcseppeket az Egyesült Államokból, valamint fokozott érzékenységet jelent a külső eseményekre a tőzsdén kívüli, devizapiaci és nyersanyagpiaci piacokon.
A befektetők számára fontos figyelembe venni néhány tényezőt:
- az amerikai dollár alapú eszközök likviditása továbbra is alacsonyabb a megszokott szintnél;
- a nap folyamán korlátozott számú vállalati hír érkezik az Egyesült Államokból;
- a volatilitás ugyanis pontszerűen jelentkezhet – a devizapiacon, az aranyban, a kőolajban és a kriptoeszközökben;
- az amerikai részvénypiac alapvető reakciója a hétvégén érkező hírekre átkerül a hétfői napra (július 6.).
A poszt-szovjet piacok számára ez egy szünetet teremt a Wall Street közvetlen hatásában, de nem szünteti meg a dollárral, az amerikai államkötvények hozamával és a Fed politikájával kapcsolatos függőséget.
USA-EU kereskedelmi határidő: vámok, autók és ipar
A 4. július legfontosabb gazdasági eseménye a kereskedelmi megállapodás határidője az Egyesült Államok és az Európai Unió között. Donald Trump adminisztrációja korábban azzal fenyegetett, hogy július 4-ig teljesíteni kell a kötelezettségeket a megállapodásban, amely a dél-európai vámok csökkentésére és a különböző mezőgazdasági és tengeri termékek amerikai piacra való belépésének bővítésére vonatkozik.
A befektetők számára a legnagyobb kockázat az Egyesült Államok vámemelése miatt fenyeget. A legérzékenyebb ágazatok:
- európai autógyártók és autóalkatrész-beszállítók;
- Németország, Franciaország, Olaszország és Hollandia ipari cégei;
- logisztika, gépgyártás és exportőrök;
- acéls, alumínium- és fém alapú termékek gyártói;
- cégek, amelyek a transzatlanti ellátási láncoktól függnek.
A Euro Stoxx 50 számára a kereskedelmi téma továbbra is az egyik legfontosabb tényező a szorzók értékelésében. Ha a vámemelés elmarad, az európai részvények támogatást kapnak. Ha Washington megőrzi a kemény retorikát, a nyomás elsősorban az autóipari és ipari szegmensekben térhet vissza.
Makrogazdasági naptár: nap jelentős megjelenések nélkül, de fontos kontextussal
2026 július 4-én nem várhatóak jelentős makrogazdasági megjelenések, mint például a CPI, PPI, PMI, NFP vagy a központi banki döntések. Ez azonban nem teszi semlegessé a befektetők számára a napot. A piac továbbra is feldolgozza az Egyesült Államok munkaerőpiacáról szóló júniusi gyenge statisztikát, amely csökkentette a Fed szigorításának gyors bevezetésére vonatkozó várakozásokat.
A nap alapvető makrokörnyezetének a következőképpen kell kinéznie:
- az amerikai gazdaság a foglalkoztatás hűlésének jeleit mutatja;
- a piac felülvizsgálja a Fed kamatemelésének valószínűségét;
- a dollár nyomás alatt marad a gyenge foglalkoztatási adatok után;
- az arany támogatást kap, mint biztonságos eszköz;
- a befektetők a Fed protokolljára és a második negyedévi első nagyobb jelentésekre várnak.
A nap SEO-napirendjében a legfontosabb keresések a következők: gazdasági események 2026. július 4, vállalati jelentések 2026. július 4, amerikai vállalatok jelentései, USA-EU kereskedelmi megállapodás, Trump vámok, amerikai tőzsde, Euro Stoxx 50, S&P 500, Nikkei 225, MOEX.
USA: S&P 500, Fed és várakozások a jelentési időszak előtt
Az amerikai piac júliusba lép egy erős második negyedév után, de a növekedés szerkezetében egyre homályosabb. A technológiai szektor és a félvezetőipar korábban a fő hajtóerők voltak az indexek szempontjából, de az utolsó ülések megmutatták az eltolódást a hagyományos blue chip-ek, a pénzügyi szektor, az egészségügy és a biztonságos fogyasztási papírok felé.
Számít az S&P 500 részvényeknél három alapvető kérdés:
- tudja-e a piac megőrizni a magas szorzókat a foglalkoztatás hűlésének tükrében;
- megerősítik-e a cégek a második negyedévi nyereség növekedését;
- nem válik-e a kereskedelmi politika újabb nyomásforrássá a haszonra.
A következő hét a Fed protokolljára, a szabályozók nyilatkozataira és a nagyobb cégek első jelentéseire összpontosít. Jelenleg a piac a gyenge foglalkoztatási adatokat olyan tényezőként értékeli, amely lehetővé teszi a Fed számára, hogy több időt nyerjen, és csökkenti a kamatemelés közvetlen kockázatát.
Vállalati jelentések július 4-én: USA, Európa, Ázsia és Oroszország
2026. július 4-én nem terveznek jelentős vállalati jelentéseket a nagy nyilvános cégektől az S&P 500, Euro Stoxx 50, Nikkei 225 és MOEX esetében. Ez tipikus helyzet a hétvégén, különösen az amerikai ünnepi időszak figyelembevételével.
Jelentési naptár július 4-re:
| Régió | Index / piac | Jelentési helyzet | Befektetői kommentár |
|---|---|---|---|
| USA | S&P 500 / Nasdaq / NYSE | Nagyobb jelentések nincsenek | A piac zárva van az ünnepi időszak miatt |
| Európa | Euro Stoxx 50 | Nagyobb jelentések nincsenek | Fókuszban az USA–EU vámpolitikája |
| Japán | Nikkei 225 | Nagyobb jelentések nincsenek | Ázsia reakciójára várunk a hétvége után |
| Oroszország | MOEX | Nagyobb jelentések nincsenek | Fókusz a rubelre, a kamatra, az olajra és a jövő heti vállalati hírekre |
A jelentések hiánya nem jelenti a befektetési napirend hiányát. Éppen ellenkezőleg, július 4. a portfóliók előkészítésének napja az új negyedéves eredményblokknak a kezdete előtt.
Milyen jelentésekre számíthatunk július 4. után
A következő hét egy aktívabb vállalati jelentési fázist nyit meg. Az első jelentős irányadók a globális piac számára a PepsiCo és a Delta Air Lines. Ezek a cégek nemcsak mint különálló kibocsátók fontosak, hanem a fogyasztói állapot, az inflációs nyomás, az üzemanyagköltségek, az utazási kereslet és a vállalati haszonfenntartás indikátoraként is.
A befektetőknek előre figyelemmel kell kísérniük:
- PepsiCo – az organikus bevétel alakulása, árpolitika, haszon, és kereslet Észak-Amerikában és a nemzetközi piacokon;
- Delta Air Lines – utasforgalom, prémium szegmens, nemzetközi járatok, üzemanyagköltségek és nyári szezon előrejelzés;
- amerikai banki szektor – a hitelportfólió minősége, tartalékok, kamatmarzs és a fogyasztói hitelezésre vonatkozó megjegyzések;
- technológiai vállalatok – tőkeberuházások az MI területén, a felhőszolgáltatások iránti kereslet, a félvezetők és az adatközpontok.
pontosan a második félévre vonatkozó vállalati előrejelzések lehetnek fontosabbak, mint a negyedéves tényleges eredmények.
Devizák, kőolaj és arany: mi mozoghat alacsony likviditás mellett
Az amerikai piacok zárva tartása mellett a fő aktivitás a devizapiacra, a nyersanyagpiacra és a tőzsdén kívüli szegmensekbe tolódhat. A dollár érzékeny marad a Fed várakozásokra, az euró a kereskedelmi tárgyalásokra az USA és az EU között, míg az arany a hozamok, geopolitika és a biztonságos eszközök iránti kereslet közötti egyensúlyra reagál.
A poszt-szovjet térségbe tartozó befektetők számára különösen fontos a következő párok:
- EUR/USD – mint az USA–EU kereskedelmi megállapodás piaci reakciójának indikátora;
- USD/RUB és CNY/RUB – mint az külkereskedelmi egyensúly, az olaj és a devizalikviditás iránti kereslet tükröződése;
- Brent – mint a legfontosabb tényező az orosz olaj- és gázipari vállalatok és a költségvetés számára;
- arany – mint biztonságos eszköz, amikor csökken a dollár iránti bizalom és növekszik a politikai kockázatok.
Alacsony likviditás mellett a mozgások élesek lehetnek, de nem mindig reprezentatívak. Ezért a befektetőknek fontos, hogy ne értékeljék túl a rövid távú árimpulzusokat a hétvégén.
Európa és Ázsia: globális környezet a befektetők számára
Az európai piacok július 4-én fokozott figyelemmel fordulnak az USA kereskedelmi politikája felé. Németország, Franciaország, Olaszország és Hollandia esetében a vámok kérdése közvetlen jelentőséggel bír: az autóipar, a gépipar, a vegyipar, az elektronika és a logisztika függ az amerikai piac elérhetőségétől.
Ázsia számára a key hatáscsatorna a kereslet az export iránt, a jen árfolyama, félvezető iparágban történő dinamika és az amerikai kamat várakozások. A Nikkei 225 érzékeny marad a USD/JPY árfolyamra, valamint a globális keresletre a technológiai és ipari komponensek iránt.
A MOEX orosz piac ezen a napon az olajra, a rubelre, a Bank of Russia kulcsratermére, valamint a külső környezetre orientálódik. A nagyobb jelentések hiányában a befektetők nem egyes vállalati megjelenéseket, hanem az általános kockázati profilt értékelik: nyersanyag, kamatok, költségvetés, export és osztalék elvárások.
A nap összefoglalója: mire figyeljen a befektető
A 2026. július 4-e hivatalosan csendesnek tűnik a nagyobb makroadatok és vállalati jelentések hiánya miatt. Azonban a befektetők számára ez a nap stratégiai felkészülés az új piaci ciklus előtt: az amerikai piacok zárva tartása, az USA-EU kereskedelmi határidő és a második negyedéves jelentések várakozása fontos hátteret ad a következő heti döntésekhez.
A befektetők fő orientálói:
- USA-EU kereskedelmi megállapodás: figyeljük Washington és Brüsszel nyilatkozatait, különösen az autókra, az ipari termékekre és a digitális adókra.
- Fed és az USA munkaerőpiaca: a gyenge foglalkoztatás csökkenti a közvetlen szigorítás kockázatát, de nem zárja le az inflációs kérdéseket.
- Vállalati jelentések: készülni a PepsiCo-ra, a Delta Air Lines-ra és a bankok, valamint a technológiai cégek következő jelentéseire.
- Devizák és nyersanyagok: nyomon követni a dollárt, az eurót, az aranyat, a Brent olajat és a rubelt mint a globális kockázatok kulcsindikátorait.
- Portfólió stratégia: ne nyissunk agresszív pozíciókat alacsony likviditás mellett, előre határozzuk meg a kockázati szinteket és a hétfői forgatókönyveket.
Hosszú távú befektetők számára július 4. nem a emocionalis döntések napja, hanem a portfólió felülvizsgálatának pillanata. A következő napok legfontosabb kérdése: a vállalatok nyereségének megőrzi-e a szezonját, vagy a piac szembesül az elvárások felülértékelésével a vámokkal kapcsolatos bizonytalanság és a gyengébb amerikai makrogazdasági statisztikák hátterében.