Olaj-, gáz- és energetikai hírek 2026. október 31-én azt mutatják, hogy a globális üzemanyag- és energiaipari komplexum (TEK) nagyon magas árakkal néz szembe a téllel. A Brent olaj hordónként 110 dollár felett tartja magát, a Hormuzi-szorosban a tankerek elleni támadások folytatódnak. Az európai gáz 2022 óta először drágult meg MW·h-ként 100 euróra, az OPEC+ pedig készen áll a decemberi kvóták megvitatására. Az alábbiakban a nyersanyag- és energiapiac heti fő eseményei, valamint azok jelentősége a befektetők, az olaj- és üzemanyagipari vállalatok számára.
A hét kulcsfontosságú számai az üzemanyag- és energiaipari piacokon
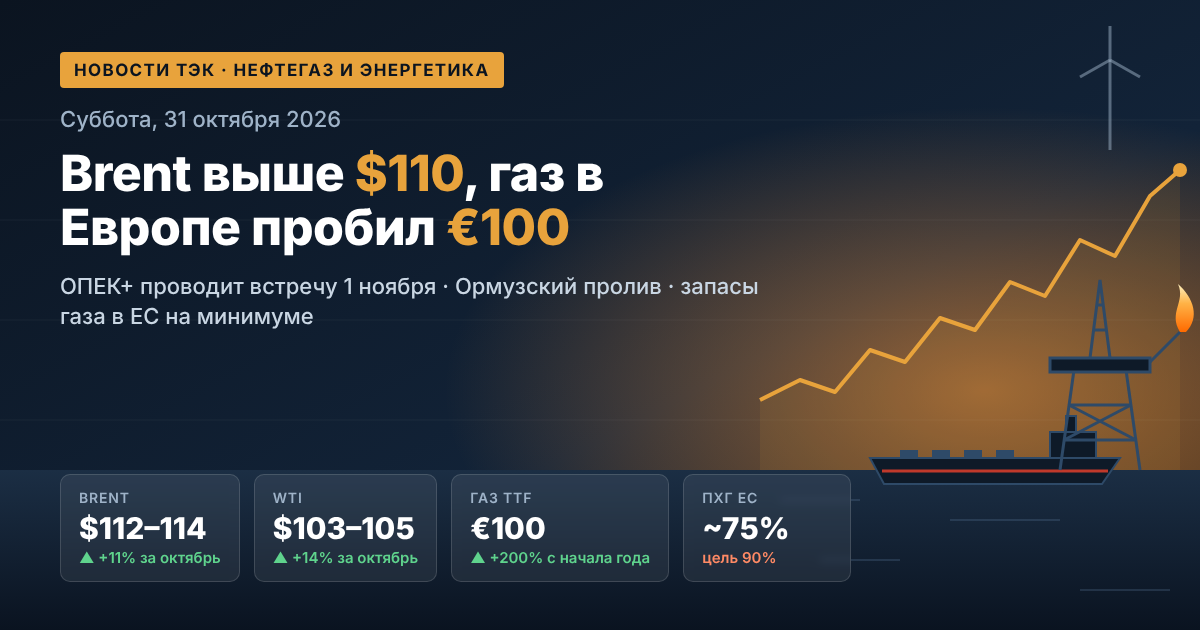
- Brent olaj (januári határidős ügylet): hordónként 112–114 dollár, pénteken a nap folyamán 114,06 dollárig emelkedett.
- WTI: hordónként körülbelül 103–105 dollár, a Brenttel szembeni különbség mintegy 9 dollárra szűkült.
- Októberi növekedés: a Brent mintegy 11%-kal, a WTI 14%-kal drágult.
- TTF gáz: MW·h-ként körülbelül 100 euró, az év eleje óta az ár több mint 200%-kal emelkedett.
- Gáztárolói készletek az EU-ban: körülbelül 75%, a szokásos november 1-jei 90%-os iránymutató mellett.
Olajpiac: a geopolitikai prémium ismét növekszik
Csütörtök este az olajárak csökkentek: a piac a közel-keleti konfliktus diplomáciai rendezésére tett újabb kísérletekre reagált, a Brent pedig mintegy 110 dollárig esett. Péntek reggel a jegyzések ledolgozták a csökkenést, miután érkezett a jelentés a Hormuzi-szorosban egy tanker elleni támadásról. A befektetők felismerték, hogy a nyersanyag-ellátást fenyegető veszély nem szűnt meg.
A helyzet ellentmondásos. A Közel-Keletről származó olajexport csaknem a háború előtti szint 80%-ára állt helyre, a Hormuzi-szoroson átáramló mennyiség pedig napi 10,9 millió hordóra nőtt. Ugyanakkor október eleje óta a szorosban és a szomszédos vizeken több mint 28 hajó elleni támadást regisztráltak. Ezért több fizikai nyersanyag van a piacon, de a kockázati prémium továbbra is magas.
Mi fogja befolyásolni az olajat a következő hetekben
- Az Egyesült Államok és Irán közötti közvetett tárgyalások alakulása, valamint Rijád és Teherán kapcsolatfelvételei.
- A hajózás biztonsága a Hormuzi-szorosban és a tankerek biztosítási költsége.
- A parlamenti választások Izraelben és a választások az Egyesült Államokban, amelyek miatt a volatilitás növekedhet.
- A keresleti előrejelzések felülvizsgálata: az OPEC a globális olajfogyasztás 2026. évi növekedésének becslését a korábbi napi 1,4 millió hordóról napi 0,4 millió hordóra csökkentette.
OPEC+: a november 1-jei találkozó és a 2027-es kvóták előkészítése
Vasárnap, november 1-jén az OPEC+ hét kulcsfontosságú országa online találkozót tart: Szaúd-Arábia, Oroszország, Irak, Kuvait, Kazahsztán, Algéria és Omán. A piac arra számít, hogy a decemberi célkitűzési szintek nem változnak. A jelenlegi iránymutatók:
- Szaúd-Arábia — napi 10,5 millió hordó;
- Oroszország — napi 9,9 millió hordó;
- Irak — napi 4,4 millió hordó;
- Kuvait — napi 2,7 millió hordó;
- Kazahsztán — napi 1,6 millió hordó;
- Algéria — napi 1,0 millió hordó, Omán — napi 0,8 millió hordó.
Szeptemberben a szövetség teljes mértékben visszahozta a piacra a 2023-as önkéntes csökkentések napi 1,65 millió hordóját, de a gyakorlatban ezeknek a mennyiségeknek a nagy része nem jelent meg. Augusztusban a hét ország körülbelül napi 25 millió hordót termelt — mintegy napi 5 millió hordóval kevesebbet, mint a háború előtt. Az év végéig még érvényben marad a 2022-es csökkentések mintegy napi 2 millió hordója. A befektetők számára a fő téma a résztvevők termelési kapacitásának értékelése: ettől függenek a 2027-es bázisszintek és kvóták. A teljes miniszteri találkozót november 29-re tűzték ki.
Gáz és LNG: Európa minimális készletekkel lép be a télbe
Európa gázpiaca jelenleg a globális energetika fő feszültségi zónája. Október 28-án a TTF határidős ügylet 2022 óta először haladta meg a MW·h-kénti 100 eurót, péntekre az ár ezen a szinten stabilizálódott. A fő okok:
- LNG-hiány: Katar november végéig vis maior üzemmódban működik, a Perzsa-öböl térségéből származó szállítások részben blokkoltak.
- Alacsony tárolói készletek: az EU-ban körülbelül 75%, Németországban mintegy 61%. Az év ezen szakaszában ez a megfigyelések történetének minimuma.
- Verseny Ázsiával az LNG-szállítmányokért: október közepén az európai újragázosító terminálok átlagosan csupán 37%-os kihasználtsággal működtek.
Az európai szabályozó hatóság, az ACER becslése szerint a háború már 18–33 milliárd euróval növelte az EU gázimport-költségeit. Az ENTSOG figyelmeztet: ha az LNG-hiány fennmarad, a tél végére a tárolók kevesebb mint 30%-ra ürülhetnek. Az európai TTF és az amerikai Henry Hub (körülbelül 3 dollár MMBtu-ként) közötti különbség mintegy 27 dollárra nőtt MMBtu-ként. Ez rendkívül jövedelmezővé teszi az amerikai LNG exportját.
Villamosenergia és megújuló energia: a válság felgyorsítja az energiaátmenetet
A drága gáz azonnal drágítja a villamos energiát is: a nagykereskedelmi piacon a csúcsidőszakokban az árat általában a gázerőművek határozzák meg. Számos régióban a kormányok már rendkívüli energia-takarékossági intézkedéseket vezettek be.
Ugyanakkor a válság ösztönzi a megújuló energetika fejlődését. Az IEA előrejelzése szerint 2026-ban a megújuló energiaforrások először előzik meg a szenet, és a világ legnagyobb áramforrásává válnak. A napenergia-termelés mintegy 600 TWh-val nő, és a napenergia-termelés megelőzi a szélenergiát, a vízenergia után a második legnagyobb megújuló forrássá válva. Európa és Ázsia energiaimportőrei számára a saját megújuló alapú termelés egyre inkább az energiabiztonság kérdésévé válik.
Szén: a keresletet a drága gáz támogatja
MW·h-kénti mintegy 100 eurós gázár mellett Európa és Ázsia energetikai vállalatai gyakran a szenet választják a gáz helyett. Ez támogatja az energetikai szén iránti keresletet, különösen az ázsiai importőrök körében, amelyek az LNG-ért versenyeznek Európával. Másrészt a Fekete-tengeri útvonalak továbbra is kockázatosak a hajózás számára, ami megnehezíti a logisztikát egyes beszállítók számára. Összességében a szénpiac a gázhelyzettől függ: amíg a gáz drága, a szén iránt stabil a kereslet.
Orosz olaj: a bevételek meghaladják a költségvetési iránymutatókat
Az orosz olaj- és gázipar számára a magas világpiaci árak többletbevételeket jelentenek. Október első három hetében a vállalatok az Uralsért átlagosan körülbelül 8,7 ezer rubelt (103,4 dollárt) kaptak hordónként — 11%-kal többet, mint szeptemberben, és mintegy 60%-kal magasabbat a költségvetésben tervezett szintnél (a költségvetési iránymutató hordónként 59 dollár).
De a költségek is nőnek:
- az Urals Dated Brenthez viszonyított diszkontja a balti kikötőkben mintegy hordónkénti 21 dollárra nőtt a közel-keleti olajjal folytatott verseny miatt az indiai piacon;
- a Suezmax és Aframax tankerek fuvardíja a balti és fekete-tengeri kikötőkből Indiába rekordszintű, hordónkénti 27–32 dollárra drágult;
- a Fekete-tengeri régióban a hajózás észrevehetően veszélyesebbé vált, a hajók biztosítása ott drágább.
Kőolajtermékek és finomítók: az orosz üzemanyagpiac kézi vezérlés alatt
Oroszország belső kőolajtermék-piaca továbbra is a szabályozók fókuszpontjában van. 2026. augusztus 1-jétől 2027. január 31-ig tilos a benzin, a dízel és a hajóüzemanyag exportja. A Szentpétervári tőzsdén az árfolyamok növekedése napi 0,01%-os lépésre korlátozott. Október 22-én az Ai-95 benzin indexe az ország európai részén 13,4%-kal esett — tonnánként 69,7 ezer rubelre.
Milyen intézkedéseket vitatnak meg a szabályozók
- Korlátozni a tőzsdei kereskedéshez való hozzáférést azon résztvevők számára, akik túlárazott ajánlatokat tesznek.
- Szigorítani a független kereskedők és a tőzsdei automatikus beszerzések ellenőrzését.
- Hosszú távú mechanizmusokat kidolgozni a nagykereskedelmi árak stabilizálására a FAS és az Energiaügyi Minisztérium közreműködésével.
A kiskereskedelemben egy liter benzin átlagára október közepén körülbelül 78,7 rubel volt, az Ai-95-é csaknem 81 rubel. A finomítók és a független benzinkutak árrése továbbra is nyomás alatt van.
Kilátások a befektetők és az üzemanyag- és energiaipari piac szereplői számára
A november 2-ával kezdődő hét a globális üzemanyag- és energiaipar egyik legfontosabb hete lehet ebben az évben. Amit érdemes figyelemmel kísérni:
- Az OPEC+ november 1-jei találkozójának eredményei és a 2027-es kvótákra vonatkozó jelzések.
- A közel-keleti tárgyalások: ha fegyverszünet születik, a Brent gyorsan akár 10–15 dollárt is veszíthet geopolitikai prémiumából.
- Az időjárás Európában novemberben: ettől függ, milyen gyorsan merülnek ki a gázkészletek, és hogyan alakulnak a gáz- és villamosenergia-árak.
- A választások az Egyesült Államokban és Izraelben, amelyek fokozhatják az ingadozásokat a nyersanyagpiacokon.
Összességében az olaj, a gáz és a villamos energia továbbra is hiány és magas volatilitás jellemezte állapotban van. Ez a kitermelő és exportáló vállalatoknak extraprofitot hoz, az importőrök, az olajfinomítás és az energiaigényes ipar számára pedig növekvő költségeket és kockázatokat jelent.