Olajpiac: Brent ötéves csúcsán
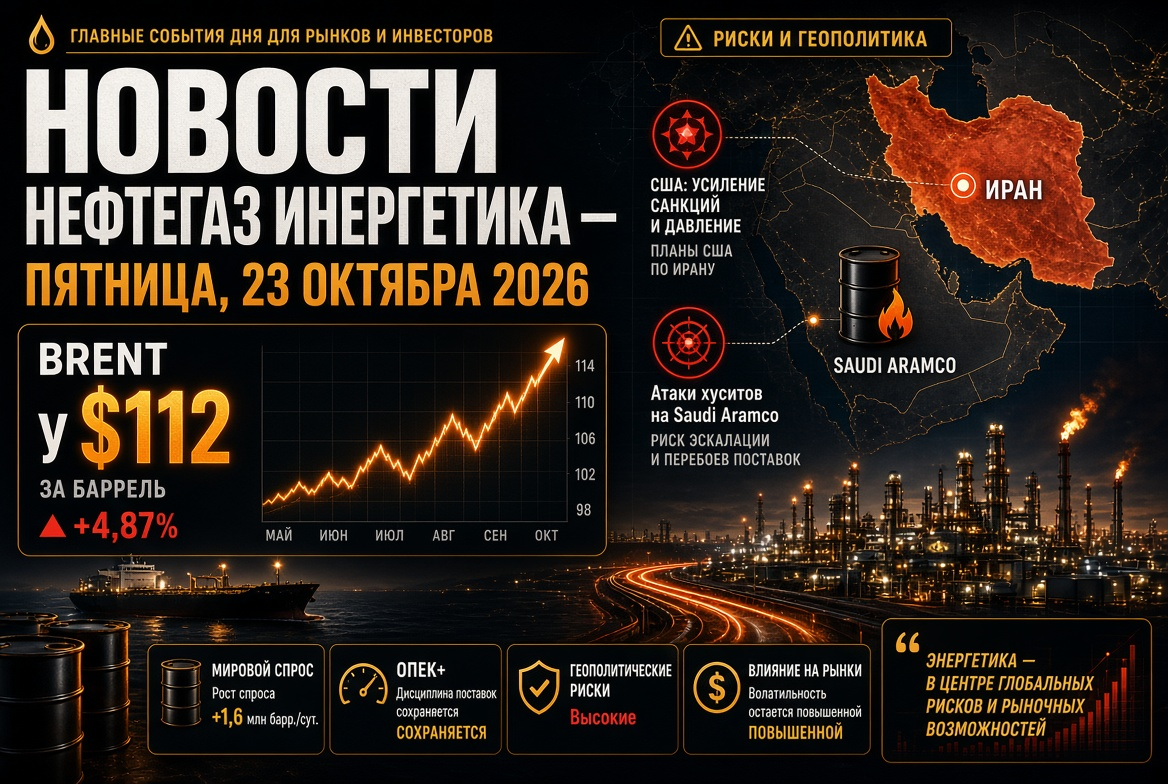
A decemberi Brent határidős szerződése kedden 109–111 dolláros áron kereskedett hordónként. A novemberi WTI szerződés körülbelül 99–100 dolláron volt. Október eleje óta az olaj ára körülbelül 10%-kal emelkedett: az 1-én a Brent ára körülbelül 100 dollár volt. Az olajárakat három tényező befolyásolja:
- Geopolitikai prémium. A kereskedők a Perzsa-öböl és a Vörös-tenger szállítási zavarainak kockázatát hozzák be a jegyzésekbe.
- Készletcsökkenés. Az EIA adatai szerint az Egyesült Államokban a 2023. október 9-én zárult héten a kereskedelmi olajkészletek 8,6 millió hordóval csökkentek, 415,6 millió hordóra. A desztillációs készletek 102,6 millió hordóra estek, ami körülbelül 12%-kal alacsonyabb az ötéves átlagnál.
- Ellentmondásos áramlások értékelések. Chris Wright, az amerikai energiaügyi miniszter azt nyilatkozta, hogy a Perzsa-öböli olajszállítások körülbelül 80%-kal helyreálltak a háború előtti szinthez képest. A hajózási nyomozóelemzők a múlt héten éles csökkenést rögzítettek az Ormuz-hídon történő tranzitban.
Közép-Kelet: támadások a Saudi Aramco ellen és a hajózási fenyegetések
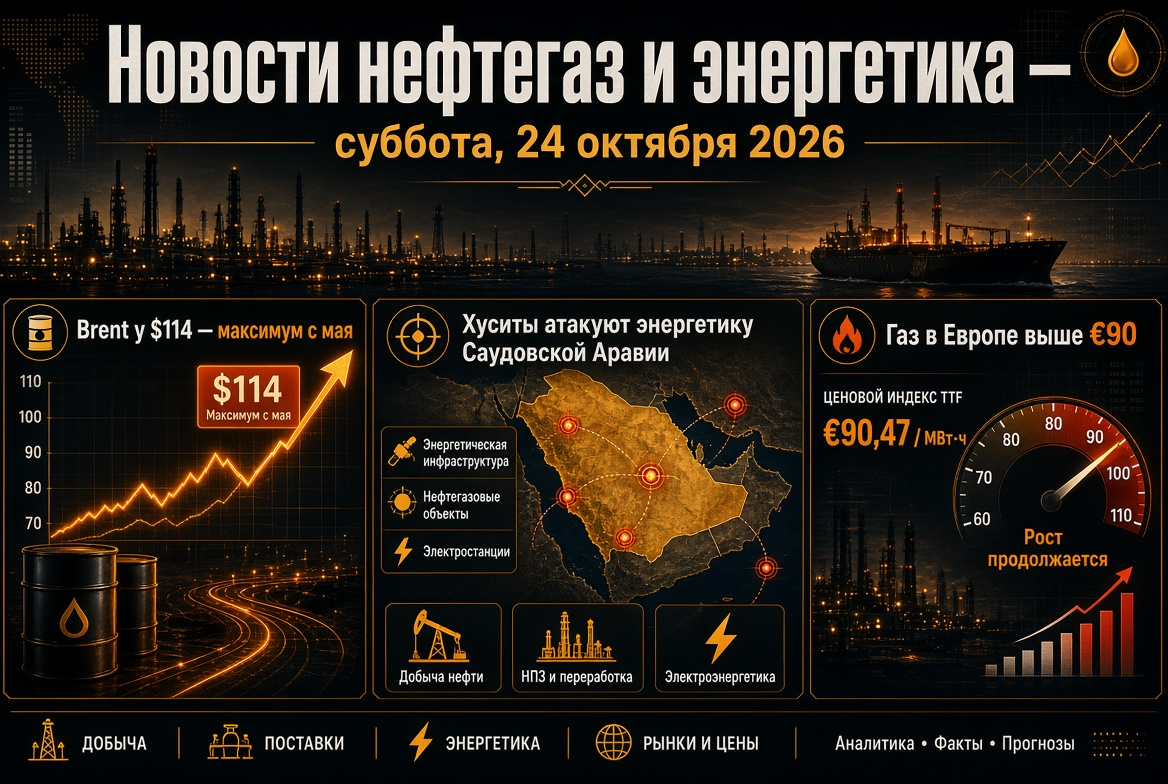
A napi téma az olajpiacon a konfliktus terjedése Szaúd-Arábia területére. A huszita lázadók támadásokat jelentettek a Saudi Aramco létesítményei ellen, köztük Yanbu-ban, a Vörös-tenger partján, a Shaybah mezőn, Rijád és Abha repülőterein, valamint katonai célpontokon. Korábban a cég daharani központja is célponttá vált. Rijád elhalasztotta az FII befektetési fórumot jövő évre.
A tengeri folyosó helyzete is romlik:
- Az utolsó két hétben legalább 18 hajót értek támadások;
- a Perzsa-öböl déli részén egy tanker tengeri aknán robbant fel;
- az áramlás napi átlagos tranzitja az övezeten keresztül a múlt héten körülbelül 8,5 millió hordóra csökkent, szemben a múlt heti több mint 20 millió hordóval.
A piac számára ez magas volatilitást jelent: bármely megerősítés a kitermelő vagy exportáló létesítményekben történt károkról gyorsan néhány dollárral megemelheti az árat.
OPEC+ és IEA: kvóták szünetelnek, hiány az év végéig
Az OPEC+ hét kulcsszereplője a novemberi termelési célkitűzéseket változatlanul hagyta. Szaúd-Arábia kvótája 10,5 millió hordó naponta, Oroszországé 9,9 millió, Iraké 4,4 millió. A 2026-ra tervezett emelések nagyrészt papíron maradtak. Augusztusban a hetes csapat körülbelül 25 millió hordót termelt naponta, ami körülbelül 5 millióval kevesebb a háború előtti szinttől. A szövetség következő találkozója november 1-re van kitűzve.
Az IEA októberi jelentésének kulcsfontosságú megállapításai:
- A világ olajkereslete 2026-ban 2,6 millió hordóval csökken naponta.
- A világ kínálata 2026-ban 5,8 millió hordóval csökken naponta.
- A piaci egyensúly a hiányos állapotot fenntartja az év végéig.
- A középső desztillátumok hiánya 2027-ig megmarad.
Olajtermékek és finomítók: a dízel marad a legnagyobb hiánytermék
A finomítvány szegmens duális sokkot él át: a Közel-Keletről érkező kész üzemanyag exportjának zavarai egybeesnek a nyersolajfinomítók Oroszországban történt károsodásaival. Az IEA jóváhagyta több mint 20 millió hordó dízel kibocsátását az állományokból. Összesen körülbelül 330 millió hordó érkezett a piacon a válságkezelő terv keretében. A globális dízelexport szeptemberben körülbelül 700 ezer hordóval csökkent az előző év azonos időszakához képest. Az amerikai finomítók körülbelül 93,5%-os kapacitáson működnek. Ez fenntartja a magas finomítási árrést és a független olajfinomítók nyereségét.
Oroszország: az Urals-diszkont nő, az infrastruktúra veszélyben
A orosz olajexport több oldalról is nyomás alatt áll:
- Piacokkal való verseny. A diszkont Urals ára a balti kikötőkben a Dated Brentonhez képest 20,85 dollárra bővült. Az okok között szerepel az indiai kereslet gyengülése a közel-keleti volumenkivonások miatt és a drága frachthordozás. Az Urals szállítmányok a Balti-tengerről a múlt héten 21,9%-kal csökkentek.
- Magas adóalap. Az Urals ára az októberi NAPI kalkulációhoz körülbelül 104,7 dollár hordónként alakult ki, szemben a 92 dollárral szeptemberben. Ez jelentősen meghaladja a költségvetési irányelvben szereplő 59 dollárt.
- A logisztika támadása. Október 18-án dróntámadások érték a Szentpétervári olajterminált, melynek éves kapacitása 12,5 millió tonna, és a Ruchyi olajbázist.
- Belföldi piaci szabályozás. A benzin exporttilalma 2027. január 31-ig érvényben van. A dízelgyártókra vonatkozó exportkorlátozások október végéig meg vannak hosszabbítva. A finomítói kapacitásokkal kapcsolatos adatok titkosítottak a szeptember 28-i rendelet alapján.
Gáz és LNG: Európa télre készül a tárolók hiányával
A holland TTF hub körülbelül 88 euró/MWt·óra áron kereskedik. Az év eleje óta az ár több mint háromszorosára nőtt. Az uniós földalatti gázraktárak körülbelül 74%-ban megteltek, míg az október közepi átlag 86% körül mozog. A piacot három tényező is támogatja:
- nincs katari LNG a világgazdaságban;
- a norvég Kårstø gázfeldolgozó üzem nem tervezett leállása;
- az EU januárban életbe lépő orosz LNG import tilalma.
A fő beszállítók, akik pótolják a kiesett mennyiségeket, az amerikai LNG-exportálók lettek. Azonban Európának versenyt kell folytatnia minden egyes szállítmányért ázsiai vásárlókkal.
Szén: reneszánsz a gázválság idején
Az energetikai szén újra biztosítékos üzemanyag lett Ázsia energiarendszerei számára. Az ausztrál Newcastle benchmark ára körülbelül 150 dollár tonnánként. Ez körülbelül 40%-kal meghaladja az év eleji szintet, és 45%-kal magasabb, mint egy évvel ezelőtt. Október 6-án az ár elérte a 152,2 dollárt, ezzel elérve a 2024 októberi csúcsot. A szénbányászatra vonatkozó ausztrál legfelsőbb bíróság döntése külön kockázatot jelent az iparág számára: a bányák bővítésének jóváhagyása során a szabályozók ezentúl figyelembe kell vegyék a külföldi szénégésből származó kibocsátásokat. A bányászati cégek figyelmeztetnek, hogy ez késleltetheti a beruházásokat.
Energia és megújuló energiaforrások: a megújuló energia árképző amortizáló
A energia válság felgyorsította a megújuló energiaforrások fejlődését. Júniusban a napenergia először lett a legnagyobb villamosenergia-forrás az EU-ban: a termelés körülbelül 25%-át, vagy 52 TWh-t képviselte. Németországban a megújuló energiaforrások részesedése az első félévben 61,8% volt. A SolarPower Europe iparági szövetség becslése szerint a közel-keleti válság kezdete óta a napenergia körülbelül 20 milliárd eurót takarított meg az Európai Unió számára gázimporton. A földfelszíni szélerőművek árverése során nagy a túljelentkezés: Németországban 2,5 GW elosztásra került, átlagosan körülbelül 50,6 euró/MWt·óra áron. Ennek ellenére télen, a gyenge napenergiatermeléssel a villamosenergia ára Európában ismét a drága gázhoz lesz kötve.
Ami figyelmet érdemel az energiaipar résztvevőinek október 21-én
- Az EIA heti jelentése az olaj- és olajtermékek készleteiről az Egyesült Államokban. Külön figyelmet érdemel a desztillátumok és a finomítói kapacitás állapota.
- A Saudi Aramco és a Szaúd-arábiai Energiaügyi Minisztérium közleményei. Fontos, hogy megerősítést nyerjenek-e a Yanbu-ban és Shaybah-n történt károk.
- A tankerek Ormuz-hídon történő tranzitadatai és a frachthordozási díjak.
- A TTF dinamikája és a gáz európai tárolókba való betárolásának ütemei.
- Az orosz kormány döntése a dízel exportjának novemberi kezdéséről.
- Az OPEC+ jelzései a november 1-i találkozó előtt és a kitermelési kapacitások auditálásának menete.
Összességében a világ olaj- és gázpiaca eladó piac marad: az alapvető hiány a geopolitika által fokozódik, míg az olajtermékek készletei csökkennek. A befektetők számára ez a következő hetekben a magas volatilitás megmaradását jelenti. A legstabilabbnak a finomítók, LNG-exportálók és szénbányászati cégek pozíciói tűnnek.