Fontos információk szerda reggelre
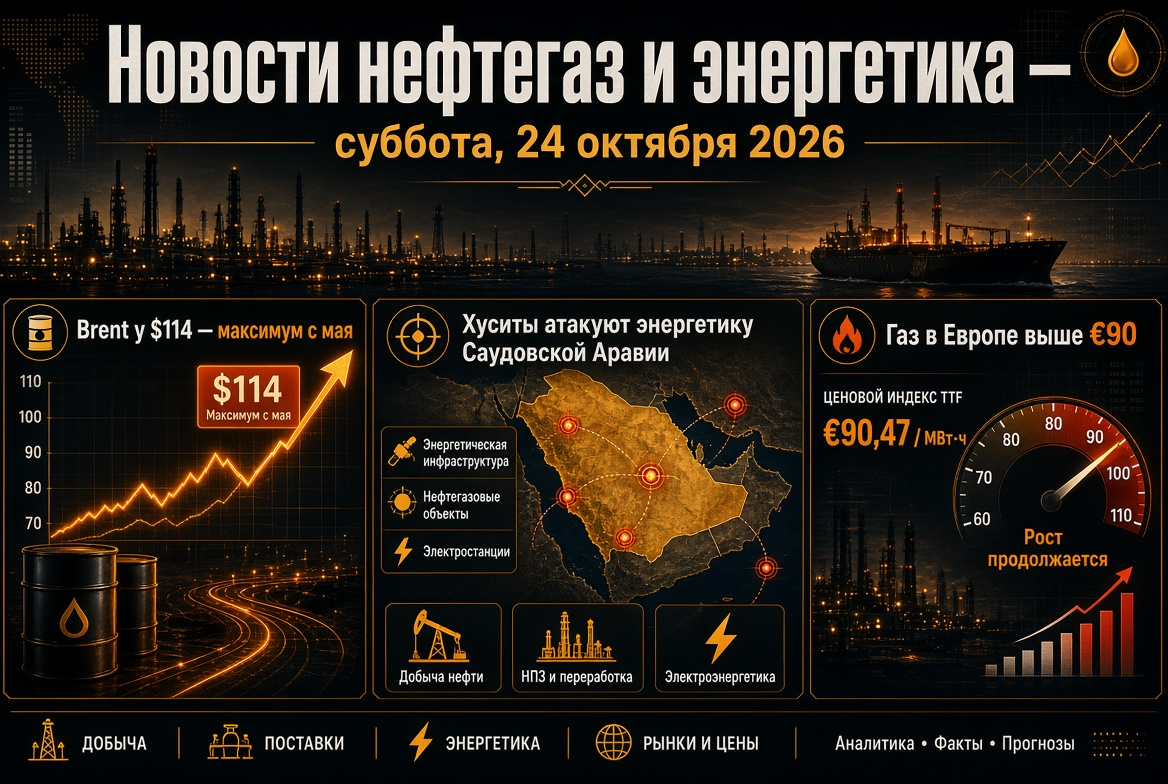
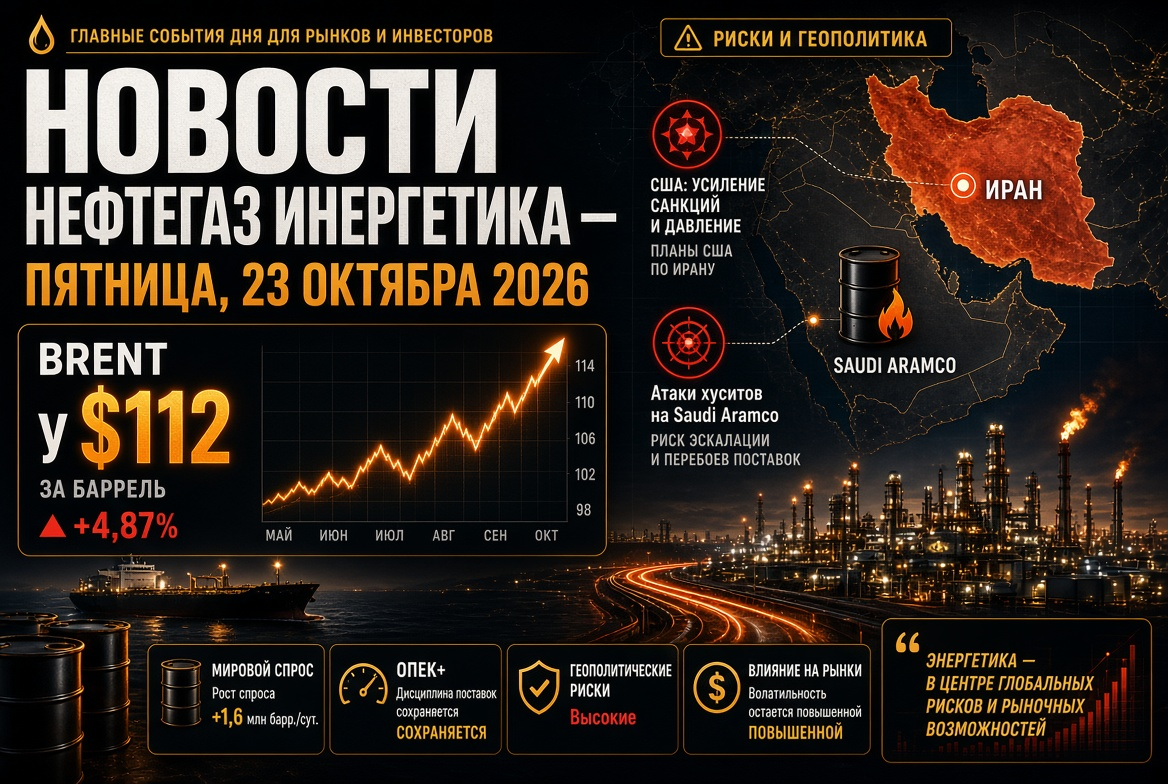
- Olaj: Brent – körülbelül 105–106 dollár/hordó, WTI – körülbelül 93 dollár; a múlt héten az árak 107 dollár fölé emelkedtek.
- Olajtermékek: Oroszország részben feloldotta a dízelexport tilalmát, és 500 ezer tonnát küld a globális piacra.
- Gáz: A TTF körülbelül 83 eurón forog MWh-ként – a 2023-as év óta a legmagasabb; az EU tárolói körülbelül 73%-os telítettséggel rendelkeznek.
- OPEC+: A novemberi kvóták változatlanok maradtak, a következő találkozó november 1-jén lesz.
- Geopolitika: A Hormuzi-öbölben a tankereket érintő támadások és a jemeni hussziták szaúdi légicsapásai folytatják a kockázatok növelését a szállítmányok esetében.
Olajpiac: A kockázati prémium 100 dollár felett tartja a Brentet
Kedden az olaj körülbelül 1%-kal korrigált, miután hétfőn 2 dollárral emelkedett, amikor a Brent a szeptember közepe óta legmagasabb szinten zárt. Az Egyesült Államok és Irán közötti konfliktus már nyolcadik hónapját éli, és a piac továbbra is inkább a hordók fizikai elérhetőségét értékeli, nem pedig a kereslet és kínálat egyensúlyát.
Támogató tényezők
- Támadás egy drón által egy tanker ellen az ománi Sohar kikötőnél, és egy másik hajó megrongálódása a Hormuzi-öbölben; október eleje óta legalább kilenc támadást regisztráltak.
- A hussziták támadása Rijád repülőterére, amely tovább fokozta az aggodalmakat a szaúdi infrastruktúrával kapcsolatban.
- Magas szállítási és biztosítási díjak, amelyek szélesítik a Brent és WTI közötti különbséget.
Gátló tényezők
- Orosz dízel további mennyiségének várakozása.
- A Mexikói-öbölbeli termelés helyreállítása az "Isaias" hurrikán után.
- Gyenge kereslet: Az OPEC csökkentette a 2026-ra vonatkozó olajfogyasztási növekedési előrejelzését napi 0,4 millió hordóra, szemben az év elején várható 1,4 millió hordóval.
OPEC+ és az olajárfolyam-előrejelzések
Hét OPEC+ ország – Szaúd-Arábia, Oroszország, Irak, Kuvait, Kazahsztán, Algéria és Omán – a második hónapja fenntartja a termelés növelésének szüneteltetését: a novemberi összesített kvóta napi 31,01 millió hordó. Az alianst a tényleges termelés a célértékek alatt marad az Ormuz-öbölbeli exportkorlátozások következtében.
Az elemzők előrejelzései eltérnek:
- A Goldman Sachs januárra a Brent árat 85 dollárról 90 dollárra emelte, a kockázati prémiumot pedig valamivel 20 dollár fölé értékelve.
- Az Egyesült Államok Energiainformációs Hivatala (EIA) a negyedik negyedévre átlagosan 105 dollárt, 2027-re pedig 84 dollárt vár.
- A konszenzusos elemzői felmérés a Brent átlagárát 2026-ra körülbelül 89 dollárra becsüli.
Olajtermékek és finomítók: a dízelválság lélegzetvételhez jutott
A közepes lepárlások piaca továbbra is az energiahordozó-ipar legfeszültebb szegmense. A gázolaj prémium a Brenthez képest a múlt héten közelítette a 98 dollárt/hordóhoz: a hiány nem nyersolaj, hanem a feldolgozás területén összpontosul. Az amerikai finomítók körülbelül 96%-os kapacitással működnek, a szabad kapacitás szinte nincs.
- Oroszország: Október 10-től megengedett a 500 ezer tonna gázolaj exportja; Washingtonban beszélnek arról, hogy lehetnek további szállítások akár 3 millió tonnáig. Az Egyesült Államok ideiglenesen feloldotta az orosz üzemanyagokra vonatkozó szankciókat.
- Kína: Miután egyhetes szünet után, Peking engedélyezte az októberi benzin, gázolaj és repülőgép-üzemanyag exportját körülbelül 3,7 millió tonna mennyiségben.
- IEA: Az ügynökség felszólította a tagországokat, hogy gyorsítsák fel a tartalékok felszabadítását, prioritást adva a gázolajnak.
A gázolaj határidős árai az ICE-en 2,3%-os csökkenéssel reagáltak, elérve a 1449 dollárt/tonna. A hatás korlátozott lehet: az orosz feldolgozás szignifikánsan szenvedett a drónos támadásoktól, és az engedélyezett mennyiség egybeesik az Egyesült Államok napi fogyasztásával. Az Egyesült Államokban a benzin átlagos ára 4,36 dollár/gallon.
Gáz és SG: Európa rekordalacsony készletekkel lép a télbe
Az európai gázpiac továbbra is a legfőbb aggasztó tényező az energiagazdaság és az ipar számára. Katari SG nélkül a TTF körülbelül 83 eurón stabilizálódik MWh-ként – körülbelül 2,5-szer magasabb, mint egy évvel ezelőtt.
- Az EU tárolói 73%-os telítettséggel rendelkeznek, míg a szezonális normához körülbelül 90%-ra lenne szükség – ez a legrosszabb érték 2011 óta.
- A kitöltési célérték 90%-ról 80%-ra enyhült.
- Ha hideg tél vár ránk, a blokk esetleg 7%-kal, vagyis 14 milliárd köbméterrel kénytelen csökkenteni a keresletét.
- 2027. január 1-jétől teljes tilalmat vezetnek be az orosz SG importjára.
A téli előrejelzések széles spektrumot ölelnek fel: a Citi alapesetben 56 euróra számít, ahol a kereslet már csökkent az ipari leállások miatt, míg a Morgan Stanley 85–100 euró fölötti előrejelzései hideg időjárásra és újabb szállítási fennakadásra utalnak.
Elektromos energia és ME: a megújuló termelés tompítja a gázsokkot
A magas gázárak strukturális változásokat gyorsítanak az energiaszektorban. 2026 első félévében a napenergia-termelés rekorder lett az EU-ban, a szélerőművek termelése is nőtt, míg az egyes országokban a villamos energia nagykereskedelmi árai egyre gyengébben követik a gázárakat. A visszája a negatív árú órák számának növekedése és a csúcsidőszakok, ami fokozza az energiatárolók befektetési vonzerejét.
Az Egyesült Államokban 2026-ra rekordmennyiségű, körülbelül 86 GW új kapacitást terveznek telepíteni, amelyből körülbelül 93%-ot nap- és szélerőművek valamint akkumulátorok tesznek ki. A befektetők számára a ME és a hálózati infrastruktúra a szénhidrogén-ingadozások ellenére egy védett befektetési lehetőséget kínál.
Szén: a keresletet a drága gáz támasztja alá
A szénpiac a gázhiányból profitál. A gáz árának emelkedése a közel-keleti konfliktus kezdete óta növelte a szén versenyképességét az energiatermelés területén, és a 2026-ra vonatkozó energetikai szénjegyzékek helyreálltak az 2025 végén tapasztalt mélypontról. A fő keresletet Kína, India és Délkelet-Ázsia országai generálják, míg Európában a széntüzelésű erőművek tartalék szerepet játszanak a hideg tél esetére. Hosszú távon a szén tengeri kereskedelmi mennyiségének csökkenésére számítanak az ipari elemzők.
Geopolitika és szankciók: az energiaparentálás kérdéses
Az Egyesült Államok elnöke energiaparentálási megállapodást hirdetett Oroszország és Ukrajna között, azonban már hétfőn Kijev vádolta Moszkvát a megállapodás megsértésével. A piac számára ez azt jelenti, hogy a kockázatok továbbra is fennállnak az orosz finomítók és az exportinfrastruktúra számára. Ugyanakkor a rövid távú szankciók enyhítése az orosz üzemanyagokkal kapcsolatban az első gyakorlati lépés volt Washington részéről a finomított termékek kínálatának növelésére.
Fontos információk a befektetők és az energiaszektor résztvevői számára
- Hormuzi-öböl: Minden újabb támadás a tankereken több dollárral emeli az olaj árát; a feszültség csökkentése gyorsan mérsékelheti a prémium jelentős részét.
- Dízel és finomítói margó: A tényleges orosz és kínai szállítások megmutatják, hogy a termékpiac elérte-e a csúcsát.
- Gáz: A novemberi időjárás-előrejelzések és az EU-s tárolókból való kiürítési ütemezés meghatározzák a TTF dinamizmusát.
- Statisztikák: A fókuszban az Egyesült Államok olaj- és olajtermék-készleteiről szóló heti adatok és a legújabb havi olajpiaci áttekintések állnak.
- OPEC+: A november 1-jén esedékes találkozó megmutatja, hogy az aliansz készen áll-e a termelés növelésére.
A következő néhány nap alapesete a magas volatilitás: az olaj, gáz és olajtermékek továbbra is a Közel-Keletről érkező hírek túszaiként működnek, míg az energiaszektor és a ME további löketet kap a drága szénhidrogének révén.